
☰ सभी ट्यूटोरियल
यहाँ से शुरू करें
टूल ट्यूटोरियलChartMine के साथ ट्रेड कैसे करेंस्टॉक्स
स्टॉक मॉनिटरमेरी watchlistस्टॉक स्कोर और चेकलिस्टमार्केट और सेक्टर
Nifty 50Bank NiftySensexFin NiftyDaily market reportMarket breadthसेक्टर रोटेशनसेक्टर हीटमैपस्टॉक स्क्रीनरRelative strength (RS)MCX commodity के भावFear & Greed Indexइसके बाद क्या होता है…स्कैनर
टॉप गेनर्स और लूज़र्सकल देखने लायक स्टॉक्सNR7 स्टॉक्स स्कैनरInside bar stocks52-week high स्टॉक्सGap up और gap down stocksRSI oversold स्टॉक्सGolden cross stocksSuperTrend buy स्टॉक्सScan builderEMA 9/21 crossoverMACD crossoverADX स्ट्रॉन्ग ट्रेंडBollinger breakout / squeezeVolume spike स्टॉक्सOpen = high / open = lowकैंडलस्टिक पैटर्न स्कैनरNarrow CPR scannerF&O डेटा
F&O बैन लिस्टOI build-upऑप्शन चेनPCR & max painExpiry कैलेंडरF&O lot sizeOI build-up heatmapPCR ट्रेंडMax pain trendFutures basisस्टॉक स्क्रीन
क्वार्टरली ग्रोअर्सप्रॉफ़िट ग्रोथ स्टॉक्सLow P/E stocksMutual fund buying52-week low के पास, बढ़ता मुनाफाकर्ज़-मुक्त कंपनियाँHigh ROE और ROCEMagic Formula stocksLow price-to-bookस्मार्ट मनी
FII / DII डेटाशेयरहोल्डिंग बदलावबिग-मनी फ़ुटप्रिंटशॉर्ट सेलिंग डेटाParticipant के हिसाब से F&O पोज़िशनBulk और block dealsप्रमोटर खरीदारीDelivery प्रतिशतकैलेंडर
रिज़ल्ट कैलेंडरतिमाही रिज़ल्ट ट्रैकरबोर्ड मीटिंगकॉर्पोरेट एक्शनIPO कैलेंडरIPO परफ़ॉर्मेंसरिसर्च और प्लानिंग
स्ट्रेटेजी टेस्टरस्टॉक्स की तुलनाडिविडेंड यील्ड स्टॉक्सASM / GSM लिस्टExpiry के दिन की चालसीज़नैलिटी और स्टॉक हिस्ट्रीNSE छुट्टियाँ 2026पोज़िशन साइज़ कैलकुलेटरऑप्शन पेऑफ़ कैलकुलेटरपिवट पॉइंट कैलकुलेटरऔर
स्टॉक स्कैनर हबस्टॉक स्क्रीनकर्ज़-मुक्त कंपनियों की स्क्रीन कैसे इस्तेमाल करें
कर्ज़-मुक्त कंपनियों पर आसान भाषा में ट्यूटोरियल: borrowings, equity और ROE का मतलब, लिस्ट के पीछे के सटीक नियम, लीज़ वाली कंपनियाँ क्यों हटाई जाती हैं, स्क्रीन और स्टॉक पेज कैसे पढ़ें, और नवंबर 2026 के असली उदाहरण।
“कर्ज़-मुक्त” का मतलब, आसान शब्दों में
कंपनी अपने बिज़नेस का खर्च दो तरह से उठा सकती है। वह अपने मालिकों का पैसा इस्तेमाल कर सकती है (शेयरहोल्डर्स की लगाई पूँजी और सालों में बचाया मुनाफ़ा), या बैंकों और बॉन्ड निवेशकों से उधार ले सकती है। उधार का पैसा ब्याज के साथ लौटाना पड़ता है, साल अच्छा हो या बुरा।
कर्ज़-मुक्त कंपनी लगभग पूरी तरह अपने मालिकों के पैसे पर चलती है। उसे लौटाने के लिए बहुत कम या कुछ नहीं होता, कोई ब्याज का बिल मुनाफ़ा नहीं खाता, और कोई कर्ज़दाता संकट में पैसा वापस नहीं माँग सकता।
कर्ज़-मुक्त कंपनियों की स्क्रीन उन NSE कंपनियों की लिस्ट देती है जिनकी आखिरी बैलेंस शीट पर borrowings शेयरहोल्डर्स की equity के 10% से कम हैं, और जो फिर भी ठीक-ठाक रिटर्न कमाती हैं: पिछली चार तिमाहियों में 12% या ज़्यादा का return on equity (ROE)। दूसरा नियम अहम है। बिना कर्ज़ और बिना मुनाफ़े वाली कंपनी दिलचस्प नहीं; जो बिना उधार के अच्छा कमाती है, वह आम तौर पर दिलचस्प होती है।
तीन शब्द जो आपको चाहिए, एक बार समझाए हुए:
- शेयरहोल्डर्स की equity (जिसे “net worth” या “book value” भी कहते हैं): कंपनी के पास जो है उसमें से जो उस पर बकाया है घटाकर। आसान शब्दों में, खातों के हिसाब से बिज़नेस में मालिकों का हिस्सा।
- Borrowings: कर्ज़ और बॉन्ड जो कंपनी को लौटाने हैं, छोटी और लंबी अवधि के।
- ROE: सालाना मुनाफ़ा ÷ शेयरहोल्डर्स की equity, % में। मालिकों के हर ₹100 पर कंपनी कितने रुपये मुनाफ़ा कमाती है।
याद रखने लायक एक लाइन: कर्ज़-मुक्त होना दिखाता है कि कंपनी अपने कर्ज़दाताओं से सुरक्षित है। ROE दिखाता है कि वह मालिकों के पैसे का अच्छा इस्तेमाल करती है। स्क्रीन दोनों माँगती है। कोई भी यह नहीं बताता कि शेयर का भाव ठीक है या नहीं।
सटीक नियम, और एक हल किया उदाहरण
ये ChartMine के स्क्रीन कोड के नियम हैं। बैलेंस शीट के आँकड़े हर कंपनी के NSE में फ़ाइल किए छमाही (सितंबर) और सालाना (मार्च) नतीजों से आते हैं, जहाँ कंपनी consolidated नतीजे देती है वहाँ consolidated।
| नियम | इसका मतलब |
|---|---|
| Debt / equity 0.1 से कम | आखिरी बैलेंस शीट पर borrowings (लंबी और छोटी अवधि) ÷ शेयरहोल्डर्स की equity 0.1 से कम है। यानी equity के हर ₹100 पर borrowings ₹10 से कम। |
| ROE 12% या ज़्यादा | पिछली चार तिमाहियों में शेयरहोल्डर्स का मुनाफ़ा ÷ औसत शेयरहोल्डर्स equity (आखिरी बैलेंस शीट और लगभग 12 महीने पहले वाली; पुरानी फ़ाइल में न हो तो सिर्फ़ आखिरी)। |
| सिर्फ़ सामान्य कंपनियाँ | बैंक, NBFC और दूसरी फ़ाइनेंस कंपनियाँ बाहर हैं। उधार उनका कच्चा माल है, इसलिए उनके लिए “कर्ज़-मुक्त” का कोई मतलब नहीं। |
| लीज़ नहीं गिनी जातीं, इसलिए लीज़ वाली कंपनियाँ हटाई जाती हैं | NSE की फ़ाइलिंग में लीज़ देनदारियाँ (दुकानों, दफ़्तरों, विमानों का किराया) अलग से नहीं दी जातीं, इसलिए borrowings में वे शामिल नहीं। जब किसी कंपनी की finance costs उसकी रिपोर्ट की गई borrowings के 20% से ज़्यादा और उसके ऑपरेटिंग मुनाफ़े के 10% से ज़्यादा हों, तो ब्याज कहीं और से आ रहा है, आम तौर पर लीज़ से। ऐसी कंपनियाँ लिस्ट से बाहर रखी जाती हैं। |
| एक बार वाली तिमाहियाँ नहीं | अगर पिछली चार तिमाहियों के मुनाफ़े का मीडियन पॉज़िटिव है और किसी एक तिमाही का मुनाफ़ा उस मीडियन के तीन गुना से ज़्यादा है, तो ROE शायद किसी एक बार के फ़ायदे से फूला है, और स्टॉक बाहर रखा जाता है। जब चार में से ज़्यादातर तिमाहियाँ घाटे की हों, तो मीडियन नेगेटिव होता है और यह जाँच लागू नहीं होती (केस 5 देखें)। |
| साइज़ और लिक्विडिटी | कम से कम ₹500 करोड़ मार्केट कैप, काफ़ी ट्रेडिंग इतिहास और टर्नओवर। |
| सॉर्ट | सबसे ज़्यादा ROE पहले। टेबल टॉप 150 दिखाती है; जब ज़्यादा मैच हों (13 नवंबर 2026 को 266), तो उसके नीचे एक नोट बाकी के लिए स्टॉक स्क्रीनर का लिंक देता है। |
हल किया उदाहरण: Tata Consultancy Services (TCS)
TCS की consolidated फ़ाइलिंग से, 30 सितंबर 2026 की बैलेंस शीट के साथ:
- Borrowings: ₹0। शेयरहोल्डर्स equity: ₹1,18,986 करोड़। Debt / equity = 0 ÷ 1,18,986 = 0.00। पास।
- पिछली चार तिमाहियों का मुनाफ़ा (अक्टूबर 2025 से सितंबर 2026): 10,657 + 13,718 + 13,349 + 13,884 = ₹51,608 करोड़।
- एक साल पहले की equity (30 सितंबर 2025): ₹1,06,415 करोड़। औसत equity: (1,18,986 + 1,06,415) ÷ 2 = ₹1,12,700 करोड़।
- ROE = 51,608 ÷ 1,12,700 = 45.8%। 12% का नियम आराम से पास।
- TCS के पास ₹54,640 करोड़ का कैश, बैंक बैलेंस और करंट इन्वेस्टमेंट भी था। यह सिर्फ़ कर्ज़-मुक्त नहीं; इसके पास कैश का बड़ा ढेर है।
कर्ज़ के प्रकार, और “कर्ज़-मुक्त” के प्रकार
अलग-अलग बातचीत में “कर्ज़” के अलग मतलब होते हैं। प्रकार जानने से ज़्यादातर गलतफ़हमियाँ नहीं होतीं।
| मद | यहाँ borrowings में गिना जाता है? | यह क्यों मायने रखता है |
|---|---|---|
| बैंक लोन, बॉन्ड, डिबेंचर, कमर्शियल पेपर | हाँ | ब्याज के साथ लौटाना होता है। “कर्ज़” का आम मतलब यही है। |
| लीज़ देनदारियाँ (स्टोर, दफ़्तर, विमान, सिनेमा स्क्रीन का किराया) | नहीं (अलग से रिपोर्ट नहीं होतीं) | कर्ज़ जैसा बर्ताव: हर महीने तय भुगतान। इसीलिए लीज़ वाली कंपनियाँ हटाई जाती हैं। |
| Trade payables (सप्लायर्स का बकाया) | नहीं | सामान्य बिज़नेस का हिस्सा, आम तौर पर बिना ब्याज। |
| ग्राहकों से एडवांस | नहीं | ग्राहकों का पहले से दिया पैसा। अक्सर मज़बूत बिज़नेस की निशानी। |
कंपनी तीन तरह से “कर्ज़-मुक्त” हो सकती है
- ज़ीरो कर्ज़: कोई borrowings नहीं। TCS, Infosys और Colgate-Palmolive ने 30 सितंबर 2026 को ₹0 borrowings बताईं।
- कम कर्ज़: कुछ borrowings, लेकिन equity के 10% से कम। फिर भी इस लिस्ट में।
- नेट कैश: borrowings हैं लेकिन कैश ज़्यादा है। Hindustan Zinc के पास 30 सितंबर 2026 को ₹6,171 करोड़ की borrowings और ₹17,258 करोड़ का कैश और निवेश था: नेट कैश, लेकिन उसका 0.21 का debt / equity उसे इस लिस्ट से बाहर रखता है, क्योंकि स्क्रीन ग्रॉस borrowings इस्तेमाल करती है, borrowings घटा कैश नहीं।
स्क्रीन जानबूझकर सख्त है: यह ग्रॉस borrowings इस्तेमाल करती है, क्योंकि कैश खर्च हो सकता है, किसी सब्सिडियरी में जा सकता है या फँस सकता है, जबकि कर्ज़ तो लौटाना ही है।
फ़ायदे और सीमाएँ (एक छोटे टेस्ट के साथ)
✅ बुरे वक्त में टिकती है
ब्याज दरें बढ़ें या मंदी आए, तो न ब्याज का बिल, न कुछ रीफ़ाइनेंस करना। कंपनियों के डूबने की सबसे आम वजह कर्ज़ ही है।
✅ मुनाफ़ा शेयरहोल्डर्स का
ब्याज के खर्च के बिना, ऑपरेटिंग मुनाफ़े का ज़्यादा हिस्सा मालिकों के लिए बचता है, डिविडेंड या ग्रोथ के रूप में।
✅ कदम उठाने की आज़ादी
कर्ज़-मुक्त कंपनी कर्ज़दाताओं से पूछे बिना निवेश कर सकती है, किसी प्रतिद्वंद्वी को खरीद सकती है या शेयर वापस खरीद सकती है।
✅ बिना लेवरेज के ऊँचा ROE
क्योंकि borrowings बहुत छोटी हैं, यहाँ ऊँचा ROE खुद बिज़नेस से आता है, उधार के पैसे से नहीं।
सीमाएँ
- ग्रोथ का कोई नियम नहीं। लिस्ट बढ़ते मुनाफ़े की माँग नहीं करती। Castrol India 13 नवंबर 2026 को 53.0% ROE के साथ इसमें था, जबकि उसका ताज़ा तिमाही मुनाफ़ा एक साल पहले से 23% कम था।
- भाव को नज़रअंदाज़ किया जाता है। कर्ज़-मुक्त, ऊँचे ROE वाली कंपनियाँ लोकप्रिय हैं, इसलिए बहुत सी ऊँचे P/E पर ट्रेड करती हैं (13 नवंबर 2026 को Nestle India 59.8 पर)।
- बहुत कम कर्ज़ एक चुनाव हो सकता है, गुण नहीं। जो बिज़नेस सस्ते में उधार लेकर तेज़ी से बढ़ सकता था, वह शायद रिटर्न छोड़ रहा है।
- बैलेंस शीट पुरानी होती हैं। कंपनियाँ इन्हें साल में सिर्फ़ दो बार फ़ाइल करती हैं, इसलिए आँकड़ा लगभग आठ महीने तक पुराना हो सकता है।
- एक बहुत बड़ी तिमाही बच निकल सकती है। एक बार वाली जाँच के लिए मीडियन मुनाफ़ा पॉज़िटिव होना चाहिए, इसलिए ज़्यादातर घाटे वाली कोई कंपनी एक विशाल तिमाही के दम पर लिस्ट में सबसे ऊपर आ सकती है (केस 5)।
- लीज़ borrowings के आँकड़े में दिखती नहीं; लीज़ फ़िल्टर साफ़ मामलों को पकड़ता है, हर एक को नहीं।
पाँच महीने के टेस्ट में क्या हुआ
हमने 1 जून 2026 को सिर्फ़ उस दिन से पहले फ़ाइल हुए डेटा (मार्च 2026 की बैलेंस शीट) से लिस्ट दोबारा बनाई और 6 नवंबर 2026 को भाव चेक किए (सिर्फ़ भाव बदलाव, डिविडेंड शामिल नहीं):
| समूह | स्टॉक्स | मीडियन बदलाव | औसत | कितने चढ़े |
|---|---|---|---|---|
| कर्ज़-मुक्त लिस्ट | 223 | −2.6% | 0.0% | 46% |
| सभी योग्य स्टॉक्स | 1,238 | −2.6% | +1.5% | 45% |
आसान शब्दों में: इन पाँच महीनों में कर्ज़-मुक्त लिस्ट ने लगभग बाज़ार जितना ही किया, बेहतर नहीं। यह हैरानी की बात नहीं: सुरक्षा मुख्य रूप से बुरे वक्त में दिखती है, और परखने के लिए पाँच महीने बहुत कम हैं। हम लंबी अवधि टेस्ट नहीं कर सके क्योंकि ChartMine का बैलेंस-शीट इतिहास 2025 से शुरू होता है।
स्क्रीन की सैर
कर्ज़-मुक्त कंपनियों का पेज खोलें। सबसे ऊपर नियम और तीन सारांश चिप हैं। 13 नवंबर 2026 को 266 कंपनियाँ मैच हुईं।
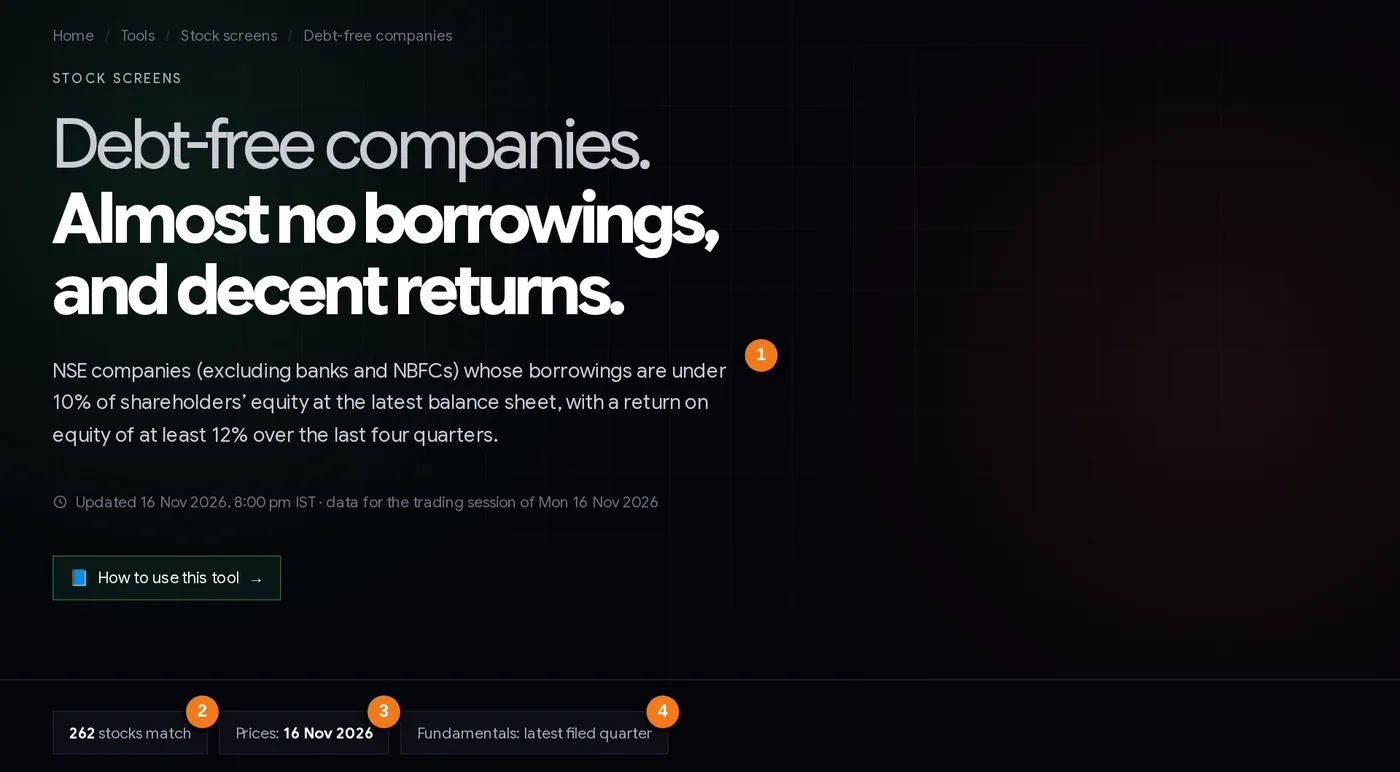
- 1नियम: borrowings equity के 10% से कम, ROE 12%+, बैंक और NBFC बाहर।
- 2कितनी कंपनियाँ मैच होती हैं।
- 3इस्तेमाल हुए भाव की तारीख।
- 4फ़ंडामेंटल्स हर कंपनी की ताज़ा फ़ाइलिंग से हैं।
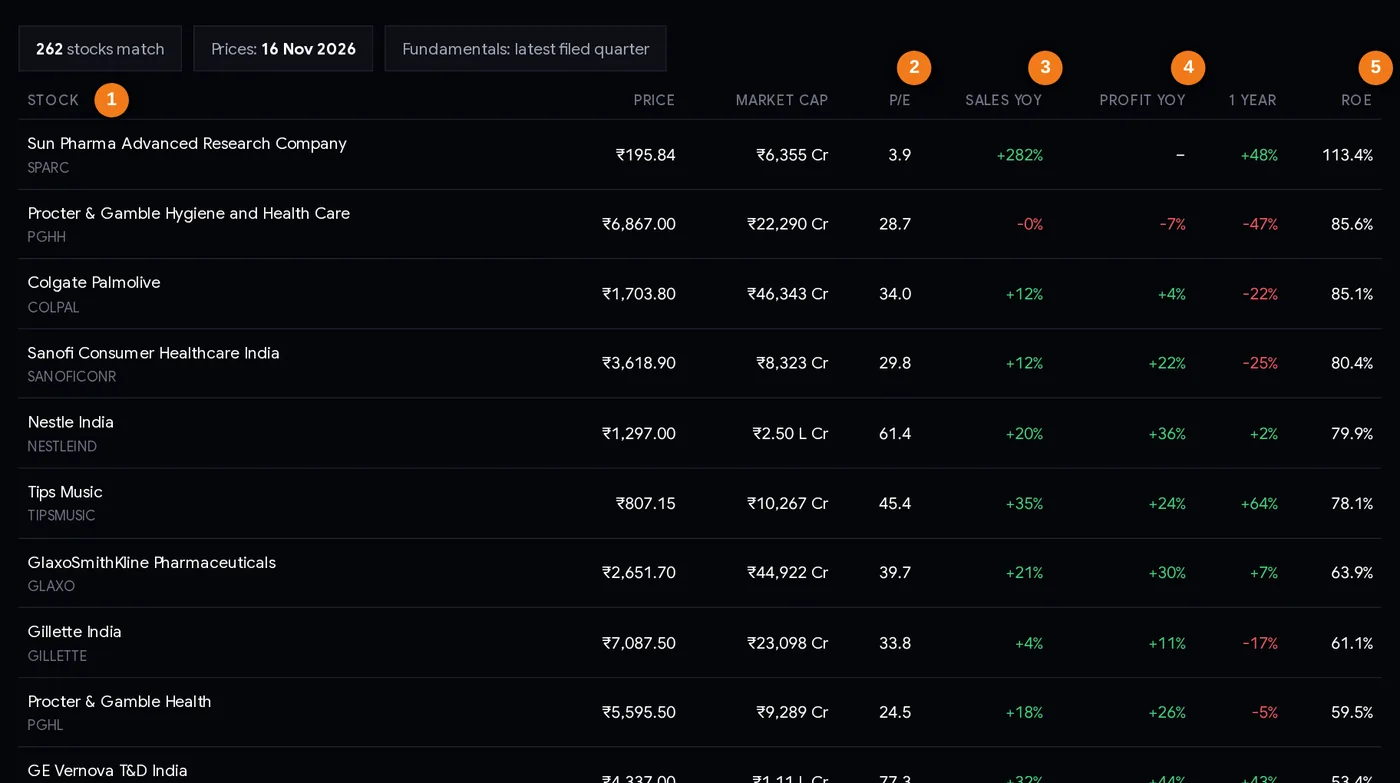
- 1कंपनी और सिंबल (स्टॉक पेज के लिए क्लिक करें)
- 2P/E, पिछली चार तिमाहियाँ
- 3एक साल पहले की तुलना में बिक्री ग्रोथ
- 4एक साल पहले की तुलना में मुनाफ़ा ग्रोथ
- 5ROE, पिछली चार तिमाहियाँ
हर कॉलम की समझ
| कॉलम | यह क्या बताता है |
|---|---|
| Stock | कंपनी और NSE सिंबल। पूरी बैलेंस शीट वाला स्टॉक पेज खोलने के लिए क्लिक करें। |
| Price | आखिरी क्लोज़िंग भाव। |
| Market cap | ₹ करोड़ में मार्केट वैल्यू; “L Cr” = लाख करोड़। |
| P/E | भाव ÷ पिछली चार तिमाहियों की प्रति शेयर कमाई। सस्ता या महँगा कहने से पहले इसकी तुलना कंपनी के सेक्टर से करें। |
| Sales YoY / Profit YoY | ताज़ा तिमाही बनाम पिछले साल की वही तिमाही। लाल का मतलब कम। स्क्रीन ग्रोथ की माँग नहीं करती, इसलिए इन्हें चेक करें। |
| 1 year | पिछले एक साल में भाव बदलाव। |
| ROE | Return on equity, पिछली चार तिमाहियाँ। लिस्ट इसी से सॉर्ट है, सबसे ज़्यादा पहले। |
टेबल में ROE के हिसाब से सिर्फ़ टॉप 150 दिखते हैं; उसके नीचे का नोट पूरी लिस्ट के लिए स्टॉक स्क्रीनर का लिंक देता है। स्क्रीन के पीछे के आँकड़े देखने के लिए किसी भी नाम पर क्लिक करें और उसके स्टॉक पेज पर Balance sheet, returns and cash flow तक स्क्रॉल करें। बॉक्स interest cover, free cash flow, EV/EBITDA, डिविडेंड payout और net margin का रुझान भी दिखाते हैं; टेबल पिछली तीन बैलेंस शीट तारीखों पर equity, borrowings, कैश, operating cash flow और capex देती है:
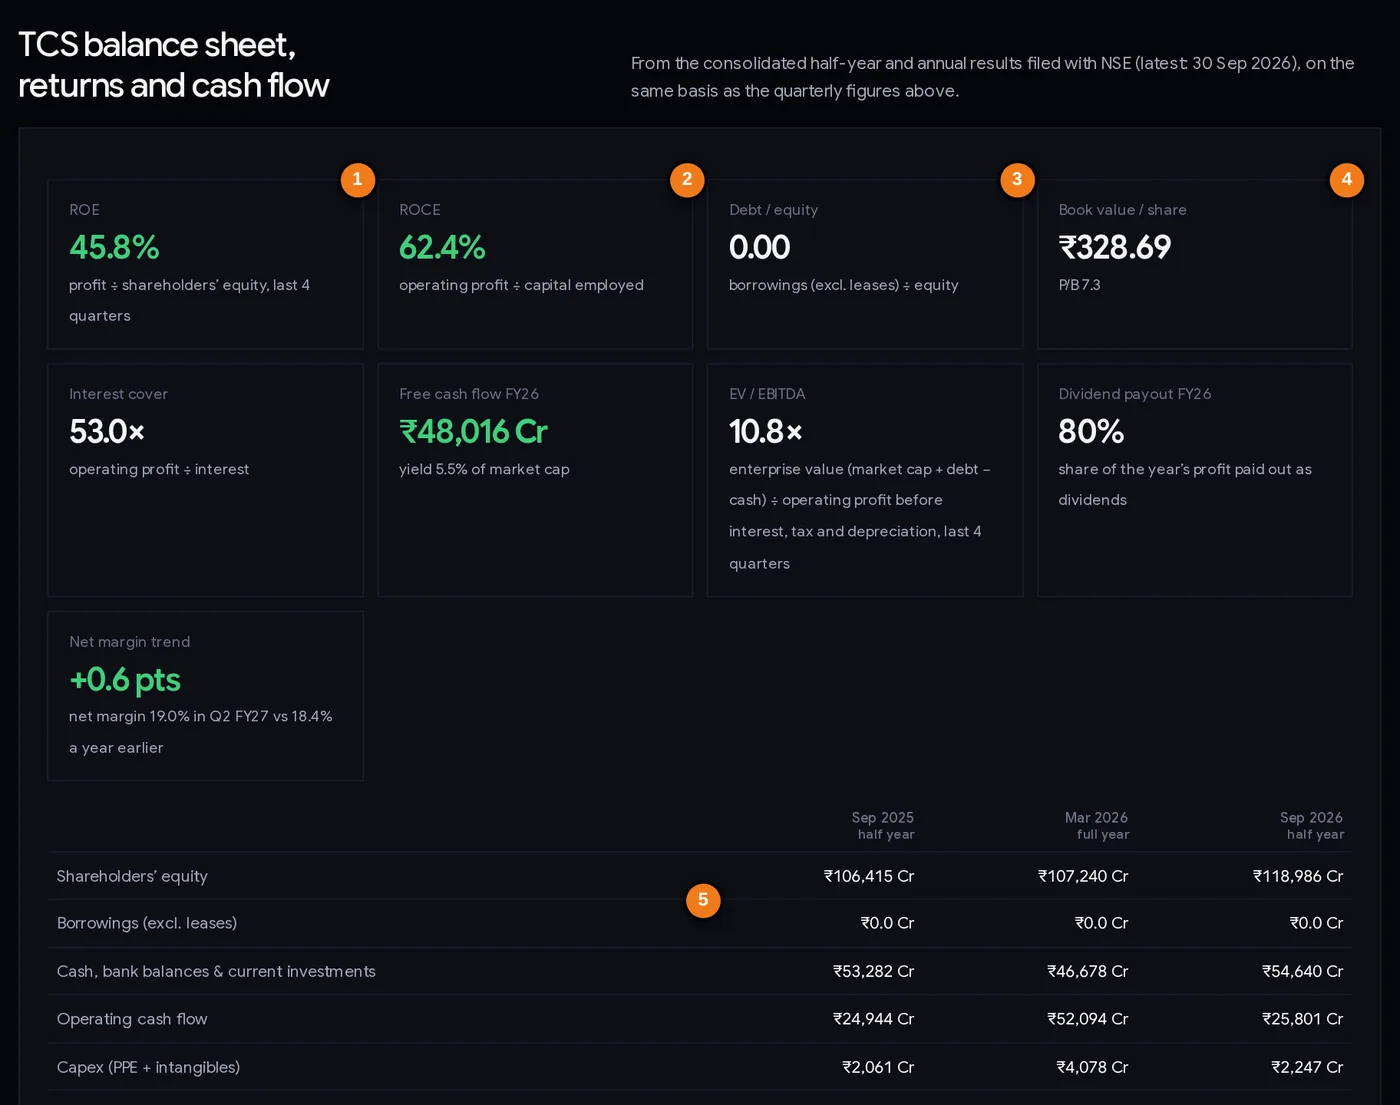
- 1ROE: मुनाफ़ा ÷ औसत equity, पिछली चार तिमाहियाँ
- 2ROCE: ऑपरेटिंग मुनाफ़ा ÷ लगी पूँजी
- 3Debt / equity, लीज़ को छोड़कर borrowings
- 4प्रति शेयर book value और P/B
- 5हर बैलेंस शीट तारीख पर borrowings
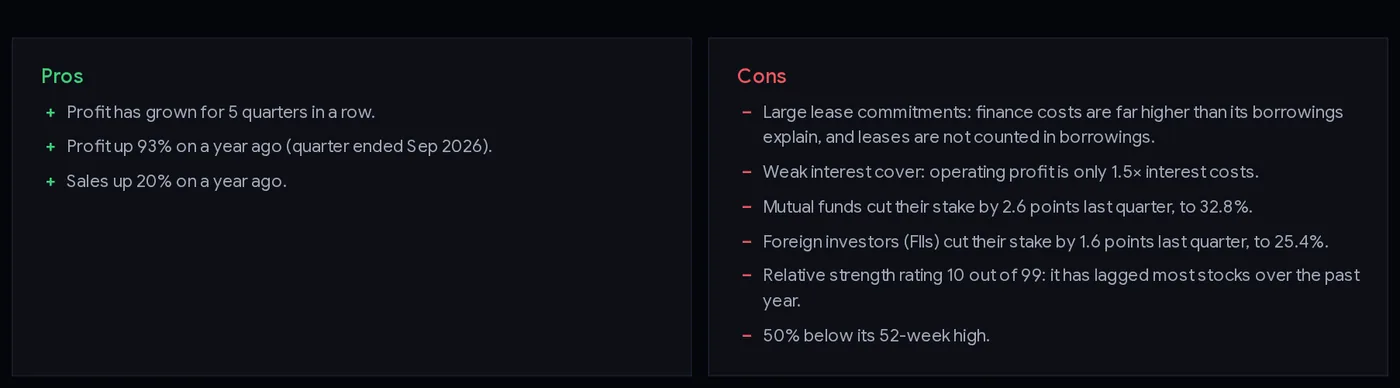
जब कोई कंपनी लीज़ वाली होती है, तो उसका स्टॉक पेज Pros and cons बॉक्स में यह बताता है, और उसका ROCE डैश के रूप में दिखता है:
स्टेप बाय स्टेप: किसी नाम पर रिसर्च कैसे करें (हर एक पर 20 मिनट)
- लिस्ट खोलें और गिनती व भाव की तारीख नोट करें।
- ROE कॉलम पर नज़र डालें। 50% से ऊपर का ROE आम तौर पर ऐसी कंपनी की निशानी है जो अपना ज़्यादातर मुनाफ़ा डिविडेंड में दे देती है (छोटी equity) या किसी असामान्य साल की। इसे “सबसे अच्छा” मानने से पहले स्टॉक पेज पढ़ें।
- ग्रोथ चेक करें। Sales YoY या Profit YoY में लाल एक सवाल है: धीमी तिमाही या ट्रेंड?
- भाव चेक करें। स्टॉक पेज पर P/E की तुलना उसके सेक्टर मीडियन से करें। बहुत ऊँचे भाव पर शानदार बिज़नेस भी सालों तक खराब निवेश हो सकता है।
- बैलेंस शीट वाला हिस्सा खोलें। तीन तारीखों पर equity, borrowings और कैश देखें। equity बढ़ रही है (मुनाफ़ा बचाया) या घट रही है (बड़े डिविडेंड, बायबैक या घाटा)?
- Free cash flow चेक करें (ऑपरेशन से कैश घटा पूँजीगत खर्च)। जो मुनाफ़ा कैश में बदलता है, वह ज़्यादा भरोसेमंद है।
- Pros and cons बॉक्स पढ़ें, लीज़ प्रतिबद्धता या किसी एक असाधारण तिमाही जैसी चेतावनियों के लिए।
- देखें कि मालिक कौन है। शेयरहोल्डिंग में बदलाव पेज दिखाता है कि म्यूचुअल फ़ंड और FII हिस्सा बढ़ा रहे हैं या घटा रहे हैं।
निवेशक इस लिस्ट के तीन इस्तेमाल कैसे करते हैं
प्लेबुक A: क्वालिटी कोर
कुछ लंबी अवधि के निवेशक पोर्टफ़ोलियो का स्थिर हिस्सा कर्ज़-मुक्त, ऊँचे ROE और स्थिर ग्रोथ वाले बिज़नेस से बनाते हैं। वे इस लिस्ट को quarterly growers या high ROE स्क्रीन से जोड़ते हैं, एक बार में नहीं बल्कि किस्तों में खरीदते हैं, और रोज़ भाव देखने की बजाय हर नतीजों के सीज़न में कंपनी की समीक्षा करते हैं।
प्लेबुक B: दूसरे आइडिया के लिए सुरक्षा फ़िल्टर
लिस्ट को स्रोत नहीं, फ़िल्टर की तरह इस्तेमाल करें। जब कोई दूसरी स्क्रीन (जैसे 52-week low के पास या low P/E) आपको कोई नाम दे, तो चेक करें कि वह कर्ज़-मुक्त भी है या नहीं। बिना कर्ज़ वाला सस्ता स्टॉक बुरा दौर निकाल सकता है; भारी कर्ज़ वाले सस्ते स्टॉक को शायद मौका ही न मिले।
प्लेबुक C: ठीक भाव की तलाश
मन में P/E से सॉर्ट करें: इस लिस्ट में ऐसे नाम ढूँढें जिनका P/E उनके सेक्टर मीडियन के बराबर या नीचे हो और बिक्री अब भी बढ़ रही हो। मिसाल के लिए, 13 नवंबर 2026 को TCS इस लिस्ट में 16.9 के P/E पर था, बिक्री एक साल पहले से 11% और मुनाफ़ा 15% ऊपर। यह सिफ़ारिश नहीं; यह बस वह तरीका है जिससे स्क्रीन 266 नामों को पढ़ने लायक मुट्ठी भर तक घटाती है।
जोखिम फिर भी है। अगर ग्रोथ धीमी हो या बाज़ार उसकी री-रेटिंग करे, तो कर्ज़-मुक्त कंपनी का शेयर भाव 30–50% गिर सकता है (13 नवंबर 2026 को Procter & Gamble Hygiene 85.6% ROE के बावजूद एक साल पहले से 46% नीचे था)। हर स्टॉक को उतने साइज़ में रखें जितना गिरता देखना आप झेल सकें, और खरीदने से पहले अपने एग्ज़िट नियम तय करें।
नवंबर 2026 के डेटा से केस स्टडी
1. Awfis Space Solutions: “कर्ज़-मुक्त” आँकड़ा क्यों ठुकराया गया
30 सितंबर 2026 को Awfis ने ₹609 करोड़ की equity के मुकाबले सिर्फ़ ₹51.4 करोड़ की borrowings बताईं: debt / equity 0.08, 0.1 की सीमा से कम। उसका ROE 18.0% था, 12% से ऊपर। इन दो आँकड़ों पर यह योग्य होती।
लेकिन पिछली चार तिमाहियों में उसकी finance costs ₹191 करोड़ थीं, उसकी कुल borrowings की लगभग चार गुना, और उसके ₹292 करोड़ के ऑपरेटिंग मुनाफ़े का लगभग 65%। ₹51 करोड़ के कर्ज़ पर कोई ₹191 करोड़ ब्याज नहीं देता। ब्याज लीज़ पर है: Awfis वे ऑफ़िस बिल्डिंग किराये पर लेती है जिन्हें वह को-वर्किंग स्पेस के रूप में आगे किराये पर देती है। स्क्रीन इसे लीज़ वाली मानकर बाहर रखती है, और इसका स्टॉक पेज बड़ी लीज़ प्रतिबद्धताओं की चेतावनी देता है। सबक: रिटेलर्स, एयरलाइंस, सिनेमा और को-वर्किंग कंपनियों के लिए फ़ाइलिंग की “borrowings” पूरी कहानी नहीं हैं।
2. IndiGo और PVR INOX: वही पैटर्न, और बड़ा
InterGlobe Aviation (IndiGo) ने 30 सितंबर 2026 को ₹2,281 करोड़ की borrowings बताईं लेकिन चार तिमाहियों में finance costs ₹6,253 करोड़ थीं, ज़्यादातर विमानों की लीज़ पर। PVR INOX का debt / equity सिर्फ़ 0.07 था, फिर भी उसने ₹501 करोड़ की borrowings पर ₹675 करोड़ finance costs दीं। दोनों लीज़ वाली के रूप में चिह्नित और लिस्ट से बाहर (दोनों का ROE भी 12% से कम है)।
3. Hindustan Zinc: कैश से भरपूर, फिर भी लिस्ट में नहीं
30 सितंबर 2026 को Hindustan Zinc के पास ₹6,171 करोड़ की borrowings के मुकाबले ₹17,258 करोड़ का कैश और निवेश था, और 95% का ROE। क्योंकि स्क्रीन ग्रॉस borrowings इस्तेमाल करती है, इसका 0.21 का debt / equity इसे बाहर रखता है। यह आपको इसकी बजाय high ROE स्क्रीन पर मिलेगा। सबक: अगर आपको नेट कैश की परवाह है, तो स्टॉक पेज पर कैश वाली लाइन भी देखें।
4. Colgate-Palmolive (India): छरहरी बैलेंस शीट से ऊँचा ROE
30 सितंबर 2026 को Colgate की standalone equity सिर्फ़ ₹1,618 करोड़ थी, जबकि पिछली चार तिमाहियों का मुनाफ़ा ₹1,362 करोड़। ROE: 85%। यह इसलिए नहीं कि वह उधार लेती है (borrowings: ₹0), बल्कि इसलिए कि वह हर साल अपना ज़्यादातर मुनाफ़ा बाँट देती है, इसलिए equity छोटी रहती है। 13 नवंबर 2026 को उसका P/E 34.2 था और शेयर भाव एक साल पहले से 21% नीचे। सबक: कर्ज़-मुक्त कंपनी में बहुत ऊँचा ROE अक्सर उदार डिविडेंड को दिखाता है, जो मालिकों के लिए अच्छा है, लेकिन इससे स्टॉक सस्ता नहीं हो जाता।
5. SPARC: एक तिमाही से पूरा ROE
13 नवंबर 2026 को लिस्ट में सबसे ऊपर Sun Pharma Advanced Research Company (SPARC) थी, 113.4% ROE और सिर्फ़ 4.1 के P/E के साथ। तिमाही फ़ाइलिंग इसे समझाती हैं। उसकी पिछली चार तिमाहियों का मुनाफ़ा था: −₹80 करोड़ (दिसंबर 2025), +₹1,761 करोड़ (मार्च 2026, ₹1,853 करोड़ के रेवेन्यू पर), −₹21 करोड़ (जून 2026) और −₹24 करोड़ (सितंबर 2026)। बाकी तिमाहियों में रेवेन्यू ₹8–40 करोड़ था। सारा मुनाफ़ा एक ही तिमाही से आया। एक साल पहले उसकी equity −₹345 करोड़ थी और 30 सितंबर 2026 को ₹1,442 करोड़, इसलिए ROE में इस्तेमाल होने वाली औसत equity छोटी है, जो अनुपात को और फुला देती है। चूँकि चार में से तीन तिमाहियाँ घाटे की थीं, मीडियन मुनाफ़ा नेगेटिव है और एक बार वाली जाँच लागू नहीं होती। सबक: जब सबसे ऊपर का कोई नाम ज़रूरत से ज़्यादा अच्छा लगे (बहुत ऊँचा ROE, बहुत कम P/E), तो अनुपात से कोई भी नतीजा निकालने से पहले उसके स्टॉक पेज पर तिमाही नतीजे खोलें और हर तिमाही देखें।
आम गलतियाँ
- कर्ज़-मुक्त को “किसी भी भाव पर खरीदना सुरक्षित” मानना। बैलेंस शीट सुरक्षित है; शेयर भाव नहीं।
- लीज़ को नज़रअंदाज़ करना रिटेल, एविएशन, अस्पताल, सिनेमा और को-वर्किंग में। finance costs की तुलना borrowings से करें।
- ग्रॉस और नेट कर्ज़ में गड़बड़। यह स्क्रीन ग्रॉस borrowings इस्तेमाल करती है; नेट-कैश वाली कंपनी इसमें से गायब हो सकती है।
- सबसे ऊँचे ROE के पीछे भागना। बहुत ऊँचा ROE अक्सर छोटे equity बेस (बड़े डिविडेंड या बायबैक) या किसी एक असामान्य तिमाही से आता है, जैसे 13 नवंबर 2026 को SPARC के साथ।
- बैलेंस शीट की तारीख भूल जाना। यह मार्च या सितंबर की हो सकती है; छह महीने में बहुत कुछ बदल सकता है।
- लिस्ट में बैंकों की उम्मीद करना। फ़ाइनेंस कंपनियाँ जानबूझकर बाहर हैं; उनके लिए low P/B स्क्रीन इस्तेमाल करें।
रिसर्च चेकलिस्ट
- Borrowings बहुत छोटी हैं और finance costs भी बहुत छोटी (कोई छिपी लीज़ नहीं)।
- ROE किसी एक असाधारण तिमाही से नहीं आ रहा (घाटे वाली तिमाहियों समेत चारों तिमाहियाँ जाँचीं)।
- पिछली तीन बैलेंस शीट में equity स्थिर रही या बढ़ी।
- बिक्री और मुनाफ़ा बढ़ रहे हैं, या मुझे समझ है कि क्यों नहीं।
- Free cash flow पॉज़िटिव है।
- P/E की तुलना सेक्टर मीडियन और कंपनी की ग्रोथ से की।
- किसी भी ख़रीद से पहले पोज़िशन साइज़ और एग्ज़िट नियम तय।
शब्दावली
| शेयरहोल्डर्स की equity | संपत्ति घटा देनदारियाँ: खातों में बिज़नेस में मालिकों का हिस्सा। इसे net worth या book value भी कहते हैं। |
| Borrowings | कर्ज़, बॉन्ड और दूसरा उधार जो लौटाना है, लंबी और छोटी अवधि का। |
| Debt / equity (D/E) | Borrowings ÷ equity। 0.1 से कम = borrowings equity के 10% से नीचे। |
| नेट कैश | कैश और निवेश borrowings से ज़्यादा। |
| ROE | पिछली चार तिमाहियों में शेयरहोल्डर्स का मुनाफ़ा ÷ औसत equity, % में। |
| ROCE | ऑपरेटिंग मुनाफ़ा (टैक्स से पहले मुनाफ़ा + finance costs) ÷ लगी पूँजी (equity + borrowings), % में। |
| Finance costs | मुनाफ़ा-नुकसान खाते में ब्याज और ऐसे ही खर्च, लीज़ पर ब्याज समेत। |
| लीज़ देनदारी | भविष्य के किराये के भुगतानों की वैल्यू जिसकी कंपनी ने प्रतिबद्धता की है। 2019 से अकाउंटिंग में कर्ज़ जैसा माना जाता है (Ind AS 116)। |
| Free cash flow | ऑपरेशन से कैश घटा प्लांट, उपकरण और अमूर्त संपत्तियों पर खर्च। |
| Consolidated | कंपनी और उसकी सब्सिडियरी के मिले-जुले आँकड़े। |
सवाल-जवाब
भारत में कौन से स्टॉक्स कर्ज़-मुक्त हैं?
ChartMine की debt-free स्क्रीन उन NSE कंपनियों (बैंक और NBFC छोड़कर) की लिस्ट देती है जिनकी आखिरी बैलेंस शीट पर borrowings शेयरहोल्डर्स की equity के 10% से कम हैं और जिनका ROE 12% या ज़्यादा है। 13 नवंबर 2026 के भाव पर 266 कंपनियाँ मैच हुईं, TCS और Infosys से लेकर Colgate-Palmolive और Nestle India तक।
अच्छा debt to equity रेशियो क्या है?
सामान्य (गैर-फ़ाइनेंस) कंपनियों के लिए 0.5 से कम आम तौर पर आरामदायक और 0.1 से कम लगभग कर्ज़-मुक्त माना जाता है। यह उद्योग पर निर्भर है: यूटिलिटी और इंफ़्रास्ट्रक्चर में आम तौर पर ज़्यादा कर्ज़ होता है। बैंक और NBFC को अलग तरह से परखा जाता है।
क्या कर्ज़-मुक्त कंपनियाँ अच्छा निवेश हैं?
वे वित्तीय रूप से ज़्यादा सुरक्षित हैं, लेकिन ग्रोथ धीमी हो या स्टॉक महँगा हो, तो शेयर भाव फिर भी गिर सकता है। ChartMine के पाँच महीने के टेस्ट (जून से नवंबर 2026) में कर्ज़-मुक्त लिस्ट ने लगभग बाज़ार जितना ही किया। इसे रिसर्च की शुरुआत की तरह इस्तेमाल करें।
यहाँ लीज़ देनदारियों को कर्ज़ क्यों नहीं गिना जाता?
NSE की नतीजों वाली फ़ाइलिंग में लीज़ देनदारियाँ अलग से नहीं दी जातीं, इसलिए borrowings के आँकड़े में वे शामिल नहीं। गुमराह करने वाले नतीजों से बचने के लिए, जिन कंपनियों की finance costs उनकी borrowings से समझ आने वाली रकम से कहीं ज़्यादा हैं (आम तौर पर लीज़ की वजह से), वे लिस्ट से हटा दी जाती हैं।
ढेर सारे कैश वाली कंपनी लिस्ट से गायब क्यों है?
स्क्रीन ग्रॉस borrowings इस्तेमाल करती है, borrowings घटा कैश नहीं। बड़े कैश वाली लेकिन equity के 10% से ज़्यादा borrowings वाली कंपनी, जैसे सितंबर 2026 में Hindustan Zinc, नहीं दिखेगी।
कर्ज़-मुक्त लिस्ट में एक बहुत बड़ी तिमाही वाली कंपनी क्यों दिखती है?
स्क्रीन किसी कंपनी को तब हटाती है जब एक तिमाही का मुनाफ़ा पिछली चार तिमाहियों के मीडियन के तीन गुना से ज़्यादा हो, लेकिन सिर्फ़ तब जब वह मीडियन पॉज़िटिव हो। अगर ज़्यादातर तिमाहियाँ घाटे की थीं, तो यह जाँच लागू नहीं होती, इसलिए स्टॉक पेज पर हमेशा चारों तिमाहियाँ देखें।
ChartMine पर ROE कैसे निकाला जाता है?
पिछली चार तिमाहियों में शेयरहोल्डर्स का मुनाफ़ा भाग आखिरी बैलेंस शीट और लगभग एक साल पहले वाली की औसत शेयरहोल्डर्स equity, नतीजों वाले ही consolidated या standalone आधार पर।