
☰ सभी ट्यूटोरियल
यहाँ से शुरू करें
टूल ट्यूटोरियलChartMine के साथ ट्रेड कैसे करेंस्टॉक्स
स्टॉक मॉनिटरमेरी watchlistस्टॉक स्कोर और चेकलिस्टमार्केट और सेक्टर
Nifty 50Bank NiftySensexFin NiftyDaily market reportMarket breadthसेक्टर रोटेशनसेक्टर हीटमैपस्टॉक स्क्रीनरRelative strength (RS)MCX commodity के भावFear & Greed Indexइसके बाद क्या होता है…स्कैनर
टॉप गेनर्स और लूज़र्सकल देखने लायक स्टॉक्सNR7 स्टॉक्स स्कैनरInside bar stocks52-week high स्टॉक्सGap up और gap down stocksRSI oversold स्टॉक्सGolden cross stocksSuperTrend buy स्टॉक्सScan builderEMA 9/21 crossoverMACD crossoverADX स्ट्रॉन्ग ट्रेंडBollinger breakout / squeezeVolume spike स्टॉक्सOpen = high / open = lowकैंडलस्टिक पैटर्न स्कैनरNarrow CPR scannerF&O डेटा
F&O बैन लिस्टOI build-upऑप्शन चेनPCR & max painExpiry कैलेंडरF&O lot sizeOI build-up heatmapPCR ट्रेंडMax pain trendFutures basisस्टॉक स्क्रीन
क्वार्टरली ग्रोअर्सप्रॉफ़िट ग्रोथ स्टॉक्सLow P/E stocksMutual fund buying52-week low के पास, बढ़ता मुनाफाकर्ज़-मुक्त कंपनियाँHigh ROE और ROCEMagic Formula stocksLow price-to-bookस्मार्ट मनी
FII / DII डेटाशेयरहोल्डिंग बदलावबिग-मनी फ़ुटप्रिंटशॉर्ट सेलिंग डेटाParticipant के हिसाब से F&O पोज़िशनBulk और block dealsप्रमोटर खरीदारीDelivery प्रतिशतकैलेंडर
रिज़ल्ट कैलेंडरतिमाही रिज़ल्ट ट्रैकरबोर्ड मीटिंगकॉर्पोरेट एक्शनIPO कैलेंडरIPO परफ़ॉर्मेंसरिसर्च और प्लानिंग
स्ट्रेटेजी टेस्टरस्टॉक्स की तुलनाडिविडेंड यील्ड स्टॉक्सASM / GSM लिस्टExpiry के दिन की चालसीज़नैलिटी और स्टॉक हिस्ट्रीNSE छुट्टियाँ 2026पोज़िशन साइज़ कैलकुलेटरऑप्शन पेऑफ़ कैलकुलेटरपिवट पॉइंट कैलकुलेटरऔर
स्टॉक स्कैनर हबस्टॉक स्क्रीनParticipant के हिसाब से F&O पोज़िशन कैसे पढ़ें
NSE के participant-wise open interest की आसान गाइड: FII, DII, pro और client कौन हैं, long short रेशियो कैसे काम करता है, हर चार्ट कैसे पढ़ें, हमारे 580 सेशन के टेस्ट में क्या मिला, और पाँच असली केस स्टडी।
Participant-wise open interest क्या है, आसान शब्दों में
हर futures या options कॉन्ट्रैक्ट के दो पक्ष होते हैं: कोई long है (भाव बढ़ने पर फ़ायदा) और कोई short है (भाव गिरने पर फ़ायदा)। Open interest (OI) दिन के अंत में अभी भी खुले कॉन्ट्रैक्ट्स की संख्या है, जो अभी बंद या expire नहीं हुए।
हर शाम NSE की क्लियरिंग कॉर्पोरेशन एक फ़ाइल जारी करती है जो इस open interest को ट्रेडर्स के चार समूहों में बाँटती है और दिखाती है कि हर समूह के पास कितने कॉन्ट्रैक्ट long और short हैं। इसे participant-wise open interest कहते हैं। यह उस सवाल का जवाब देता है जो हर ट्रेडर पूछता है: कौन तेज़ी पर दाँव लगा रहा है, और कौन गिरावट पर?
Participant के हिसाब से F&O पोज़िशन पेज उस फ़ाइल को चार हेडलाइन कार्ड और लंबे इतिहास वाले तीन चार्ट में बदलता है, जुलाई 2024 से हर ट्रेडिंग दिन (6 नवंबर 2026 तक 580 सेशन)।
याद रखने लायक एक लाइन: पेज दिखाता है कि क्लोज़ के बाद बड़े समूह कैसे पोज़िशन लिए हुए हैं। पोज़िशन बाज़ार का पीछा कम से कम उतना ही करती हैं जितना नेतृत्व, इसलिए इन्हें संदर्भ की तरह पढ़ें, अनुमान की तरह नहीं।
सबसे ज़्यादा बताया जाने वाला नंबर FII long short रेशियो है, जिसे इंडेक्स futures में FII long % भी कहते हैं: FII के long इंडेक्स futures कॉन्ट्रैक्ट भाग उनके सभी इंडेक्स futures कॉन्ट्रैक्ट। 6 नवंबर 2026 को FII के पास 48,656 long और 1,49,072 short कॉन्ट्रैक्ट थे, यानी वे 24.6% long थे: मोटे तौर पर हर तीन short पर एक long।
चार participants
| समूह | ये कौन हैं | इनकी पोज़िशन अक्सर क्या दिखाती हैं |
|---|---|---|
| FII (FPI) | विदेशी पोर्टफ़ोलियो निवेशक: विदेशी फ़ंड, हेज फ़ंड, विदेशी बैंक। | इनके पास बहुत से भारतीय शेयर हैं। इंडेक्स futures बेचना उन होल्डिंग्स को हेज (सुरक्षित) करने का सस्ता तरीका है, इसलिए FII अक्सर इंडेक्स futures में नेट short रहते हैं, भले ही वे अपने शेयरों पर मंदी का नज़रिया न रखें। |
| DII | भारतीय म्यूचुअल फ़ंड, LIC जैसी बीमा कंपनियाँ, पेंशन फ़ंड, बैंक। | इंडेक्स futures में छोटे। स्टॉक futures में बहुत बड़े short, क्योंकि म्यूचुअल-फ़ंड आर्बिट्राज स्कीमें एक साथ शेयर खरीदती और futures बेचती हैं (हेज किया ट्रेड, मंदी का दाँव नहीं)। |
| Pro | प्रोप्राइटरी डेस्क: अपना पैसा इस्तेमाल करने वाले ब्रोकर और ट्रेडिंग फ़र्में। | तेज़, अक्सर शॉर्ट-टर्म, आर्बिट्राज और option बेचने की रणनीतियाँ। इनका long % 50% के आसपास झूलता है। |
| Client | ब्रोकर के ज़रिए ट्रेड करने वाले बाकी सब: रिटेल ट्रेडर्स, अमीर व्यक्ति (HNI), कंपनियाँ। | चार्ट पर “Retail” के रूप में दिखते हैं। आम तौर पर इंडेक्स futures में नेट long और इंडेक्स puts में नेट short। |
यह ज़ीरो-सम टेबल है
क्योंकि हर कॉन्ट्रैक्ट का एक खरीदार और एक बेचने वाला होता है, चारों समूहों के long हमेशा ठीक उतने ही होते हैं जितने उनके short। 6 नवंबर 2026 को दोनों जोड़ 3,13,039 इंडेक्स futures कॉन्ट्रैक्ट थे। इसलिए अगर FII भारी short हैं, तो बाकी तीन समूह मिलकर उतने ही long होंगे। व्यवहार में दूसरी तरफ़ ज़्यादातर clients होते हैं: 6 नवंबर 2026 को FII 1,00,416 कॉन्ट्रैक्ट नेट short थे और clients 83,781 नेट long।
हर समूह के लिए “सामान्य” क्या है
580 सेशन में मीडियन इंडेक्स-futures long %: FII 16.1%, Pro 50.8%, DII 66.9%, Client 69.0%। FII सभी दिनों में से 62% पर 20% से कम long थे, और जनवरी 2025 से 78% दिनों पर। FII की कम रीडिंग आम स्थिति है, आपातकाल नहीं।
Long, short, नेट और long %: आँकड़ों की समझ
| शब्द | कैसे निकाला जाता है | उदाहरण (FII, 6 नवंबर 2026) |
|---|---|---|
| Index futures long | खुले कॉन्ट्रैक्ट जिन्हें इंडेक्स बढ़ने पर फ़ायदा होता है। | 48,656 |
| Index futures short | खुले कॉन्ट्रैक्ट जिन्हें इंडेक्स गिरने पर फ़ायदा होता है। | 1,49,072 |
| Net index futures | Long − short। शून्य से ऊपर = नेट long। | −1,00,416 |
| Long % (long-short रेशियो) | Long ÷ (long + short) × 100। | 24.6% |
| Net index calls | इंडेक्स call कॉन्ट्रैक्ट खरीदे − बेचे। | −1,27,624 (ज़्यादा calls बेचे) |
| Net index puts | इंडेक्स put कॉन्ट्रैक्ट खरीदे − बेचे। | +4,49,741 (ज़्यादा puts खरीदे) |
कुछ वेबसाइटें यही बात रेशियो के रूप में बताती हैं, जैसे long ÷ short = 0.33। इसमें वही जानकारी है जो 24.6% long में।
तीन बारीकियाँ जो नए लोग चूक जाते हैं
- कॉन्ट्रैक्ट, रुपये नहीं। फ़ाइल NSE के सभी इंडेक्स futures (NIFTY, BANK NIFTY और बाकी इंडेक्स) को मिलाकर कॉन्ट्रैक्ट गिनती है। यह रुपये की वैल्यू या कौन सा इंडेक्स, यह नहीं बताती।
- Options सीधा दाँव नहीं हैं। put खरीदना मंदी का दाँव भी हो सकता है या पोर्टफ़ोलियो का बीमा। FII 580 में से 98% दिनों पर इंडेक्स puts के नेट खरीदार थे, और clients 99% दिनों पर इंडेक्स puts के नेट बेचने वाले। निशान ढाँचे का हिस्सा है; सिर्फ़ बड़े बदलाव जानकारी देते हैं।
- Expiry के दिन तस्वीर बिगाड़ते हैं। monthly expiry पर expire होते कॉन्ट्रैक्ट गायब हो जाते हैं। इतिहास में पहचाने गए 22 monthly expiry दिनों पर FII long % औसतन 5.6 अंक हिला, बाकी दिनों में 1.4 अंक। नतीजा निकालने से पहले हमेशा expiry के बाद वाले सेशन से तुलना करें।
ट्रेडर्स इसे क्यों देखते हैं: फ़ायदे और सीमाएँ
✅ बड़े दाँव देखें
कैश-मार्केट डेटा दिखाता है कि संस्थाओं ने आज क्या खरीदा; यह दिखाता है कि वे डेरिवेटिव में क्या पकड़े बैठी हैं, अक्सर कहीं बड़े दाँव।
✅ भीड़ वाली पोज़िशन पहचानें
जब कोई समूह बहुत ज़्यादा long या short हो, तो उसके ख़िलाफ़ चाल तेज़ कवरिंग (short covering या long unwinding) करवा सकती है।
✅ आधिकारिक, रोज़, मुफ़्त
हर शाम सीधे NSE की क्लियरिंग कॉर्पोरेशन से; 2024 से इतिहास एक पेज पर।
✅ तेज़ चाल समझाता है
FII के short घटाते हुए तेज़ तेज़ी बताती है कि चाल कुछ हद तक मजबूरी की ख़रीद थी, सिर्फ़ नई उम्मीद नहीं।
सीमाएँ: हमारे टेस्ट में क्या मिला
हमने सभी 580 सेशन (8 जुलाई 2024 से 6 नवंबर 2026) को NIFTY 50 के क्लोज़ से टेस्ट किया। बेस रेट: 48% दिनों पर NIFTY 5 सेशन बाद ऊपर था, और 53% पर 20 सेशन बाद।
| स्थिति | दिन | 5 सेशन बाद NIFTY ऊपर | 20 सेशन बाद ऊपर |
|---|---|---|---|
| सभी दिन (बेस रेट) | 576 | 48% | 53% |
| FII long % 15% से कम (“भारी short”) | 262 | 48% | 57% |
| FII long % 15–20% | 97 | 42% | 53% |
| FII long % 50–70% | 41 | 71% | 73% |
| FII long % 70% से ऊपर | 21 | 43% | 29% |
| FII ने 5 सेशन में 50,000+ कॉन्ट्रैक्ट नेट short घटाए | 76 | 53% | 36% |
| Clients 80%+ long | 34–47 | 47% | 35% |
- “FII बहुत short हैं, इसलिए तेज़ी आनी चाहिए” सही नहीं निकला। 15% से कम long पर NIFTY लगभग किसी भी दूसरे दिन जैसा चला।
- FII long % के लेवल का भविष्य के रिटर्न से कोई रिश्ता नहीं था: अगले 1, 5 और 20 सेशन से correlation −0.01, −0.02 और −0.06।
- रोज़ के बदलाव दिन की चाल का आईना हैं। FII नेट इंडेक्स futures 74% बार तेज़ी वाले दिनों पर बढ़े और गिरावट वाले दिनों पर घटे (उसी दिन), लेकिन अगले दिन से उनका रिश्ता बस 0.05 था।
- बड़ी short covering तेज़ी के बाद आई। जब FII ने पाँच सेशन में 50,000+ नेट short घटाए, तो उनमें से 92% मामलों में NIFTY पहले ही चढ़ चुका था (औसतन +1.97%)। अगले 20 सेशन सिर्फ़ 36% बार ऊपर रहे।
- 50–70% और 70% से ऊपर वाली लाइनें नाटकीय दिखती हैं लेकिन सिर्फ़ जुलाई 2024 से मई 2025 की हैं, जब FII अक्सर नेट long थे, और clients 80%+ वाले सारे दिन जून और अक्टूबर 2026 के बीच के हैं। ऐसे छोटे, एक जगह इकट्ठा सैंपल सबूत नहीं हैं।
तो इसे कैसे इस्तेमाल करें? यह समझने के लिए कि चाल को कौन चला रहा है और पोज़िशन भीड़ वाली हैं या नहीं, और अपने विश्लेषण के एक इनपुट की तरह। अपने आप में टाइमिंग सिग्नल की तरह नहीं। पुराने पैटर्न अनुमान नहीं हैं।
पेज की सैर
Participant के हिसाब से F&O पोज़िशन खोलें। इसमें ऊपर चार कार्ड और तीन चार्ट हैं।
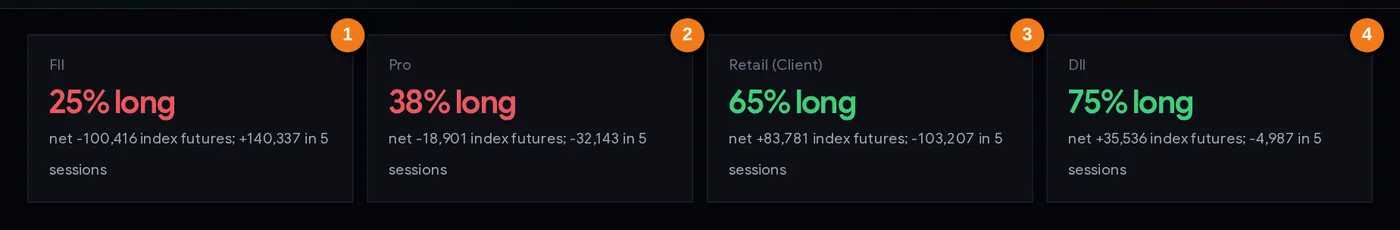
- 1FII: इंडेक्स futures long %, नेट कॉन्ट्रैक्ट और 5 सेशन का बदलाव।
- 2Pro: प्रोप्राइटरी ट्रेडर्स।
- 3Retail (Client): रिटेल, HNI और कंपनियाँ।
- 4DII: म्यूचुअल फ़ंड, बीमा कंपनियाँ, पेंशन फ़ंड।
हर कार्ड एक समूह का इंडेक्स futures long % (50% से कम हो तो लाल, ऊपर हो तो हरा), उसके नेट कॉन्ट्रैक्ट, और पिछले पाँच सेशन में वह नेट कितना बदला, यह दिखाता है। 6 नवंबर 2026 को FII कार्ड पर लिखा था “25% long, net −1,00,416; +1,40,337 in 5 sessions”: FII के पास अब भी long से कहीं ज़्यादा short थे, लेकिन उन्होंने एक हफ़्ते में अपना नेट short 1.4 लाख कॉन्ट्रैक्ट घटाया था।
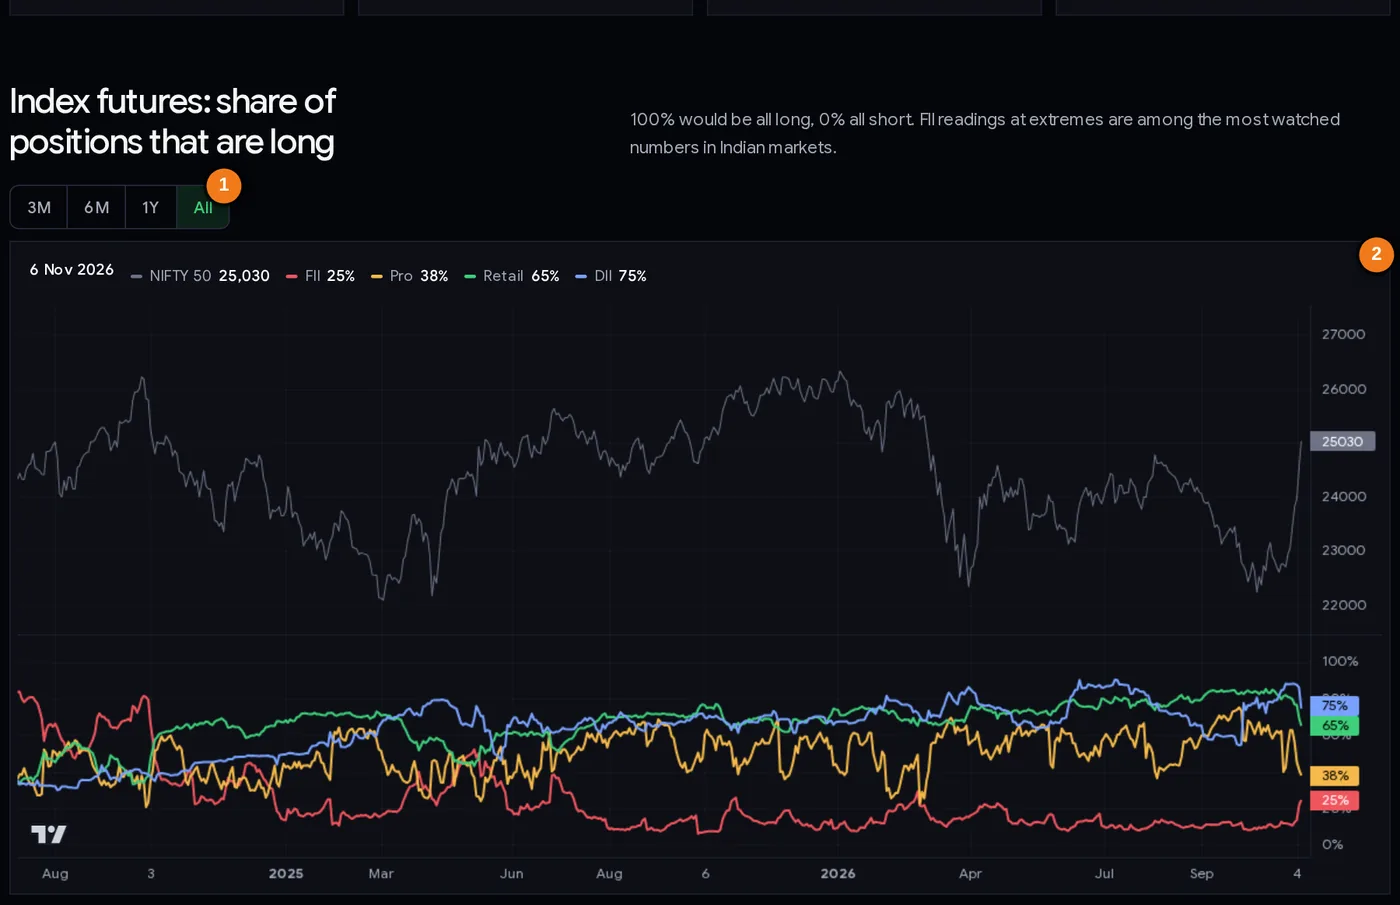
- 1रेंज बटन: 3M, 6M, 1Y या All।
- 2तारीख और हर लाइन के मान वाला लेजेंड; किसी भी दिन को पढ़ने के लिए चार्ट पर माउस ले जाएँ। NIFTY 50 ऊपर के पैनल में है।
चार्ट 1: पोज़िशन का long हिस्सा
ऊपर का पैनल संदर्भ के लिए NIFTY 50 को ग्रे में दिखाता है। नीचे के पैनल में हर समूह की एक लाइन है (FII लाल, Pro नारंगी, Retail हरा, DII नीला) 0–100% के स्केल पर, दाईं ओर रंगीन टैग में ताज़ा मान के साथ। अवधि बदलने के लिए 3M / 6M / 1Y / All बटन इस्तेमाल करें; स्क्रीनशॉट All दिखाता है, जुलाई 2024 तक पीछे। किसी भी तारीख पर हर समूह का मान ऊपर के लेजेंड में पढ़ने के लिए चार्ट पर माउस ले जाएँ।
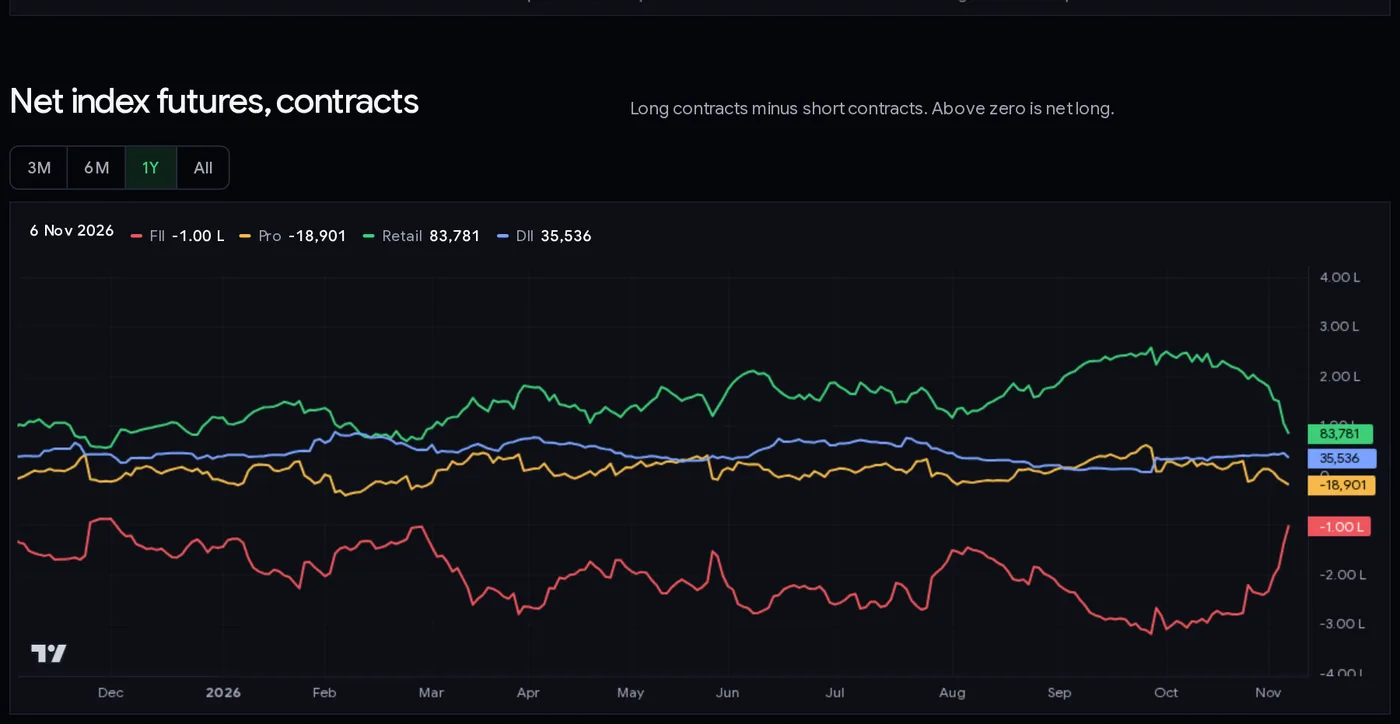
चार्ट 2: नेट इंडेक्स futures
हर समूह के लिए long घटा short, कॉन्ट्रैक्ट में। शून्य लाइन के ऊपर नेट long है। क्योंकि टेबल ज़ीरो-सम है, FII और Retail लाइनें आम तौर पर एक-दूसरे का आईना होती हैं। एक्सिस पर “L” का मतलब लाख कॉन्ट्रैक्ट (−1.00 L = −1,00,000)। दाँव का साइज़ देखने के लिए यह चार्ट long % से बेहतर है: छोटी बुक पर 25% long और बहुत बड़ी बुक पर 25% long बिल्कुल अलग पोज़िशन हैं।
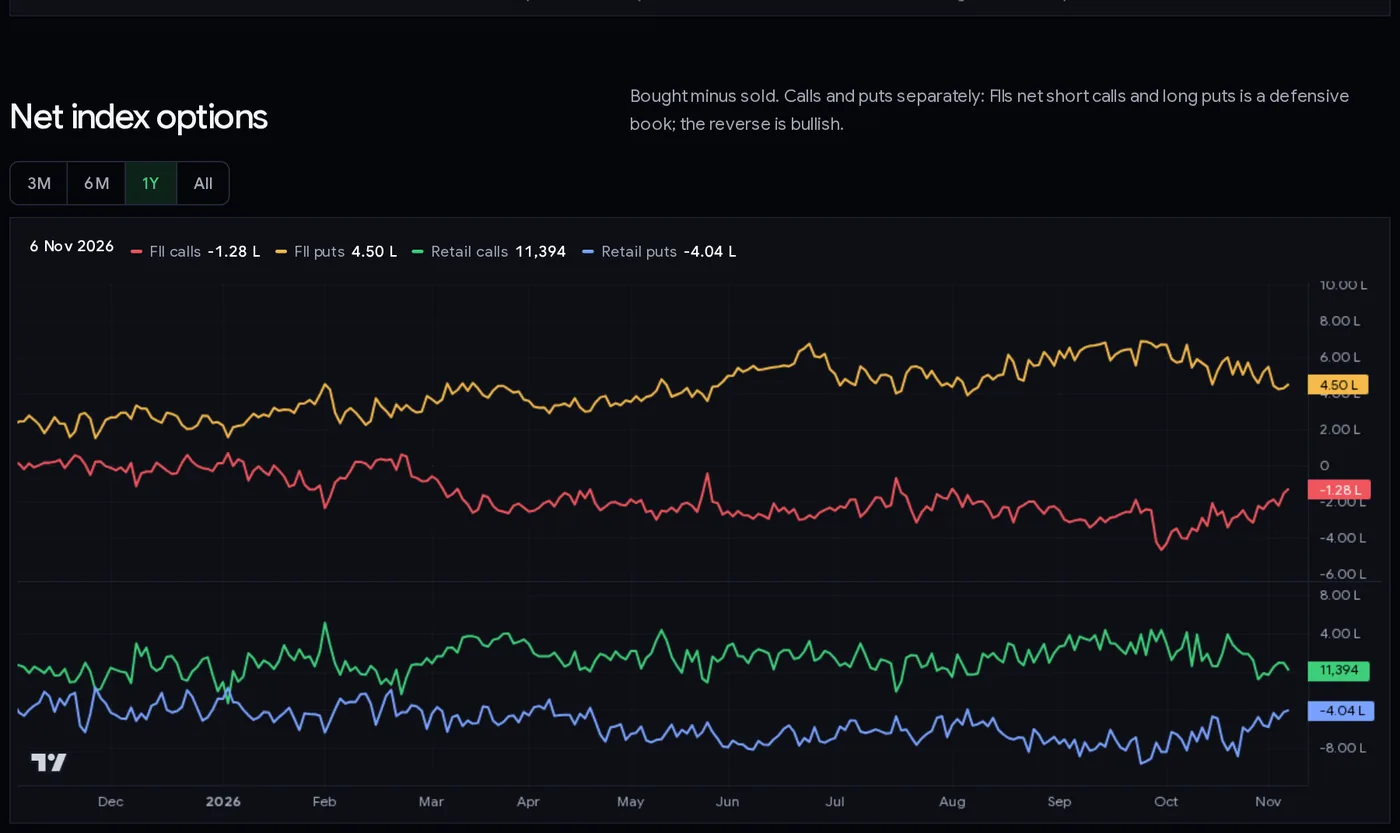
चार्ट 3: नेट इंडेक्स options
Calls और puts खरीदे घटा बेचे: ऊपर के पैनल में FII, नीचे के पैनल में Retail। FII का नेट long puts और short calls रक्षात्मक बुक है (गिरावट से सुरक्षा); उल्टा ज़्यादा तेज़ी वाला है। याद रखें कि FII लगभग हर दिन नेट long puts होते हैं, इसलिए निशान की बजाय बदलाव देखें।
| पेज का हिस्सा | यह क्या बताता है |
|---|---|
| कार्ड | हर समूह का ताज़ा long %, नेट कॉन्ट्रैक्ट और 5 सेशन का बदलाव। |
| Long % चार्ट | समय के साथ हर समूह की futures बुक कितनी तेज़ी या मंदी वाली है। |
| नेट futures चार्ट | कॉन्ट्रैक्ट में हर समूह के नेट दाँव का साइज़। |
| नेट options चार्ट | FII और Retail की call और put पोज़िशन (खरीदे − बेचे)। |
| रेंज बटन | 3 महीने, 6 महीने, 1 साल (डिफ़ॉल्ट) या पूरा इतिहास। |
DII और Pro के options और स्टॉक futures वाली ताज़ा टेबल FII / DII डेटा पेज के नीचे भी है।
स्टेप बाय स्टेप: 10 मिनट का शाम का रूटीन
- शाम लगभग 7:30 बजे के बाद पेज खोलें। ChartMine कामकाजी दिनों में NSE की participant फ़ाइल लगभग 7:10 बजे और फिर लगभग 9:40 बजे इकट्ठा करता है और पेज शाम को रिफ़्रेश होता है। ताज़ा डेटा की तारीख चार्ट के नीचे “What does FII index futures long % mean?” के जवाब में दिखती है।
- पहले FII कार्ड पढ़ें। क्या long % पिछले छह महीनों की तुलना में असामान्य है (चार्ट को 6M पर करें)? क्या 5 सेशन का बदलाव बड़ा है?
- चेक करें कि आज expiry का दिन तो नहीं था। Expiry कैलेंडर इस्तेमाल करें। अगर हाँ, तो किसी उछाल से ज़्यादा मतलब निकालने से पहले अगले सेशन का इंतज़ार करें।
- FII की तुलना Retail से करें। अगर FII short बढ़ा रहे हैं जबकि clients long बढ़ा रहे हैं, तो दोनों एक-दूसरे के ख़िलाफ़ दाँव लगा रहे हैं। नोट करें कि हाल में कौन सही रहा।
- नेट futures चार्ट देखें चाल के साइज़ के लिए, और options चार्ट यह देखने के लिए कि FII सुरक्षा बढ़ा रहे हैं (ज़्यादा puts) या हटा रहे हैं।
- इसे भाव और दूसरे डेटा से मिलाएँ। क्या NIFTY FII के short घटाते हुए चढ़ा (short covering) या उनके short बढ़ाते हुए गिरा? PCR और max pain, futures प्रीमियम और OI build-up चेक करें।
- अपनी डायरी में एक लाइन लिखें और अपना ट्रेडिंग प्लान, stop loss और पोज़िशन साइज़ तब तक न बदलें जब तक आपके अपने भाव लेवल कुछ और न कहें।
ट्रेडर्स इसके तीन इस्तेमाल कैसे करते हैं
प्लेबुक A: short-covering चाल पक्की करें (intraday और स्विंग)
जब NIFTY तेज़ी से चढ़ता है, तो ट्रेडर्स चेक करते हैं कि उसी समय FII के नेट इंडेक्स futures short घटे या नहीं। अगर हाँ, तो तेज़ी का एक हिस्सा short बंद होना था, जो तेज़ हो सकता है लेकिन कवरिंग पूरी होने पर फीका भी पड़ सकता है। वे इसे देर से नया ट्रेड शुरू करने की बजाय मौजूदा ट्रेड को संभालने के लिए इस्तेमाल करते हैं (stop ट्रेल करें, मुनाफ़े का एक हिस्सा बुक करें)। हमारे डेटा में बड़ी कवरिंग आम तौर पर तेज़ी के बाद आई, और अगले 20 सेशन औसत से कमज़ोर रहे।
प्लेबुक B: भीड़ वाले ट्रेड की चेतावनी
जब कोई समूह अपने हाल के इतिहास के हिसाब से किसी चरम पर हो (जैसे clients 80% से ऊपर long, जैसा अक्टूबर 2026 में), तो ट्रेडर्स इसे संकेत मानते हैं कि उस समूह के ख़िलाफ़ चाल तेज़ हो सकती है। यह पोज़िशन छोटी और stop तंग रखने की वजह है, उल्टी तरफ़ दाँव लगाने की नहीं। हमारे सैंपल में clients 80%+ long के बाद सिर्फ़ 35% बार 20 सेशन बाद NIFTY ऊपर था, लेकिन यह 34 एक जगह इकट्ठा दिनों पर टिका है।
प्लेबुक C: निवेशकों के लिए हेज करने वालों का नज़रिया
लंबी अवधि के निवेशक FII के options और futures की तस्वीर से माहौल समझते हैं: बढ़ती put ख़रीद और बढ़ते futures short मतलब बड़ा पैसा खुद को बचा रहा है। कुछ निवेशक घबराकर बेचने की बजाय अपने जोखिम (एसेट एलोकेशन, कैश लेवल) की समीक्षा करके जवाब देते हैं। पेज बताता है कि संस्थाएँ कितनी चिंतित हैं; यह नहीं बताता कि वे सही हैं या नहीं।
पहले पोज़िशन साइज़। participants जो भी कर रहे हों, तय करें कि एक ट्रेड पर आप अपनी पूँजी का कितना गँवा सकते हैं और position size calculator से साइज़ तय करें। option पोज़िशन के लिए option payoff calculator से अपना अधिकतम नुकसान चेक करें।
इतिहास से केस स्टडी
NSE की participant फ़ाइलों (580 सेशन) से पाँच असली दौर, NIFTY 50 क्लोज़ के साथ। कॉन्ट्रैक्ट की गिनती इंडेक्स futures की है।
1. सितंबर 2024: ऊपर पर FII भारी long
26 सितंबर 2024 को FII 79.9% long थे (नेट +3,36,047 कॉन्ट्रैक्ट) और NIFTY 26,216.05 पर बंद हुआ, जनवरी 2026 तक पूरे इतिहास का सबसे ऊँचा क्लोज़। 31 अक्टूबर 2024 तक FII 22.3% long थे (नेट −1,53,227), NIFTY 24,205.35 पर, और 22 जनवरी 2025 तक वे 3,50,328 कॉन्ट्रैक्ट नेट short थे, इतिहास में सबसे ज़्यादा, NIFTY 23,155.35 पर। सबक: FII के बहुत long होने ने गिरावट की चेतावनी नहीं दी; बाज़ार गिरने के साथ वे short हुए। पोज़िशन ने भाव का पीछा किया।
2. 30 सितंबर 2025: “रिकॉर्ड low” जो expiry का असर था
FII long % 16.0% से गिरकर 6.0% पर आया, इतिहास में सबसे कम। लेकिन FII के नेट short मुश्किल से बदले (−1,69,584 से −1,76,090)। गिरावट इसलिए हुई क्योंकि वह monthly expiry का दिन था: expire होते कॉन्ट्रैक्ट बंद होने से FII long 39,999 से 11,968 पर आ गए। NIFTY 24,611.10 था; 20 सेशन बाद यह 25,877.85 (+5.1%) पर था, जबकि FII ने नेट short −1,97,578 (6 अक्टूबर) से −1,06,547 (24 अक्टूबर) तक घटाए। सबक: किसी चरम को पढ़ने से पहले expiry चेक करें। बाद की तेज़ी असली थी, लेकिन “रिकॉर्ड” वाली हेडलाइन कुछ हद तक हिसाब का खेल थी।
3. 30 दिसंबर 2025: बहुत short, और बाज़ार गिरता रहा
expiry के दिन का एक और low: FII 8.8% long, NIFTY 25,938.85। short-covering उछाल की उम्मीद रखने वाले निराश हुए: 9 जनवरी 2026 तक FII 7.5% long थे, और 30 दिसंबर के 60 सेशन बाद NIFTY 22,819.60 (−12.0%) पर था। सबक: “और गिरने के लिए बहुत short” कोई नियम नहीं। केस 2 से तुलना करें: वैसी ही रीडिंग, उल्टा नतीजा।
4. मार्च 2026: FII ने short बढ़ाए, clients ने long बढ़ाए
27 फ़रवरी से 27 मार्च 2026 तक FII नेट इंडेक्स futures −1,24,368 से −2,79,467 कॉन्ट्रैक्ट पर गए, जबकि clients के नेट long +92,841 से +1,65,536 तक बढ़े। NIFTY 25,178.65 से 22,819.60 (−9.4%) तक गिरा। clients गिरावट में long futures जोड़ते रहे और इंडेक्स गिरने के साथ हारने वाली तरफ़ रहे। सबक: जब कोई समूह ट्रेंड के ख़िलाफ़ पोज़िशन जोड़ता रहे, तो देखें कि कौन सही साबित हो रहा है, और अपना stop loss रखें।
5. 30 अक्टूबर से 6 नवंबर 2026: short-covering तेज़ी
FII नेट इंडेक्स futures पाँच सेशन में −2,40,753 से −1,00,416 कॉन्ट्रैक्ट पर गए (+1,40,337), और FII long % 11.1% से 24.6% तक बढ़ा। clients उल्टी तरफ़ गए: 80.5% long (नेट +1,86,988) से 65.1% (नेट +83,781)। NIFTY 23,053.10 से 25,030.35 (+8.6%) तक चढ़ा, जबकि FII ने उन्हीं पाँच सेशन में कैश बाज़ार में लगभग ₹45,960 करोड़ के शेयर भी खरीदे। सबक: पेज पर short covering ऐसी दिखती है। ऊपर के टेस्ट में ऐसी कवरिंग आम तौर पर तेज़ी के बाद आई और अगले हफ़्ते भरोसेमंद रूप से मज़बूत नहीं रहे, इसलिए इसे समझाने वाली बात मानें, वादा नहीं।
आम गलतियाँ
- “FII 90% short हैं, इसलिए बाज़ार क्रैश होगा।” कम FII long % 2025 से सामान्य स्थिति है, अक्सर उनके शेयरों पर हेज। 15% से कम long पर NIFTY किसी भी दूसरे दिन जैसा चला।
- “FII बहुत short हैं, इसलिए short squeeze आना चाहिए।” केस 3: 8.8% long, और NIFTY अगले 60 सेशन में 12% गिरा।
- Expiry के दिनों को नज़रअंदाज़ करना। long % सिर्फ़ कॉन्ट्रैक्ट expire होने से कई अंक उछल सकता है (केस 2)।
- साइज़ के बिना long % पढ़ना। नेट कॉन्ट्रैक्ट भी चेक करें।
- put ख़रीद को मंदी कहना। FII लगभग हर दिन नेट put खरीदार होते हैं; puts अक्सर बीमा होते हैं।
- DII के स्टॉक futures short को मंदी पढ़ना। ये ज़्यादातर म्यूचुअल-फ़ंड आर्बिट्राज हेज हैं।
- आज रात के आँकड़ों पर अगले दिन ट्रेड करना। रोज़ के पोज़िशन बदलाव का अगले दिन की चाल से correlation 0.05 था।
आँकड़े इस्तेमाल करने से पहले की चेकलिस्ट
- डेटा आखिरी सेशन का है (शाम को जारी होता है)।
- आज expiry का दिन नहीं था, या मैं expiry के अगले दिन से तुलना कर रहा हूँ।
- मैंने आज के FII long % की तुलना 50% से नहीं, उसके अपने पिछले 6–12 महीनों से की।
- मैंने सिर्फ़ प्रतिशत नहीं, नेट कॉन्ट्रैक्ट भी चेक किए।
- मैंने देखा कि दूसरी तरफ़ clients ने क्या किया।
- मैंने बदलाव को NIFTY की चाल से मिलाया: तेज़ी के बाद कवरिंग, या गिरावट के बाद नए short?
- मैं इसे संदर्भ की तरह इस्तेमाल कर रहा हूँ। मेरी एंट्री, stop loss और पोज़िशन साइज़ मेरे प्लान से आते हैं।
शब्दावली
| Open interest (OI) | दिन के अंत में अभी भी खुले कॉन्ट्रैक्ट। |
| Participant-wise OI | Client, DII, FII और Pro के हिसाब से open interest का NSE का रोज़ का बँटवारा। |
| Long / short | भाव बढ़ने / गिरने पर फ़ायदा। |
| नेट | Long − short (futures) या खरीदे − बेचे (options), कॉन्ट्रैक्ट में। |
| Long %, long-short रेशियो | Long ÷ (long + short) × 100। |
| हेज | किसी दूसरी पोज़िशन को बचाने के लिए ली गई पोज़िशन, जैसे शेयर पोर्टफ़ोलियो बचाने के लिए इंडेक्स futures short करना। |
| Short covering | short पोज़िशन वापस खरीदना, जो भाव को ऊपर धकेलता है। |
| Long unwinding | long पोज़िशन बेचना, जो भाव को नीचे धकेलता है। |
| Expiry | वह दिन जब कोई futures या options कॉन्ट्रैक्ट ख़त्म होता है; expire होती पोज़िशन OI से गायब हो जाती हैं। |
| आर्बिट्राज | शेयर खरीदना और साथ में उनके futures बेचना ताकि कम जोखिम के साथ भाव का फ़र्क कमाया जा सके। |
| Pro | प्रोप्राइटरी ट्रेडर्स: अपना पैसा ट्रेड करने वाले ब्रोकर। |
| Client | ब्रोकर के ज़रिए ट्रेड करने वाले रिटेल ट्रेडर्स, HNI और कंपनियाँ। |
सवाल-जवाब
FII long short रेशियो क्या है?
यह FII के long इंडेक्स futures कॉन्ट्रैक्ट्स का उनके कुल long और short इंडेक्स futures कॉन्ट्रैक्ट्स में हिस्सा है, NSE के participant-wise open interest से। 6 नवंबर 2026 को यह 24.6% long था (48,656 long, 1,49,072 short)।
जब FII इंडेक्स futures में भारी short हों तो इसका क्या मतलब है?
उनके पास long से कहीं ज़्यादा short इंडेक्स futures कॉन्ट्रैक्ट हैं। अक्सर यह उनकी बड़ी शेयर होल्डिंग पर हेज होता है। 2025 से FII ज़्यादातर दिनों पर 20% से कम long रहे हैं, और ChartMine के टेस्ट में 15% से कम की रीडिंग ने न तेज़ी का अनुमान लगाया न गिरावट का।
Participant-wise OI डेटा कहाँ से आता है?
NSE Clearing की participant प्रकार (Client, DII, FII, Pro) के हिसाब से F&O open interest की रोज़ की फ़ाइल से, जो क्लोज़ के बाद जारी होती है। ChartMine इसे हर कामकाजी शाम इकट्ठा करता है और जुलाई 2024 से इतिहास रखता है।
NSE F&O डेटा में Pro और Client कौन हैं?
Pro का मतलब प्रोप्राइटरी ट्रेडर्स: अपना पैसा ट्रेड करने वाले ब्रोकर और ट्रेडिंग फ़र्में। Client का मतलब ब्रोकर के ज़रिए ट्रेड करने वाले बाकी सब, जिनमें रिटेल ट्रेडर्स, अमीर व्यक्ति और कंपनियाँ शामिल हैं।
क्या FII short covering तेज़ी का संकेत है?
जब तक यह होती है, भाव को ऊपर धकेलती है। लेकिन हमारे 580 सेशन के टेस्ट में बड़ी कवरिंग (पाँच सेशन में 50,000+ कॉन्ट्रैक्ट) ज़्यादातर NIFTY के पहले ही चढ़ जाने के बाद आई, और NIFTY 20 सेशन बाद सिर्फ़ 36% बार ऊपर था।
DII के स्टॉक futures में इतनी बड़ी short पोज़िशन क्यों होती हैं?
ज़्यादातर इसलिए कि म्यूचुअल-फ़ंड आर्बिट्राज स्कीमें कैश बाज़ार में शेयर खरीदती हैं और भाव का फ़र्क कमाने के लिए उन्हीं स्टॉक्स के futures बेचती हैं। पोज़िशन हेज की हुई है, इसलिए यह मंदी का दाँव नहीं।
Expiry के दिन FII long प्रतिशत तेज़ी से क्यों गिरा?
monthly expiry पर expire होते कॉन्ट्रैक्ट बंद होकर open interest से गायब हो जाते हैं। अगर FII के ज़्यादा long expire होते महीने में थे, तो उनका नज़रिया बदले बिना भी उनका long % गिर जाता है। expiry के दिनों पर FII long % औसतन 5.6 अंक हिला, बाकी दिनों में 1.4।