
☰ सभी ट्यूटोरियल
यहाँ से शुरू करें
टूल ट्यूटोरियलChartMine के साथ ट्रेड कैसे करेंस्टॉक्स
स्टॉक मॉनिटरमेरी watchlistस्टॉक स्कोर और चेकलिस्टमार्केट और सेक्टर
Nifty 50Bank NiftySensexFin NiftyDaily market reportMarket breadthसेक्टर रोटेशनसेक्टर हीटमैपस्टॉक स्क्रीनरRelative strength (RS)MCX commodity के भावFear & Greed Indexइसके बाद क्या होता है…स्कैनर
टॉप गेनर्स और लूज़र्सकल देखने लायक स्टॉक्सNR7 स्टॉक्स स्कैनरInside bar stocks52-week high स्टॉक्सGap up और gap down stocksRSI oversold स्टॉक्सGolden cross stocksSuperTrend buy स्टॉक्सScan builderEMA 9/21 crossoverMACD crossoverADX स्ट्रॉन्ग ट्रेंडBollinger breakout / squeezeVolume spike स्टॉक्सOpen = high / open = lowकैंडलस्टिक पैटर्न स्कैनरNarrow CPR scannerF&O डेटा
F&O बैन लिस्टOI build-upऑप्शन चेनPCR & max painExpiry कैलेंडरF&O lot sizeOI build-up heatmapPCR ट्रेंडMax pain trendFutures basisस्टॉक स्क्रीन
क्वार्टरली ग्रोअर्सप्रॉफ़िट ग्रोथ स्टॉक्सLow P/E stocksMutual fund buying52-week low के पास, बढ़ता मुनाफाकर्ज़-मुक्त कंपनियाँHigh ROE और ROCEMagic Formula stocksLow price-to-bookस्मार्ट मनी
FII / DII डेटाशेयरहोल्डिंग बदलावबिग-मनी फ़ुटप्रिंटशॉर्ट सेलिंग डेटाParticipant के हिसाब से F&O पोज़िशनBulk और block dealsप्रमोटर खरीदारीDelivery प्रतिशतकैलेंडर
रिज़ल्ट कैलेंडरतिमाही रिज़ल्ट ट्रैकरबोर्ड मीटिंगकॉर्पोरेट एक्शनIPO कैलेंडरIPO परफ़ॉर्मेंसरिसर्च और प्लानिंग
स्ट्रेटेजी टेस्टरस्टॉक्स की तुलनाडिविडेंड यील्ड स्टॉक्सASM / GSM लिस्टExpiry के दिन की चालसीज़नैलिटी और स्टॉक हिस्ट्रीNSE छुट्टियाँ 2026पोज़िशन साइज़ कैलकुलेटरऑप्शन पेऑफ़ कैलकुलेटरपिवट पॉइंट कैलकुलेटरऔर
स्टॉक स्कैनर हबस्टॉक स्क्रीनसीज़नैलिटी और स्टॉक हिस्ट्री कैसे इस्तेमाल करें
बाज़ार की सीज़नैलिटी पर आसान गाइड: महीनेवार हीटमैप, हफ्ते के दिनों वाले बार और इवेंट स्टडी क्या मापते हैं, पेज का हर हिस्सा कैसे पढ़ें, क्या पिछले महीनों के पैटर्न दोहराते हैं इस पर हमारा अपना टेस्ट, और नवंबर, बजट डे, Reliance और मुहूर्त ट्रेडिंग पर केस स्टडी।
सीज़नैलिटी क्या है, आसान शब्दों में
“नवंबर बाज़ार के लिए अच्छा महीना है।” “बजट डे आमतौर पर नेगेटिव रहता है।” “दिवाली के आसपास बाज़ार चढ़ता है।” ऐसी बातें आप हर साल सुनेंगे। सीज़नैलिटी यह देखना है कि क्या भाव कुछ खास समय पर अलग बर्ताव करते हैं: किसी खास महीने, हफ्ते के दिन, महीने की शुरुआत-अंत पर, या यूनियन बजट, RBI पॉलिसी डे और मुहूर्त ट्रेडिंग जैसे नियमित इवेंट के आसपास।
ChartMine का सीज़नैलिटी और स्टॉक हिस्ट्री सेक्शन इन सवालों का जवाब किस्से-कहानियों से नहीं, डेटा से देता है। इसमें है:
- इंडेक्स: NIFTY 50 (2000 से), BANK NIFTY और SENSEX (2005 से) और FINNIFTY (2012 से), हर एक के साथ महीनेवार रिटर्न का हीटमैप, हफ्ते के दिनों के आंकड़े, सालाना हाई-लो और लंबे समय के रिटर्न।
- NIFTY 50 के लिए इवेंट स्टडी: यूनियन बजट डे, RBI पॉलिसी डे, दिवाली मुहूर्त ट्रेडिंग, लोकसभा चुनाव नतीजे और मंथली F&O expiry, हर इवेंट साल-दर-साल लिस्ट में।
- हर F&O स्टॉक (9 Nov 2026 को 215): शेयर प्राइस हिस्ट्री, महीनेवार रिटर्न और सालाना हाई-लो।
इस ट्यूटोरियल का सबसे ज़रूरी वाक्य: सीज़नल औसत बीते समय का वर्णन है। यह भविष्यवाणी नहीं है। नीचे हमारे अपने टेस्ट में, 2000–2012 के NIFTY 50 के महीनों की रैंकिंग ने 2013–2025 की रैंकिंग के बारे में असल में कुछ भी नहीं बताया।
सही तरीके से इस्तेमाल करें तो सीज़नैलिटी फिर भी काम की है: यह दिखाती है कि किसी इवेंट के आसपास मूव आमतौर पर कितने बड़े होते हैं, कौन से महीने ऐतिहासिक रूप से उतार-चढ़ाव वाले रहे, और कोई स्टॉक दशकों में कैसा चला। बस इसे अकेले खरीदने या बेचने का कारण नहीं बनाना चाहिए।
पेज कौन से पैटर्न मापते हैं
| पैटर्न | क्या मापा जाता है | कहाँ दिखता है |
|---|---|---|
| महीनेवार सीज़नैलिटी | हर साल के लिए एक महीने के आखिरी क्लोज़ से अगले महीने के आखिरी क्लोज़ तक % बदलाव। हर कैलेंडर महीने का औसत, साथ में कितने सालों वह ऊपर रहा। | हीटमैप और उसकी Average और Up years वाली पंक्तियाँ। |
| हफ्ते का दिन | सोमवार, मंगलवार वगैरह का औसत रोज़ का बदलाव, ऊपर वाले दिनों का हिस्सा, और पिछले पाँच साल अलग से। | हफ्ते के दिनों वाले बार। |
| महीने का बदलना (turn of the month) | महीना बदलने के आसपास के दिनों का औसत रोज़ का बदलाव, बाकी सभी दिनों के मुकाबले। | “Turn of the month” बॉक्स। |
| इवेंट स्टडी | किसी बार-बार होने वाले इवेंट के दिन इंडेक्स कैसे चला, उसका ओपनिंग गैप, पहले के 10 दिन, और बाद के 5 और 10 दिन। | इवेंट पेज (बजट, RBI, मुहूर्त, चुनाव, expiry)। |
| लंबे समय के रिटर्न | 1, 3, 5, 10, 15 और 20 साल का कुल रिटर्न और CAGR, साथ में हर साल का क्लोज़, हाई और लो। | रिटर्न और साल-दर-साल वाली टेबल। |
तीन नंबर जो साथ में पढ़ने चाहिए
- Average (औसत): औसत बदलाव। एक बहुत बड़ा साल इसे काफी खींच सकता है (जैसे October 2008 में NIFTY का −26.4%)।
- Up years (या “ऊपर बंद हुआ”): कितनी बार पॉज़िटिव रहा। 50% सिक्का उछालने जैसा है; 60% बस हल्का झुकाव है।
- सालों या इवेंट की गिनती: 26 नवंबर या 32 बजट ज़्यादा नहीं हैं। 5 चुनाव नतीजे लगभग कुछ भी नहीं।
छोटे सैंपल गुमराह क्यों करते हैं
2000 से 2025 तक NIFTY 50 के नवंबर के रिटर्न −9.3% (2011) से +11.9% (2005) तक रहे, आम फैलाव (standard deviation) लगभग 5.7 पॉइंट। सिर्फ 26 सालों के साथ, +2.72% जैसा औसत सिर्फ किस्मत से आसानी से एक पॉइंट या ज़्यादा ऊपर-नीचे हो सकता है। और चुनने को 12 महीने हों, तो कोई न कोई महीना हमेशा “सबसे अच्छा” निकलेगा, चाहे असल में कोई पैटर्न हो ही नहीं।
सीज़नैलिटी क्यों देखें: फायदे और सीमाएँ
✅ किस्सों की जगह तथ्य
“बजट डे पर हमेशा गिरावट आती है” को चेक करना आसान है: NIFTY 50 32 बजट दिनों में से 41% पर ऊपर बंद हुआ। ज़्यादातर नीचे, लेकिन हमेशा बिल्कुल नहीं।
✅ मूव के साइज़ का अंदाज़ा
इवेंट पेज मूव का आम साइज़ दिखाते हैं (NIFTY 50 के लिए बजट डे पर ±1.79%), जो स्टॉप की दूरी और पोज़िशन साइज़ तय करने में मदद करता है।
✅ दशकों का संदर्भ
किसी स्टॉक का हिस्ट्री पेज उसके सबसे बुरे साल, सबसे अच्छे साल और लंबे समय का CAGR दिखाता है: जब आज का मूव बहुत ज़्यादा लगे तब काम का नज़रिया।
✅ हर स्टॉक के लिए एक ही तरीका
सभी 215 F&O स्टॉक्स और चार इंडेक्स एक ही गणना इस्तेमाल करते हैं, तो तुलना बराबरी की होती है।
सीमाएँ (यह फायदों से ज़्यादा मायने रखती हैं)
- पिछले पैटर्न भविष्यवाणी नहीं हैं। बाज़ार बदलते हैं: नए खिलाड़ी, नए नियम, अलग आर्थिक हालात। 2000 के दशक का पैटर्न शायद अब मौजूद ही न हो।
- छोटे सैंपल। हर साल एक ही आंकड़ा, यानी 26 साल के इतिहास में हर महीने के लिए सिर्फ 26 डेटा पॉइंट।
- डेटा माइनिंग। 12 महीने, 5 हफ्ते के दिन, कई इवेंट और 215 स्टॉक्स हों, तो कुछ चौंकाने वाले “पैटर्न” सिर्फ संयोग से दिख जाएँगे।
- जाने-माने पैटर्न फीके पड़ जाते हैं। अगर सब दिसंबर की तेज़ी की उम्मीद करें, तो खरीदार पहले ही खरीद लेते हैं और असर खिसक जाता है या गायब हो जाता है।
- सिर्फ भाव। इंडेक्स और स्टॉक के आंकड़े भाव के बदलाव हैं; डिविडेंड शामिल नहीं हैं।
- औसत फैलाव छुपा लेता है। +2% का औसत +12% वाले सालों और −9% वाले सालों से मिलकर बन सकता है।
हमारा टेस्ट: क्या किसी महीने का बीता समय उसका भविष्य बताता है?
हमने NIFTY 50 के महीनेवार रिटर्न को दो हिस्सों में बाँटा: 2000–2012 और 2013–2025 (सिर्फ पूरे महीने), और दोनों अवधियों में हर महीने का औसत और ऊपर रहने की दर की तुलना की।
| महीना | 2000–2012 औसत | Up years | 2013–2025 औसत | Up years |
|---|---|---|---|---|
| फरवरी | +0.68% | 62% | −1.56% | 38% |
| अप्रैल | +0.80% | 46% | +2.45% | 69% |
| सितंबर | +2.25% | 62% | +0.15% | 54% |
| अक्टूबर | −0.39% | 46% | +1.91% | 77% |
| नवंबर | +3.99% | 69% | +1.44% | 54% |
| दिसंबर | +3.89% | 77% | +1.08% | 54% |
यह क्या दिखाता है:
- पहले हिस्से के दो सबसे मज़बूत महीने (नवंबर और दिसंबर) दूसरे हिस्से में साधारण रहे। 2013 से 2025 तक के 13 सालों में से नवंबर 7 में ऊपर रहा।
- महीने पलट गए। अक्टूबर हल्के नेगेटिव से सबसे अच्छे महीनों में से एक बन गया; फरवरी पॉज़िटिव से सबसे कमज़ोर बन गया।
- कुल मिलाकर, रैंकिंग आगे नहीं चली। हमने मापा कि दोनों अवधियों में 12 महीनों का क्रम कितना मिलता-जुलता था (rank correlation)। जवाब था 0.01, जहाँ 1 का मतलब एक ही क्रम और 0 का मतलब कोई संबंध नहीं।
तो महीनेवार सीज़नैलिटी कैसे इस्तेमाल करें? पृष्ठभूमि की तरह, सिग्नल की तरह नहीं। अगर कोई महीना ऐतिहासिक रूप से उतार-चढ़ाव वाला रहा है, तो हलचल के लिए तैयार रहें। अगर वह “अच्छा” रहा है, तो इसे खरीदने का कारण न मानें। ट्रेड के फैसलों के लिए मौजूदा प्राइस एक्शन, खबरें और सबसे बढ़कर रिस्क मैनेजमेंट चाहिए।
पेजों का टूर
/seasonality/ से शुरू करें। यह एक हब है: कोई इंडेक्स, कोई इवेंट चुनें, या कोई स्टॉक सर्च करें।
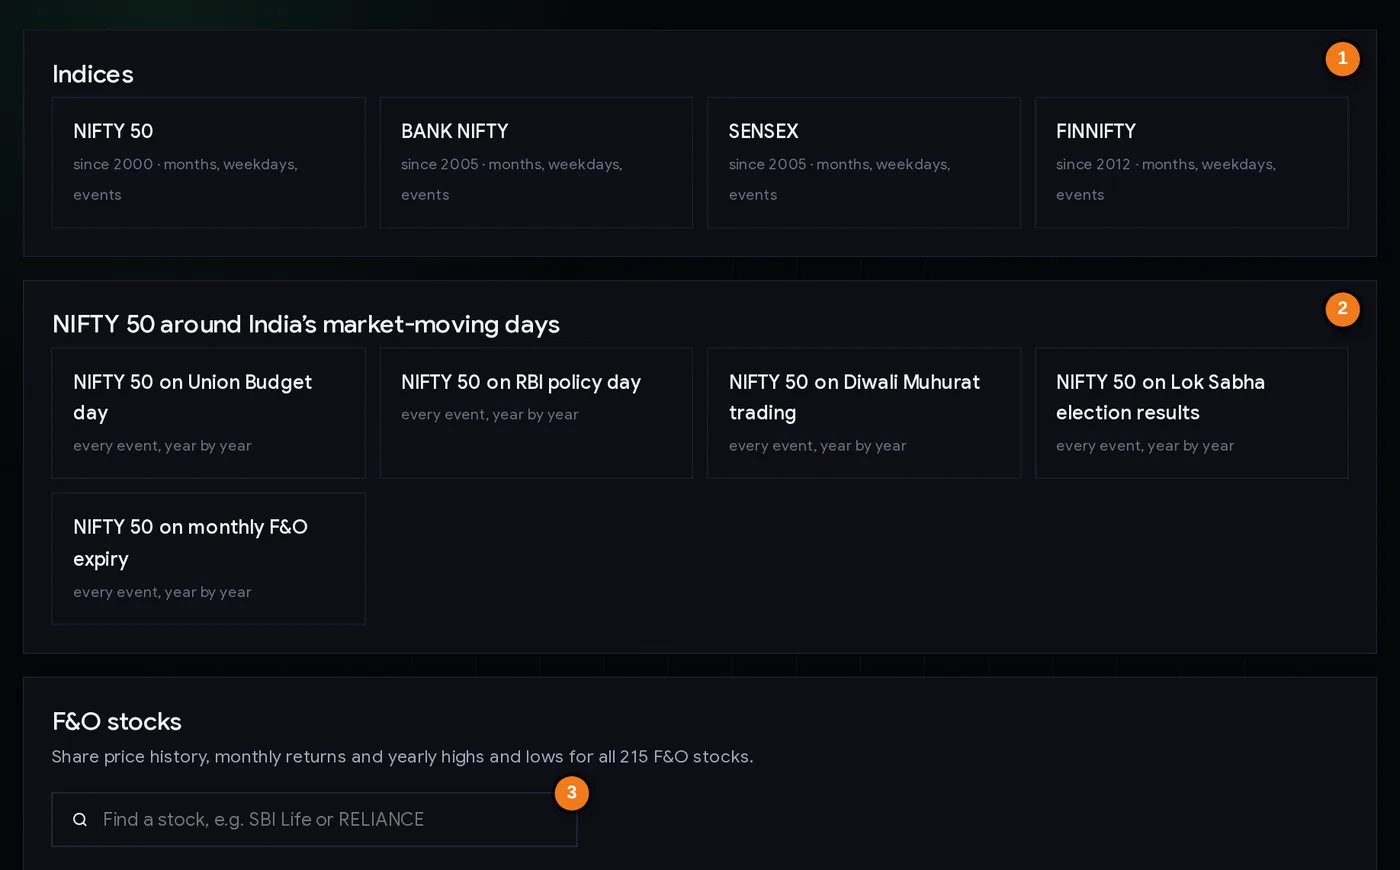
- 1इंडेक्स पेज: NIFTY 50, BANK NIFTY, SENSEX, FINNIFTY
- 2इवेंट स्टडी: बजट, RBI पॉलिसी, मुहूर्त, चुनाव नतीजे, मंथली expiry
- 3215 F&O स्टॉक्स में से कोई भी ढूँढें
उसका पेज खोलने के लिए NIFTY 50 पर क्लिक करें। ऊपर चार सारांश बॉक्स और इवेंट स्टडी के लिंक दिखते हैं।
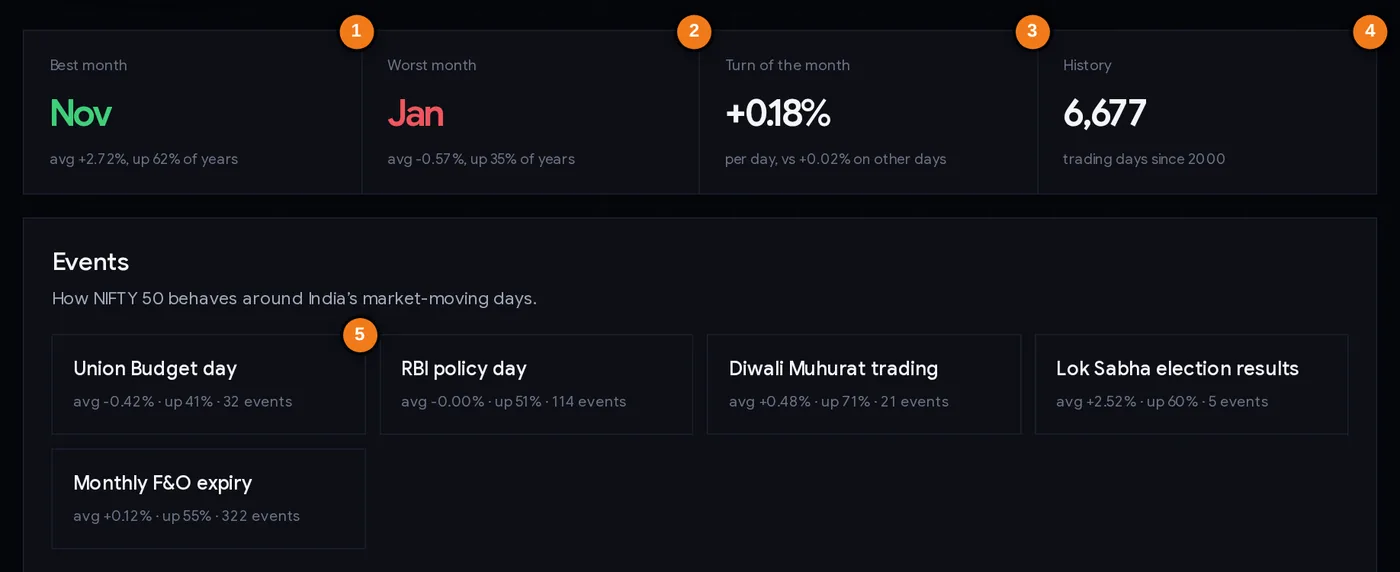
- 1सबसे अच्छा महीना: औसत बदलाव और ऊपर वाले सालों का हिस्सा
- 2सबसे बुरा महीना
- 3बाकी दिनों के मुकाबले turn of the month
- 4नंबरों के पीछे कितना डेटा है
- 5हर इवेंट: उस दिन का औसत, ऊपर बंद होने का हिस्सा, इवेंट की गिनती
सारांश बॉक्स
| बॉक्स | यह क्या बताता है |
|---|---|
| Best month | सबसे ज़्यादा औसत बदलाव वाला कैलेंडर महीना, और वह कितनी बार ऊपर रहा। 9 Nov 2026 को: नवंबर, +2.72%, 62% सालों में ऊपर। |
| Worst month | सबसे कम औसत वाला महीना। जनवरी, −0.57%, 35% सालों में ऊपर। |
| Turn of the month | महीना बदलने के आसपास का औसत रोज़ का बदलाव (+0.18%), बाकी दिनों (+0.02%) के मुकाबले। |
| History | नंबरों के पीछे कितना डेटा है: 2000 से 6,677 ट्रेडिंग दिन। |
बॉक्स के नीचे, हर इवेंट उस दिन का औसत बदलाव, कितनी बार ऊपर बंद हुआ, और इवेंट की गिनती दिखाता है। किसी पर क्लिक करें तो हर इवेंट साल-दर-साल दिखता है, ओपनिंग गैप, पहले के 10 दिन, और बाद के 5 और 10 दिनों के साथ।
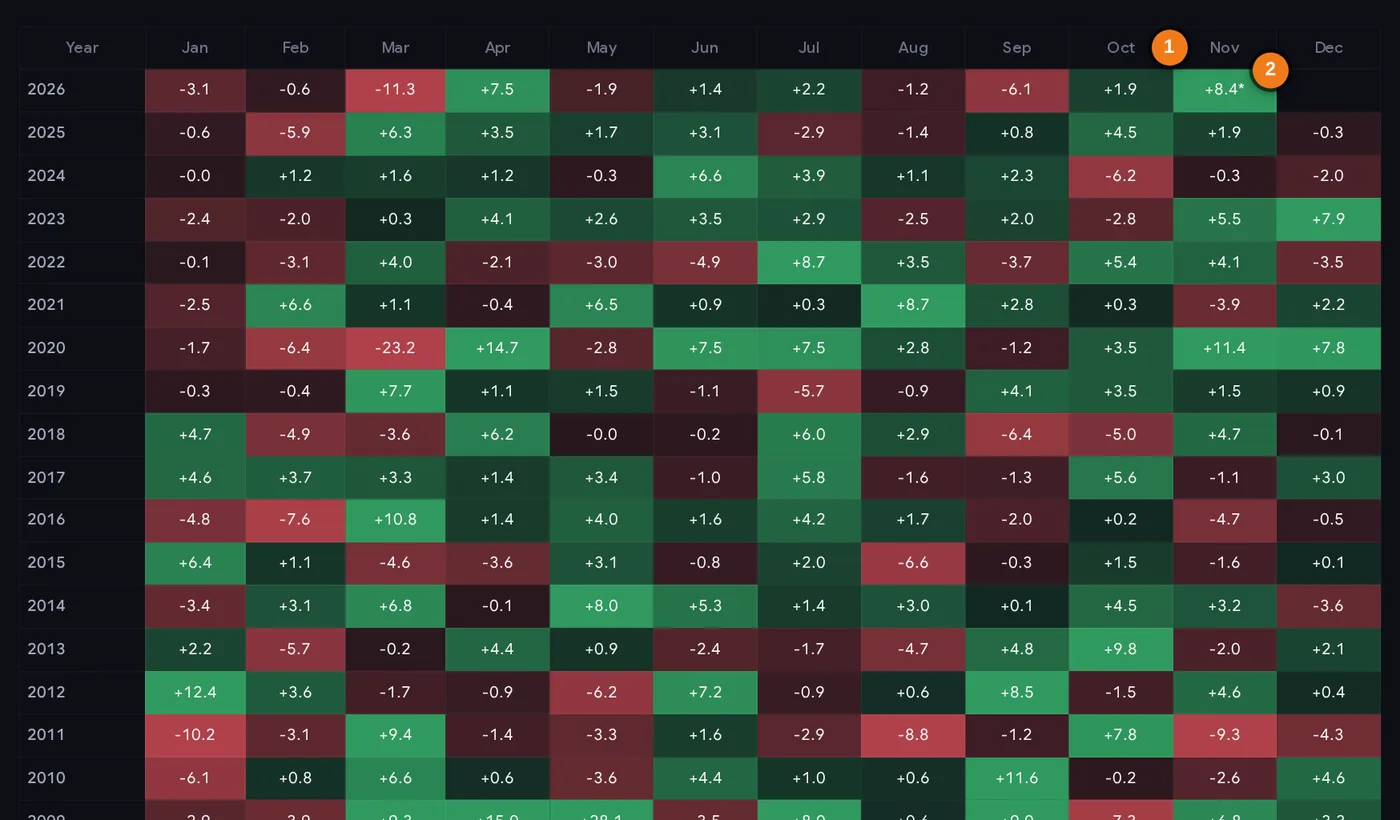
- 1एक महीने का कॉलम (नवंबर)
- 2चल रहा महीना, * से चिह्नित और औसत से बाहर
हीटमैप कैसे पढ़ें
- हर पंक्ति एक साल है, हर कॉलम एक महीना। हरे खाने ऊपर बंद हुए, लाल नीचे; गहरे रंग का मतलब बड़ा मूव।
- तारांकन (*) चल रहे महीने को दिखाता है। 9 Nov 2026 को November 2026 अपने पहले हफ्ते के बाद, मुहूर्त सेशन मिलाकर, +8.4% दिखा रहा था। अधूरा महीना औसत में शामिल नहीं होता।
- किसी कॉलम के औसत पर भरोसा करने से पहले उसे ऊपर से नीचे तक देखें: क्या हरे खाने सालों में फैले हैं, या एक ही दशक में इकट्ठा हैं?
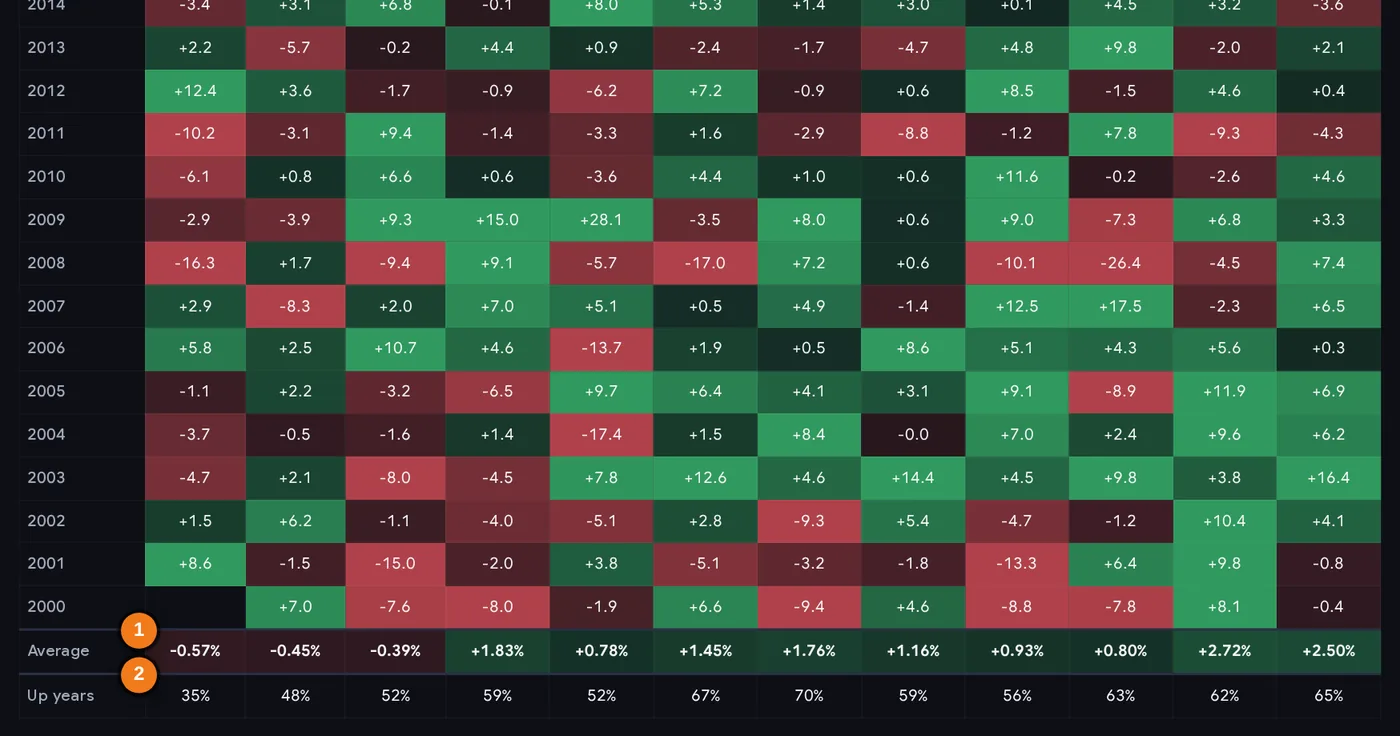
- 1हर महीने का औसत बदलाव (सिर्फ पूरे साल)
- 2हर महीना कितने सालों ऊपर बंद हुआ
- सबसे नीचे Average वाली पंक्ति हर महीने का औसत है; Up years उन सालों का हिस्सा है जिनमें वह महीना पॉज़िटिव रहा।
- दोनों पंक्तियों की तुलना करें: दिसंबर का +2.50% औसत 65% up years के साथ और जुलाई का +1.76% 70% के साथ दिखाते हैं कि ज़्यादा औसत वाला महीना हमेशा वही नहीं होता जो सबसे ज़्यादा बार ऊपर गया।
पेज पर और नीचे
- 1 से 20 साल के रिटर्न, कुल रिटर्न और CAGR (वह स्थिर सालाना दर जो वही नतीजा देती है) के साथ।
- साल-दर-साल: हर साल का क्लोज़िंग लेवल, रिटर्न, सबसे ऊँचा और सबसे नीचा क्लोज़ तारीखों के साथ।
- हफ्ते का दिन: औसत बदलाव, ऊपर वाले दिनों का हिस्सा, और पिछले पाँच साल अलग से।
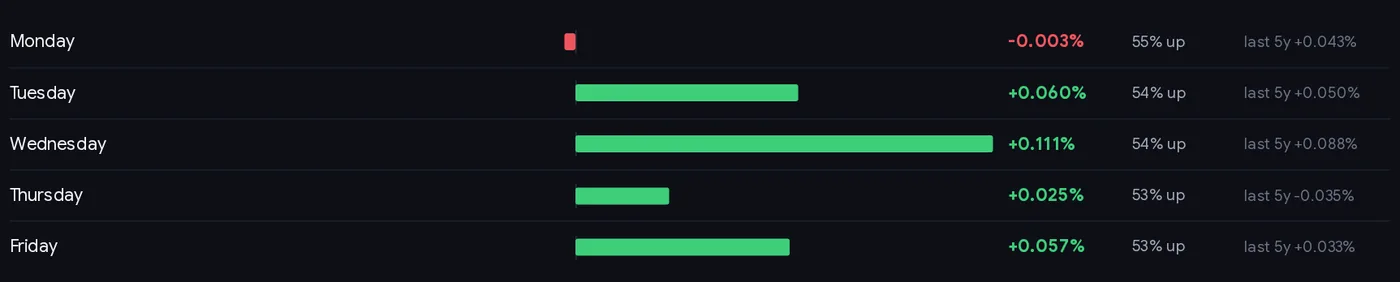
हफ्ते के दिनों के आंकड़े भी बहुत छोटे और अस्थिर हैं। 2000 से बुधवार का औसत सबसे अच्छा (+0.111%) और सोमवार का सबसे कमज़ोर (−0.003%) रहा, फिर भी हर दिन सिर्फ 53–55% दिनों में ऊपर रहा, और पिछले पाँच सालों में गुरुवार का औसत नेगेटिव (−0.035%) हो गया। इतने छोटे फर्क खर्चों और रोज़ के आम शोर में दब जाते हैं।
हर F&O स्टॉक का ऐसा ही पेज है (जैसे Reliance शेयर प्राइस हिस्ट्री), जिसमें उसका अपना हीटमैप, रिटर्न, “अगर आपने निवेश किया होता” टेबल और बजट डे का बर्ताव है।
स्टेप बाय स्टेप: सीज़नैलिटी को समझदारी से इस्तेमाल करना (10 मिनट)
- एक सवाल से शुरू करें, जैसे “बजट डे पर NIFTY 50 आमतौर पर कैसा चलता है?” या “क्या इस स्टॉक का कोई नियमित कमज़ोर महीना रहा है?”
- इंडेक्स, इवेंट या स्टॉक का पेज खोलें।
- औसत, ऊपर रहने की दर और आंकड़ों की गिनती साथ में पढ़ें। 40% से 60% के बीच की दर सिक्का उछालने के करीब है।
- फैलाव देखें: हीटमैप का कॉलम या इवेंट टेबल देखें। क्या औसत एक-दो बहुत बड़े सालों की वजह से है?
- हाल के सालों को अलग से चेक करें। क्या पैटर्न पिछले 10 सालों में टिका, या सिर्फ पहले था?
- इसे साइज़ के लिए इस्तेमाल करें, दिशा के लिए नहीं। इवेंट वाले दिनों में, मूव का आम साइज़ दिशा से ज़्यादा भरोसेमंद है। उसी हिसाब से स्टॉप की दूरी और पोज़िशन साइज़ एडजस्ट करें।
- मौजूदा जानकारी के साथ जोड़ें: ट्रेंड, खबरें, रिज़ल्ट और पोज़िशनिंग (जैसे OI build-up और PCR)।
- लिखें कि आप क्या उम्मीद करते हैं और क्यों, फिर उसकी तुलना असल में जो हुआ उससे करें।
ट्रेडर और निवेशक इसे इस्तेमाल करने के तीन तरीके
प्लेबुक A: इवेंट वाले दिन की तैयारी
बजट या RBI पॉलिसी डे से पहले इवेंट पेज खोलें। मूव का आम साइज़ और पिछले नतीजों की रेंज नोट करें। ऐसे दिनों पर कई ट्रेडर किसी दिशा पर दाँव लगाने के बजाय पोज़िशन साइज़ कम करते हैं या स्टॉप चौड़े करते हैं (और रुपयों में रिस्क बराबर रखने के लिए साइज़ घटाते हैं)। अगर आप options ट्रेड करते हैं, तो बड़ा अनुमानित मूव प्रीमियम के बर्ताव पर असर डालता है।
प्लेबुक B: लंबे समय के निवेशकों के लिए नज़रिया
किसी स्टॉक के हिस्ट्री पेज पर सबसे बुरे कैलेंडर साल और हाई से सबसे गहरी गिरावटें देखें। अगर आपके पास का कोई स्टॉक अपने पीक से 17% नीचे है, जैसा Reliance 8 Nov 2026 को था (July 2024 के सबसे ऊँचे क्लोज़ ₹1,600.90 के मुकाबले ₹1,324), तो उसका इतिहास दिखाता है कि ऐसी गिरावटें आम रही हैं या नहीं और कितने समय चलीं। यह संदर्भ घबराहट में बेचने से रोक सकता है, हालाँकि इसका मतलब यह नहीं कि रिकवरी पक्की है।
प्लेबुक C: सुनी हुई बात को चेक करना
जब कोई कहे “यह महीना हमेशा अच्छा रहता है” या “यह स्टॉक रिज़ल्ट से पहले हमेशा चढ़ता है”, तो उसे चेक करें। ऊपर वाले साल गिनें, पिछले दस साल अलग से देखें, और घाटे वाले सालों का साइज़ देखें। ज़्यादातर ऐसी बातें ज़्यादा से ज़्यादा हल्का झुकाव निकलती हैं।
हमेशा रिस्क पहले। सीज़नल टेबल कुछ भी दिखाए, हर ट्रेड पर अपना अधिकतम नुकसान तय करें, stop loss लगाएँ, और पोज़िशन साइज़ कैलकुलेटर से पोज़िशन का साइज़ तय करें।
केस स्टडी (8 Nov 2026 तक का डेटा)
1. NIFTY 50 का “सबसे अच्छा महीना”: नवंबर
26 पूरे सालों में नवंबर का औसत +2.72% रहा और यह 62% सालों में ऊपर रहा: पेज पर सबसे अच्छा महीना। लेकिन वह लगभग सारी बढ़त इतिहास के पहले हिस्से से आई। 2000 से 2012 तक नवंबर का औसत +3.99% था और यह 13 में से 9 सालों में ऊपर रहा; 2013 से 2025 तक इसका औसत +1.44% था और यह 13 में से 7 में ऊपर रहा। 2013–2025 के नवंबर थे: −2.0, +3.2, −1.6, −4.7, −1.1, +4.7, +1.5, +11.4, −3.9, +4.1, +5.5, −0.3, +1.9 (%)। सबक: “सबसे अच्छा महीना” का लेबल पुराने डेटा और 2020 के एक बहुत मज़बूत नवंबर पर टिका था।
2. यूनियन बजट डे: बड़े मूव, कोई भरोसेमंद दिशा नहीं
2000 से 32 बजट दिनों में NIFTY 50 का उस दिन औसत −0.42% रहा (मीडियन −0.13%) और यह सिर्फ 41% बार ऊपर बंद हुआ। मूव का आम साइज़ ±1.79% था। हाल के साल फैलाव दिखाते हैं: 2021 में +4.74%, 2020 में −2.51%, 1 Feb 2026 को −1.96% (रविवार का सेशन) और 1 Feb 2025 को −0.11% (शनिवार का सेशन)। सबक: दिशा में बस हल्का झुकाव है, लेकिन मूव अक्सर बड़ा होता है। दिशा नहीं, साइज़ के लिए प्लान करें।
3. हर स्टॉक का अपना कैलेंडर होता है: Reliance
Reliance का औसतन सबसे अच्छा महीना अप्रैल रहा (+4.55%, 59% सालों में ऊपर) और सबसे कमज़ोर जनवरी (−0.08%)। नवंबर में, जो NIFTY का “सबसे अच्छा” महीना है, Reliance 26 में से 14 सालों में ऊपर बंद हुआ, औसत +0.63% के साथ। बजट डे पर इसका औसत −0.93% रहा और यह सिर्फ 34% बार ऊपर बंद हुआ (32 बजट)। सबक: इंडेक्स की सीज़नैलिटी अलग-अलग स्टॉक्स पर लागू नहीं होती, और 59% की दर हल्का झुकाव है, दाँव लगाने लायक पैटर्न नहीं।
4. मुहूर्त ट्रेडिंग और चुनाव: बहुत छोटे सैंपल
दिवाली मुहूर्त सेशनों में NIFTY 50 का औसत +0.48% रहा और 21 इवेंट में से 71% में यह ऊपर बंद हुआ। लोकसभा चुनाव नतीजों के दिन इसका औसत +2.52% रहा और 60% में ऊपर बंद हुआ, लेकिन सिर्फ 5 इवेंट से, जिनमें से एक भी औसत को कई पॉइंट हिला सकता है। सबक: जितने कम इवेंट, औसत का उतना कम मतलब। मुहूर्त कम वॉल्यूम वाला एक घंटे का सेशन है; इसे एक रस्म मानें, सिग्नल नहीं।
आम गलतियाँ
- “यह महीना आमतौर पर अच्छा रहता है” सोचकर खरीदना। हमारे दो हिस्सों वाले टेस्ट में महीनों की रैंकिंग आगे नहीं चली।
- ऊपर रहने की दर और गिनती के बिना सिर्फ औसत पढ़ना। 5 इवेंट से +2% बस शोर है।
- फैलाव को नज़रअंदाज़ करना। उसी महीने में +12% और −9% वाले साल रहे हैं।
- इंडेक्स और स्टॉक के पैटर्न मिला देना। हर स्टॉक का अपना इतिहास होता है।
- सैकड़ों पेजों में पैटर्न ढूँढना और सबसे चौंकाने वाले पर कदम उठाना। संयोग से कुछ न कुछ हमेशा चौंकाने वाला दिखेगा।
- चल रहे महीने को पैटर्न का हिस्सा मानना। मज़बूत पहला हफ्ता सीज़नल औसत के बारे में कुछ नहीं कहता।
- रिस्क मैनेजमेंट छोड़ देना क्योंकि इतिहास किसी ट्रेड के “पक्ष में” है।
सीज़नैलिटी चेकलिस्ट
- मैंने औसत, ऊपर रहने की दर और सालों या इवेंट की गिनती साथ में पढ़ी।
- ऊपर रहने की दर 50% से साफ दूर है, 55% या 60% नहीं।
- मैंने अलग-अलग सालों में बहुत बड़े अपवाद देखे।
- पैटर्न पिछले 10 सालों में भी दिखता है, सिर्फ पहले नहीं।
- मैं इसे संदर्भ (मूव का साइज़, उतार-चढ़ाव) के लिए इस्तेमाल कर रहा हूँ, buy या sell सिग्नल की तरह नहीं।
- मैंने मौजूदा ट्रेंड, खबरें और रिज़ल्ट भी चेक किए।
- किसी भी ट्रेड से पहले stop loss और पोज़िशन साइज़ तय हैं।
शब्दावली
| सीज़नैलिटी | साल, महीने या हफ्ते के कुछ खास समय पर भावों के अलग बर्ताव की प्रवृत्ति, या दिखने वाली प्रवृत्ति। |
| हीटमैप | महीनेवार रिटर्न की टेबल जिसमें साइज़ और दिशा के हिसाब से रंग होते हैं। |
| Up years / ऊपर रहने की दर | पॉज़िटिव बदलाव वाले सालों (या इवेंट) का हिस्सा। |
| इवेंट स्टडी | बजट जैसे किसी बार-बार होने वाले इवेंट के आसपास भाव के बर्ताव को मापना। |
| Turn of the month | एक महीने के अंत और अगले की शुरुआत के आसपास के ट्रेडिंग दिन। |
| मुहूर्त ट्रेडिंग | दिवाली पर होने वाला छोटा खास सेशन। |
| CAGR | Compound annual growth rate: वह स्थिर सालाना दर जो वही कुल रिटर्न देती है। |
| Standard deviation | नतीजे अपने औसत के आसपास कितने फैले हैं, इसका माप। |
| Rank correlation | दो क्रम कितने मिलते-जुलते हैं, −1 (उल्टे) से 0 (कोई संबंध नहीं) होते हुए 1 (एक जैसे) तक। |
| डेटा माइनिंग | कई संभावित पैटर्न में तब तक ढूँढना जब तक कोई संयोग से अहम न दिखने लगे। |
सवाल-जवाब
भारतीय शेयर बाज़ार के लिए सबसे अच्छा महीना कौन सा है?
November 2026 तक, ChartMine के NIFTY 50 पेज पर 2000 से नवंबर का औसत महीनेवार रिटर्न सबसे ज़्यादा रहा (+2.72%, 62% सालों में ऊपर)। लेकिन इसका ज़्यादातर हिस्सा 2013 से पहले का है; 2013 से 2025 तक नवंबर 13 में से सिर्फ 7 सालों में ऊपर रहा। पिछले महीनों के पैटर्न भविष्यवाणी नहीं हैं।
क्या शेयर बाज़ार की सीज़नैलिटी काम करती है?
सीज़नल औसत बीते समय का वर्णन हैं और अक्सर फीके पड़ जाते हैं। हमारे टेस्ट में, 2000–2012 के NIFTY 50 के सबसे अच्छे और सबसे बुरे महीनों के क्रम का 2013–2025 के क्रम से असल में कोई संबंध नहीं था (rank correlation 0.01)। सीज़नैलिटी को संदर्भ की तरह इस्तेमाल करें, ट्रेडिंग सिग्नल की तरह नहीं।
बजट डे पर NIFTY कैसा चलता है?
2000 से 32 यूनियन बजट दिनों में NIFTY 50 का उस दिन औसत −0.42% रहा (मीडियन −0.13%) और यह 41% बार ऊपर बंद हुआ। आम मूव लगभग ±1.79% था, इसलिए मूव का साइज़ उसकी दिशा से ज़्यादा मायने रखता है।
क्या मुहूर्त ट्रेडिंग आमतौर पर पॉज़िटिव रहती है?
21 दिवाली मुहूर्त सेशनों में से 71% में NIFTY 50 ऊपर बंद हुआ, औसत +0.48% के साथ। सेशन लगभग एक घंटे का होता है और वॉल्यूम कम होता है, और 21 इवेंट छोटा सैंपल है।
Turn-of-the-month इफेक्ट क्या है?
महीने के अंत और शुरुआत के आसपास के कुछ दिनों में भावों के बेहतर करने की प्रवृत्ति। NIFTY 50 पर 2000 से इन दिनों का औसत +0.18% रहा, बाकी दिनों के +0.02% के मुकाबले। दूसरे पैटर्न की तरह, यह भी शायद टिके नहीं।
किसी स्टॉक की महीनेवार रिटर्न हिस्ट्री कहाँ देख सकते हैं?
ChartMine पर सभी 215 F&O स्टॉक्स का सीज़नैलिटी पेज है, जिसमें महीनेवार रिटर्न का हीटमैप, 1 से 20 साल के रिटर्न, सालाना हाई-लो और बजट डे का बर्ताव है। /seasonality/ पर स्टॉक सर्च करें।
क्या सीज़नल पैटर्न ट्रेड करने लायक भरोसेमंद हैं?
अकेले, नहीं। सैंपल छोटे हैं (हर साल एक आंकड़ा), कई पैटर्न संयोग से दिखते हैं, और जाने-माने पैटर्न फीके पड़ जाते हैं। किसी भी सीज़नल आइडिया को मौजूदा प्राइस एक्शन और सख्त रिस्क मैनेजमेंट के साथ जोड़ें।