
☰ सभी ट्यूटोरियल
यहाँ से शुरू करें
टूल ट्यूटोरियलChartMine के साथ ट्रेड कैसे करेंस्टॉक्स
स्टॉक मॉनिटरमेरी watchlistस्टॉक स्कोर और चेकलिस्टमार्केट और सेक्टर
Nifty 50Bank NiftySensexFin NiftyDaily market reportMarket breadthसेक्टर रोटेशनसेक्टर हीटमैपस्टॉक स्क्रीनरRelative strength (RS)MCX commodity के भावFear & Greed Indexइसके बाद क्या होता है…स्कैनर
टॉप गेनर्स और लूज़र्सकल देखने लायक स्टॉक्सNR7 स्टॉक्स स्कैनरInside bar stocks52-week high स्टॉक्सGap up और gap down stocksRSI oversold स्टॉक्सGolden cross stocksSuperTrend buy स्टॉक्सScan builderEMA 9/21 crossoverMACD crossoverADX स्ट्रॉन्ग ट्रेंडBollinger breakout / squeezeVolume spike स्टॉक्सOpen = high / open = lowकैंडलस्टिक पैटर्न स्कैनरNarrow CPR scannerF&O डेटा
F&O बैन लिस्टOI build-upऑप्शन चेनPCR & max painExpiry कैलेंडरF&O lot sizeOI build-up heatmapPCR ट्रेंडMax pain trendFutures basisस्टॉक स्क्रीन
क्वार्टरली ग्रोअर्सप्रॉफ़िट ग्रोथ स्टॉक्सLow P/E stocksMutual fund buying52-week low के पास, बढ़ता मुनाफाकर्ज़-मुक्त कंपनियाँHigh ROE और ROCEMagic Formula stocksLow price-to-bookस्मार्ट मनी
FII / DII डेटाशेयरहोल्डिंग बदलावबिग-मनी फ़ुटप्रिंटशॉर्ट सेलिंग डेटाParticipant के हिसाब से F&O पोज़िशनBulk और block dealsप्रमोटर खरीदारीDelivery प्रतिशतकैलेंडर
रिज़ल्ट कैलेंडरतिमाही रिज़ल्ट ट्रैकरबोर्ड मीटिंगकॉर्पोरेट एक्शनIPO कैलेंडरIPO परफ़ॉर्मेंसरिसर्च और प्लानिंग
स्ट्रेटेजी टेस्टरस्टॉक्स की तुलनाडिविडेंड यील्ड स्टॉक्सASM / GSM लिस्टExpiry के दिन की चालसीज़नैलिटी और स्टॉक हिस्ट्रीNSE छुट्टियाँ 2026पोज़िशन साइज़ कैलकुलेटरऑप्शन पेऑफ़ कैलकुलेटरपिवट पॉइंट कैलकुलेटरऔर
स्टॉक स्कैनर हबस्टॉक स्क्रीनइवेंट स्टडी (इसके बाद क्या होता है…) कैसे इस्तेमाल करें
ChartMine की इवेंट स्टडी पर पूरी, आसान गाइड: 11 इवेंट में से हर एक कैसे तय होता है, आम दिन के मुकाबले दो साल का NSE डेटा क्या दिखाता है, किन झुकावों (bias) से सावधान रहें, किसी आइडिया को स्टेप बाय स्टेप कैसे परखें, और अलग-अलग स्टॉक्स की असली केस स्टडी।
इवेंट स्टडी क्या है, आसान शब्दों में
हर दिन आप ऐसी बातें सुनते हैं जैसे “gap up वाले स्टॉक्स दौड़ते रहते हैं”, “52-week high breakout खरीदो” या “NR7 का मतलब बड़ा मूव आने वाला है”। इनमें से ज़्यादातर बिना जाँचे दोहराई जाती हैं। इसके बाद क्या होता है… पेज इन्हें जाँचता है।
यह 11 आम चार्ट इवेंट लेता है (gap-up, gap-down, नए 52-week high और low, NR7, inside bar, बड़े खरीदार वाले दिन, वॉल्यूम में उछाल, 5% ऊपर और नीचे वाले दिन, लगातार तीन दिन गिरावट), पिछले दो सालों में 1,421 एक्टिव ट्रेड होने वाले NSE स्टॉक्स में हर बार जब ये हुए उन्हें ढूँढता है, और मापता है कि स्टॉक ने अगले 1, 5 और 20 सेशन में क्या किया। फिर यह उसे इसके बगल में रखता है कि आम दिन के बाद स्टॉक्स ने क्या किया, ताकि आप देख सकें कि इवेंट से कोई फर्क पड़ा या नहीं।
इसे इवेंट स्टडी कहते हैं: फाइनेंस में रिसर्च का एक स्टैंडर्ड तरीका। एक-दो याद रह जाने वाले उदाहरणों (ज़्यादातर ट्रेडिंग के मिथक ऐसे ही शुरू होते हैं) के बजाय, यह हज़ारों केस देखता है और औसत और फैलाव बताता है।
याद रखने लायक एक बात: पेज बताता है कि बीते समय में किसी इवेंट के बाद स्टॉक्स ने औसतन कैसा बर्ताव किया। यह नहीं बताता कि कोई एक स्टॉक आगे क्या करेगा, और औसत नतीजों की बहुत चौड़ी रेंज छुपा लेता है।
11 इवेंट और हर एक कैसे तय होता है
| इवेंट | इस्तेमाल किया गया सटीक नियम |
|---|---|
| Gap up 2%+ | पिछले क्लोज़ से कम से कम 2% ऊपर खुला। |
| Gap down 2%+ | पिछले क्लोज़ से कम से कम 2% नीचे खुला। |
| नया 52-week high | पिछले 250 सेशन के अपने सबसे ऊँचे क्लोज़ के ऊपर बंद हुआ। |
| नया 52-week low | पिछले 250 सेशन के अपने सबसे नीचे क्लोज़ के नीचे बंद हुआ। |
| NR7 | दिन की high-low रेंज पिछले 7 सेशन में सबसे संकरी थी। |
| Inside bar | दिन का high और low दोनों पिछले दिन की रेंज के अंदर थे। |
| बड़े खरीदार वाला दिन | डिलीवर हुए शेयर स्टॉक के नॉर्मल (पिछले 50 सेशन का मीडियन) के कम से कम 3×, नॉर्मल या ज़्यादा delivery % और कम से कम ₹0.5 करोड़ टर्नओवर के साथ। |
| ऊपर वाले दिन 3× वॉल्यूम | वॉल्यूम अपने 20 दिन के एवरेज का कम से कम 3×, और स्टॉक ऊपर बंद हुआ। |
| एक दिन में 5%+ ऊपर | पिछले क्लोज़ से कम से कम 5% ऊपर बंद हुआ। |
| एक दिन में 5%+ नीचे | कम से कम 5% नीचे बंद हुआ। |
| लगातार 3 दिन गिरावट | लगातार तीन सेशन नीचे बंद हुआ। |
“आगे क्या हुआ” कैसे मापा जाता है
- अगला सेशन, 5 सेशन बाद, 20 सेशन बाद: इवेंट वाले दिन के क्लोज़ से 1, 5 या 20 ट्रेडिंग दिन बाद के क्लोज़ तक % बदलाव। बीस सेशन लगभग एक महीना है।
- % higher: कितने केस में स्टॉक उस समय इवेंट वाले दिन के क्लोज़ से ऊपर था।
- औसत और मीडियन: औसत कुछ बहुत बड़े मूव से ऊपर या नीचे खिंच जाता है; मीडियन (बीच वाला केस) आम नतीजा दिखाता है। जब दोनों में बहुत फर्क हो, तो कुछ बड़े विजेता या हारने वाले औसत को चला रहे हैं।
- Any day (कोई भी दिन): आम दिनों के लिए वही माप (हर स्टॉक के हर तीसरे ट्रेडिंग दिन का सैंपल)। यह पैमाना है। कोई इवेंट तभी दिलचस्प है जब वह “any day” को हराए।
भाव split और bonus के लिए एडजस्ट हैं। नतीजे ब्रोकरेज, टैक्स और स्लिपेज से पहले के हैं।
दो साल का NSE डेटा क्या दिखाता है
यह रही पूरी तस्वीर, जैसी 6 Nov 2026 को पेज पर दिखी (पिछले दो सालों में 1,421 स्टॉक्स के केस)।
| इवेंट | केस | अगले सेशन ऊपर | 5 के बाद ऊपर | 20 के बाद ऊपर | 20 सेशन औसत | 20 सेशन मीडियन |
|---|---|---|---|---|---|---|
| Any day (पैमाना) | – | 45% | 44% | 44% | +0.18% | −1.49% |
| Gap up 2%+ | 9,791 | 52% | 59% | 58% | +4.75% | +2.57% |
| Gap down 2%+ | 5,870 | 54% | 49% | 52% | +2.84% | +0.72% |
| नया 52-week high | 7,883 | 46% | 47% | 47% | +0.40% | −0.72% |
| नया 52-week low | 10,407 | 48% | 46% | 53% | +3.02% | +0.82% |
| NR7 | 42,708 | 45% | 44% | 43% | −0.03% | −1.66% |
| Inside bar | 44,791 | 45% | 43% | 43% | −0.05% | −1.73% |
| बड़े खरीदार वाला दिन | 16,381 | 47% | 48% | 47% | +1.43% | −0.66% |
| ऊपर वाले दिन 3× वॉल्यूम | 9,582 | 44% | 42% | 41% | −0.30% | −2.37% |
| एक दिन में 5%+ ऊपर | 9,714 | 48% | 50% | 50% | +2.63% | +0.09% |
| एक दिन में 5%+ नीचे | 5,055 | 55% | 54% | 58% | +5.59% | +2.92% |
| लगातार 3 दिन गिरावट | 39,658 | 48% | 46% | 43% | −0.09% | −1.59% |
क्या अलग दिखता है, आसान शब्दों में
- पैमाना कमज़ोर था। आम दिन के बाद आम स्टॉक एक महीने बाद नीचे था (मीडियन −1.49%, सिर्फ 44% ऊपर)। ये दो साल औसत NSE स्टॉक के लिए मुश्किल थे। हर इवेंट को इसी के मुकाबले पढ़ना चाहिए।
- NR7 और inside bar से कोई फर्क नहीं पड़ा। हर एक के 40,000 से ज़्यादा केस के साथ, इनके नतीजे लगभग any day जैसे ही हैं। अकेले, इन “दबी स्प्रिंग” वाले पैटर्न ने दिशा की भविष्यवाणी नहीं की।
- 52-week high, any day से बस थोड़ा बेहतर थे (20 सेशन बाद 47% बनाम 44% ऊपर)। इस अवधि में “हर नया high खरीदो” कोई मज़बूत नियम नहीं था।
- ऊपर वाले दिनों पर वॉल्यूम उछाल थोड़ा खराब रहा any day से (20 सेशन बाद 41% ऊपर)।
- Gap-up और बड़े गिरावट वाले दिन सबसे अच्छे दिखे, लेकिन ठीक यही वे इवेंट हैं जिन पर अगला बताया गया झुकाव सबसे ज़्यादा असर डालता है।
इसे क्यों इस्तेमाल करें: फायदे और सीमाएँ
✅ किस्सों को परखता है
कुछ याद रह जाने वाले चार्ट के बजाय हज़ारों असली केस।
✅ हमेशा पैमाने के मुकाबले
हर नतीजा “any day” के बगल में होता है, तो आप देखते हैं कि इवेंट से कितना फर्क पड़ा, सिर्फ कच्चा नंबर नहीं।
✅ फैलाव दिखाता है
हिस्टोग्राम दिखाता है कि नतीजे कितने अलग-अलग होते हैं, जो रिस्क के लिए औसत से ज़्यादा मायने रखता है।
✅ आज की लिस्ट
हर इवेंट उन स्टॉक्स की लिस्ट देता है जिनमें यह सबसे नए दिन हुआ, ताकि आप लाइव उदाहरणों का अध्ययन कर सकें।
सीमाएँ (यह हिस्सा ज़रूर पढ़ें)
- Survivorship bias (सर्वाइवरशिप का झुकाव)। स्टडी उन स्टॉक्स को इस्तेमाल करती है जो आज एक्टिव ट्रेड होते हैं। जो कंपनियाँ दो सालों में डूब गईं, डीलिस्ट हुईं या जिनमें ट्रेडिंग बहुत कम हो गई, वे गायब हैं। अच्छा करने वाले स्टॉक्स के लिस्ट में बने रहने की संभावना ज़्यादा है, जो पिछले नतीजों को बेहतर दिखाता है, खासकर बड़े गिरावट वाले दिन, gap-down और 52-week low जैसे इवेंट के लिए (जो संभल गए वे डेटा में हैं; जो गिरते-गिरते बाहर हो गए वे नहीं)।
- औसत बहुत बड़ा फैलाव छुपाते हैं। Gap-up के बाद, 16.8% केस 20 सेशन बाद 18% या ज़्यादा ऊपर थे, और 3.7% केस 18% या ज़्यादा नीचे। एक ट्रेड कहीं भी जा सकता है।
- एक-दूसरे पर चढ़े केस। जो स्टॉक लगातार तीन दिन gap up करे वह तीन बार गिना जाता है, और पूरे बाज़ार वाले दिनों में कई स्टॉक्स साथ चलते हैं। स्वतंत्र केसों की असली संख्या गिनती से बहुत कम है।
- सिर्फ दो साल, खर्चों से पहले। बाज़ार का अलग दौर नतीजे बदल सकता है। ब्रोकरेज, टैक्स और स्लिपेज असली रिटर्न घटाते हैं, छोटी होल्डिंग अवधि में सबसे ज़्यादा।
- क्लोज़-से-क्लोज़। रिटर्न इवेंट वाले दिन के क्लोज़ से शुरू होते हैं। आपको gap-up या 5% वाले दिन का पता आमतौर पर उसके होने के बाद ही चलता है, इसलिए यह असली शुरुआती पॉइंट है, लेकिन आपका भाव अलग हो सकता है।
तो इसे कैसे इस्तेमाल करें? किसी धारणा पर स्ट्रेटेजी बनाने से पहले उसे जाँचने के लिए, और नतीजों की रेंज समझने के लिए। पेज खुद साफ कहता है: यह ट्रेडिंग स्ट्रेटेजी नहीं है। जो भी बढ़त दिखे उसे स्ट्रेटेजी टेस्टर में अपनी जाँच के लिए शुरुआती अनुमान मानें, stop loss के साथ।
पेज का टूर
इसके बाद क्या होता है… खोलें। ऊपर बटनों की एक पंक्ति है, हर इवेंट का एक। हर बटन तीन कार्ड वाला एक पैनल खोलता है।
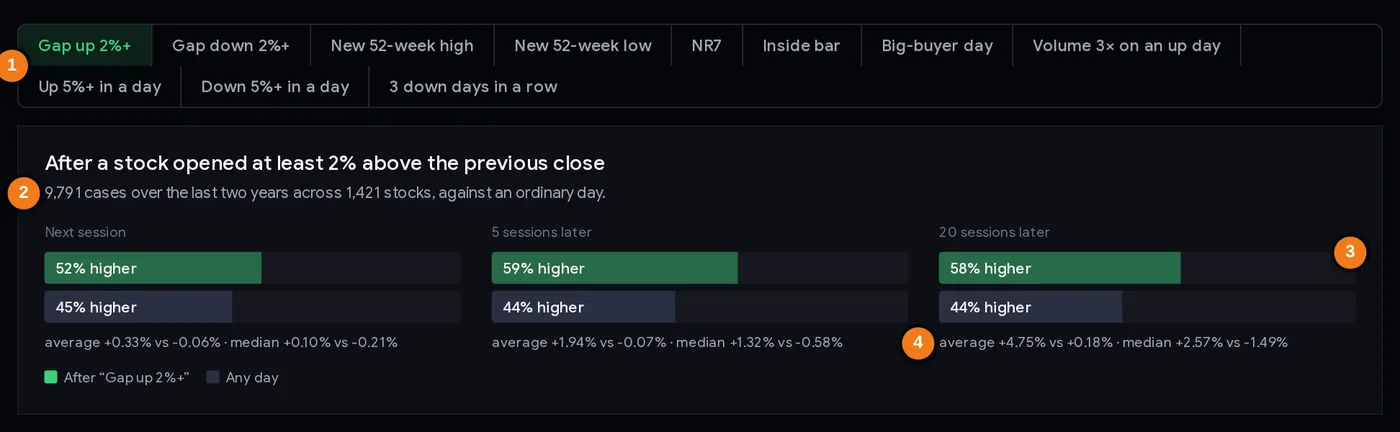
- 1इवेंट बटन: हर इवेंट का एक पैनल
- 2नंबरों के पीछे कितने केस हैं
- 3ऊपर वाले केसों का %: इवेंट के बाद (हरा) बनाम any day (ग्रे)
- 4औसत और मीडियन, इवेंट बनाम any day
कार्ड 1: तुलना वाले बार
हर अवधि (अगला सेशन, 5 सेशन, 20 सेशन) के लिए आपको दो बार दिखते हैं: “इवेंट के बाद” के लिए हरा और “any day” के लिए गहरा ग्रे। बार की लंबाई ऊपर खत्म होने वाले केसों का % है। बार के नीचे छोटी लाइन दोनों का औसत और मीडियन देती है, जैसे gap-up के लिए 20 सेशन बाद “average +4.75% vs +0.18% · median +2.57% vs −1.49%”। बार के ऊपर केस की गिनती बताती है कि नंबरों के पीछे कितना डेटा है।
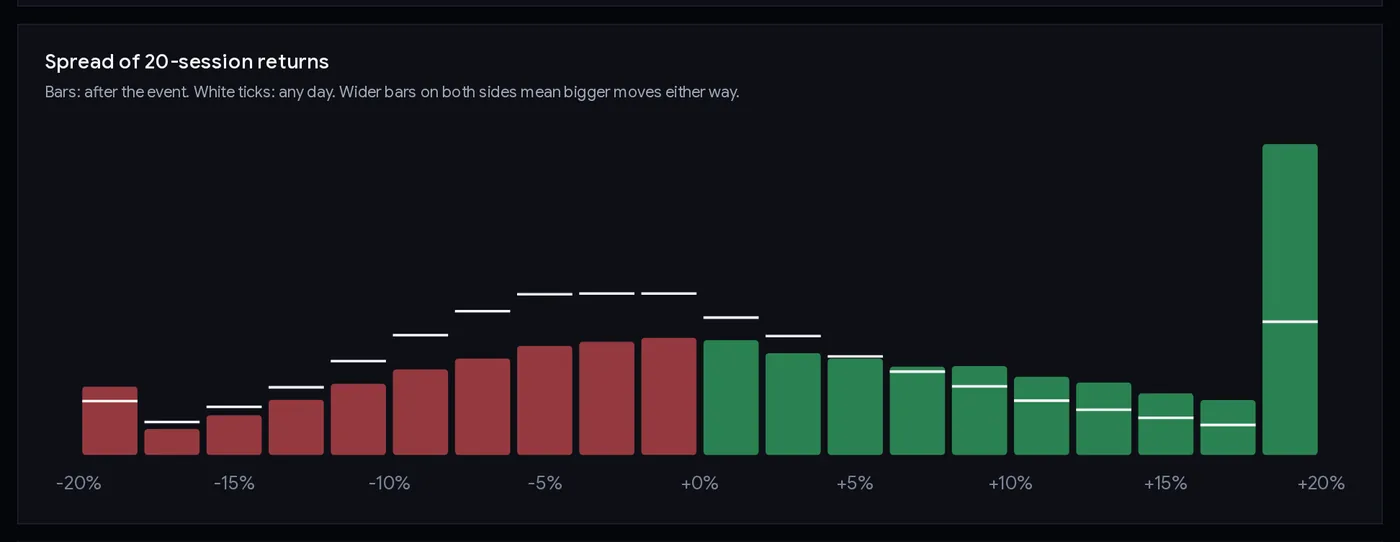
कार्ड 2: 20 सेशन रिटर्न का फैलाव
हर बार −20% से +20% तक के नतीजों का 2 पॉइंट का टुकड़ा है (किनारे वाले बार ±18% से आगे का सब कुछ भी समेटते हैं)। रंगीन बार दिखाते हैं कि इवेंट के बाद स्टॉक कितनी बार उस टुकड़े में आया; सफेद निशान any day के लिए वही दिखाते हैं। सटीक प्रतिशत पढ़ने के लिए किसी बार पर माउस ले जाएँ या टैप करें। दोनों तरफ चौड़े बार का मतलब किसी भी तरफ बड़े मूव: ज़्यादा मौका और ज़्यादा रिस्क।
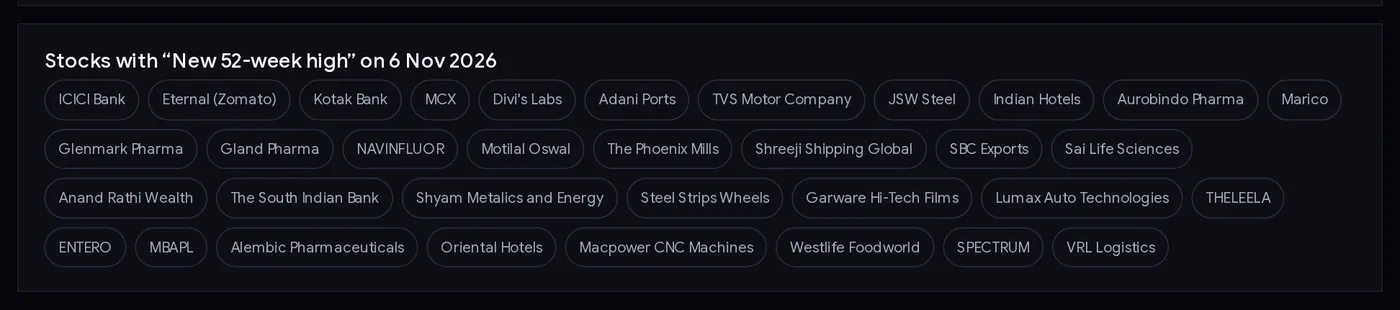
कार्ड 3: आज इस इवेंट वाले स्टॉक्स
आखिरी कार्ड उन स्टॉक्स की लिस्ट देता है जिनमें सबसे नए ट्रेडिंग दिन यह इवेंट हुआ, सबसे ज़्यादा ट्रेड होने वाले पहले (40 तक, फिर “and N more”)। किसी भी नाम पर क्लिक करें तो उसका स्टॉक पेज खुलता है। 6 Nov 2026 को gap-up लिस्ट में Bharti Airtel, Mahindra & Mahindra और MphasiS थे; 52-week-high लिस्ट में ICICI Bank, Kotak Bank और Divi’s Labs थे।
स्टेप बाय स्टेप: किसी ट्रेडिंग आइडिया को जाँचना
- आइडिया को एक वाक्य में लिखें। जैसे: “कोई स्टॉक नए 52-week high पर बंद होने के बाद एक महीने तक बढ़ता रहता है।”
- मिलता-जुलता टैब खोलें (New 52-week high)।
- तुलना any day से करें, शून्य से नहीं। 20 सेशन बाद 47% ऊपर कमज़ोर लगता है, लेकिन any day 44% था। इवेंट ने लगभग 3 पॉइंट जोड़े।
- औसत के साथ मीडियन भी देखें। अगर औसत पॉज़िटिव है लेकिन मीडियन नेगेटिव (जैसे 52-week high के लिए: +0.40% बनाम −0.72%), तो कुछ बड़े विजेता काम कर रहे हैं, और आम ट्रेड में नुकसान हुआ।
- फैलाव वाला चार्ट चेक करें। स्टॉक कितनी बार 10% या ज़्यादा गिरा? यही वह रिस्क है जो आपके stop loss को संभालना होगा।
- झुकाव के बारे में सोचें। क्या survivorship नतीजे को समझा सकता है? बड़ी गिरावट के बाद वाले इवेंट सबसे ज़्यादा प्रभावित होते हैं।
- तय करें कि क्या जोड़ना है। अकेले इवेंट में शायद ही कोई बढ़त होती है। ट्रेडर इसे ट्रेंड, सेक्टर, वॉल्यूम या रिज़ल्ट के साथ जोड़ते हैं; पैसा लगाने से पहले उस जोड़ को टेस्ट करें।
- आज की लिस्ट देखें और दो-तीन चार्ट का अध्ययन करें ताकि दिखे कि असल में इवेंट कैसा दिखता है।
नतीजों को इस्तेमाल करने के तीन तरीके
प्लेबुक A: जो नियम काम नहीं करते उन्हें छोड़ दें
अगर आपका सिस्टम हर NR7 या inside bar को अकेले खरीदता है, तो डेटा कहता है कि 40,000+ केस में अकेले इससे कुछ नहीं जुड़ा। इससे पैटर्न बेकार नहीं हो जाता (ट्रेडर इसे करीबी स्टॉप या breakout लेवल ढूँढने में इस्तेमाल करते हैं), लेकिन इसका मतलब है कि बढ़त, अगर कोई है, तो उससे आनी चाहिए जो आप इसके साथ जोड़ते हैं। यह आपको रेत पर इमारत बनाने से बचाता है।
प्लेबुक B: असली उम्मीदें और स्टॉप तय करें
अपना स्टॉप तय करने के लिए फैलाव वाला चार्ट इस्तेमाल करें। 52-week high के बाद, 20 सेशन में −6% या उससे खराब मूव लगभग 29% केस में हुआ (−6% से नीचे के टुकड़े जोड़ें), यानी लगभग दस में से तीन ट्रेड। अगर आपका स्टॉप 3% दूर है, तो उम्मीद रखें कि यह अक्सर लगेगा; अगर आप यह नहीं झेल सकते, तो छोटा साइज़ लें। पोज़िशन साइज़ कैलकुलेटर आपके स्टॉप की दूरी को मात्रा में बदल देता है।
प्लेबुक C: उछाल को सावधानी से लें
बड़े गिरावट वाले दिन और gap-down सबसे अच्छे दिखने वाले औसत दिखाते हैं, जिससे लोग “क्रैश पर खरीदने” को ललचाते हैं। survivorship वाली चेतावनी याद रखें, स्टॉक के स्टॉक पेज पर चेक करें कि वह क्यों गिरा (रिज़ल्ट, धोखाधड़ी, सेक्टर की खबर), और पहले से तय एग्ज़िट के बिना गिरता स्टॉक कभी न खरीदें। नीचे केस 4 एक 5% गिरावट वाला दिन दिखाता है जिसके बाद गिरावट जारी रही।
केस स्टडी: औसत के पीछे के अलग-अलग स्टॉक्स
औसत ऐसे ही अलग-अलग ट्रेडों से बनते हैं। भाव ₹ में NSE क्लोज़ हैं, split और bonus के लिए एडजस्ट; रिटर्न इवेंट वाले दिन के क्लोज़ से हैं।
1. SBI, 9 Feb 2026: एक दिन में तीन इवेंट
SBI पिछले क्लोज़ से 5.03% ऊपर खुला (gap up), 7.46% ऊपर 1,146.00 पर बंद हुआ (5%+ ऊपर), और बड़े खरीदार वाला दिन रहा (2.19 करोड़ शेयर डिलीवर, नॉर्मल का 4.6×)। अगला सेशन: −0.17%। पाँच सेशन बाद: +5.42% (1,208.10)। बीस सेशन बाद: −2.95% (1,112.20)। ट्रेड एक हफ्ते बाद शानदार दिखा और एक महीने बाद घाटे में था। सबक: आप जो अवधि चुनते हैं उससे जवाब बदल जाता है; एंट्री से पहले अपना एग्ज़िट प्लान तय करें।
2. Solar Industries, 13 Aug 2026: 8.5% ऊपर, फिर गिरावट, फिर और ऊपर
यह 8.51% ऊपर 20,324 पर बंद हुआ। अगला सेशन −1.75%; पाँच सेशन बाद −2.78%; बीस सेशन बाद +10.07% (22,370)। सबक: जो मूव एक महीने में काम कर गया, वह भी पहले खरीदार के खिलाफ गया। बहुत करीबी स्टॉप ट्रेडर को फायदे से पहले ही बाहर कर देता।
3. Federal Bank, 17 Jul 2026: बड़ा दिन जो कहीं नहीं गया
यह 6.86% ऊपर 349.00 पर बंद हुआ। एक, पाँच और बीस सेशन बाद यह +0.50%, +1.52% और +0.66% था। सबक: ज़्यादातर केस न तबाही होते हैं न बड़ी जीत। हिस्टोग्राम का बीच वाला हिस्सा वह है जहाँ ज़्यादातर ट्रेड पहुँचते हैं।
4. SBI, 8 May 2026 और Oil India, 10 Jun 2026: “उछाल” जो नहीं आया
“Down 5%+” का 20 सेशन औसत पेज पर सबसे अच्छा दिखता है (+5.59%)। लेकिन SBI 8 May 2026 को 6.66% गिरकर 1,019.30 पर आया, अगले सेशन में और 4.48% गिरा और बीस सेशन बाद भी 3.66% नीचे था। Oil India 10 Jun 2026 को 10.21% गिरकर 427.35 पर आया और बीस सेशन बाद 1.01% नीचे था। सबक: हज़ारों केस से बना औसत (और survivorship से बेहतर दिखाया गया) अगले केस के बारे में बहुत कम बताता है। क्रैश के बाद खरीदने के लिए कारण और स्टॉप चाहिए।
आम गलतियाँ
- “any day” के बजाय शून्य से तुलना करना। इन दो सालों में any day के बाद एक महीने में सिर्फ 44% स्टॉक्स ऊपर थे।
- सिर्फ औसत पढ़ना। उदाहरण: 52-week high का औसत पॉज़िटिव था लेकिन मीडियन नेगेटिव।
- Survivorship bias को नज़रअंदाज़ करना। यह उछाल वाले नतीजों को सबसे ज़्यादा बढ़ा-चढ़ाकर दिखाता है।
- 3 पॉइंट के फर्क को स्ट्रेटेजी मान लेना। छोटी बढ़त खर्चों के बाद और दूसरी अवधियों में गायब हो जाती है।
- रास्ता भूल जाना। केस 2: एक महीने बाद +10%, एक हफ्ते बाद −2.8%।
- आज की लिस्ट को खरीदने की लिस्ट मानना। यह अध्ययन के लिए उदाहरणों की लिस्ट है।
किसी इवेंट पर भरोसा करने से पहले की चेकलिस्ट
- इवेंट का नियम उससे मेल खाता है जो आप असल में ट्रेड करते हैं।
- हर अवधि पर “any day” से तुलना की।
- औसत और मीडियन दोनों चेक किए।
- फैलाव वाला चार्ट चेक किया: 10% नुकसान कितनी बार हुआ।
- Survivorship bias पर विचार किया (खासकर गिरावट, gap down, 52-week low के लिए)।
- छोटी होल्डिंग अवधि के लिए खर्चों पर विचार किया।
- असली पैसे से पहले दूसरे फिल्टर के साथ जोड़ टेस्ट किया।
- हर ट्रेड में stop loss और पोज़िशन साइज़ है।
शब्दावली
| इवेंट स्टडी | कई पुराने केसों में किसी खास इवेंट के बाद क्या होता है, यह मापना। |
| सेशन | एक ट्रेडिंग दिन। |
| Gap | पिछले क्लोज़ से काफी दूर ओपन। |
| NR7 | पिछले 7 सेशन में सबसे संकरी high-low रेंज। |
| Inside bar | ऐसा दिन जिसकी रेंज पिछले दिन की रेंज के अंदर हो। |
| बड़े खरीदार वाला दिन | डिलीवर हुए शेयर नॉर्मल के 3× या ज़्यादा, नॉर्मल या ज़्यादा delivery % के साथ। |
| मीडियन | बीच वाला नतीजा; आधे ऊपर, आधे नीचे। |
| पैमाना (any day) | तुलना के लिए, आम दिनों के बाद स्टॉक्स ने क्या किया। |
| Survivorship bias | सिर्फ उन कंपनियों का अध्ययन जो अभी मौजूद हैं, जो बीते समय को बेहतर दिखाता है। |
| हिस्टोग्राम | बार चार्ट जो दिखाता है कि हर रेंज में नतीजे कितनी बार आते हैं। |
सवाल-जवाब
किसी स्टॉक के gap up होने के बाद क्या होता है?
पिछले दो सालों में NSE पर 2% या ज़्यादा के 9,791 gap-up में, स्टॉक 20 सेशन बाद 58% बार ऊपर था (औसत +4.75%), जबकि any day के लिए 44%। स्टडी आज ट्रेड होने वाले स्टॉक्स इस्तेमाल करती है, जो पिछले नतीजों को बेहतर दिखाता है, और नतीजे बहुत अलग-अलग रहे।
क्या 52-week high वाले स्टॉक्स ऊपर जाते रहते हैं?
हमारे डेटा में आम से बस थोड़ा ज़्यादा बार: 7,883 नए 52-week क्लोज़िंग high के बाद, स्टॉक्स 20 सेशन बाद 47% बार ऊपर थे (औसत +0.40%, मीडियन −0.72%), जबकि any day के लिए 44%।
क्या NR7 बड़े मूव या दिशा की भविष्यवाणी करता है?
हमारे डेटा में अकेले नहीं। 42,708 NR7 दिनों के बाद, 1, 5 और 20 सेशन के नतीजे लगभग किसी भी आम दिन जैसे ही थे।
क्या 5% गिरावट के बाद स्टॉक्स खरीदने चाहिए?
औसत अच्छा दिखता है (20 सेशन बाद +5.59%, 58% ऊपर), लेकिन यह survivorship bias से बेहतर दिखता है और 8 May 2026 के SBI जैसे केस छुपाता है, जो अगले दिन और 4.48% गिरा। यह अकेले कोई स्ट्रेटेजी नहीं है; ChartMine buy या sell सलाह नहीं देता।
क्या इवेंट स्टडी एक ट्रेडिंग स्ट्रेटेजी है?
नहीं। ये हज़ारों पुराने केसों के औसत हैं, खर्चों से पहले, नतीजों के चौड़े फैलाव के साथ। ये दिखाते हैं कि बाज़ार ने कैसा बर्ताव किया, यह नहीं कि आगे क्या होगा।
इवेंट स्टडी कितने साल का डेटा इस्तेमाल करती है?
1,421 सबसे ज़्यादा ट्रेड होने वाले स्टॉक्स का लगभग दो साल का डेली NSE डेटा, अगले 1, 5 और 20 सेशन पर मापा गया।
Any-day बेसलाइन नेगेटिव क्यों है?
क्योंकि अध्ययन की अवधि में आम NSE स्टॉक गिरा: आम दिन के बाद मीडियन स्टॉक 20 सेशन बाद 1.49% नीचे था। हर इवेंट की तुलना इससे करनी चाहिए, शून्य से नहीं।