
☰ सभी ट्यूटोरियल
यहाँ से शुरू करें
टूल ट्यूटोरियलChartMine के साथ ट्रेड कैसे करेंस्टॉक्स
स्टॉक मॉनिटरमेरी watchlistस्टॉक स्कोर और चेकलिस्टमार्केट और सेक्टर
Nifty 50Bank NiftySensexFin NiftyDaily market reportMarket breadthसेक्टर रोटेशनसेक्टर हीटमैपस्टॉक स्क्रीनरRelative strength (RS)MCX commodity के भावFear & Greed Indexइसके बाद क्या होता है…स्कैनर
टॉप गेनर्स और लूज़र्सकल देखने लायक स्टॉक्सNR7 स्टॉक्स स्कैनरInside bar stocks52-week high स्टॉक्सGap up और gap down stocksRSI oversold स्टॉक्सGolden cross stocksSuperTrend buy स्टॉक्सScan builderEMA 9/21 crossoverMACD crossoverADX स्ट्रॉन्ग ट्रेंडBollinger breakout / squeezeVolume spike स्टॉक्सOpen = high / open = lowकैंडलस्टिक पैटर्न स्कैनरNarrow CPR scannerF&O डेटा
F&O बैन लिस्टOI build-upऑप्शन चेनPCR & max painExpiry कैलेंडरF&O lot sizeOI build-up heatmapPCR ट्रेंडMax pain trendFutures basisस्टॉक स्क्रीन
क्वार्टरली ग्रोअर्सप्रॉफ़िट ग्रोथ स्टॉक्सLow P/E stocksMutual fund buying52-week low के पास, बढ़ता मुनाफाकर्ज़-मुक्त कंपनियाँHigh ROE और ROCEMagic Formula stocksLow price-to-bookस्मार्ट मनी
FII / DII डेटाशेयरहोल्डिंग बदलावबिग-मनी फ़ुटप्रिंटशॉर्ट सेलिंग डेटाParticipant के हिसाब से F&O पोज़िशनBulk और block dealsप्रमोटर खरीदारीDelivery प्रतिशतकैलेंडर
रिज़ल्ट कैलेंडरतिमाही रिज़ल्ट ट्रैकरबोर्ड मीटिंगकॉर्पोरेट एक्शनIPO कैलेंडरIPO परफ़ॉर्मेंसरिसर्च और प्लानिंग
स्ट्रेटेजी टेस्टरस्टॉक्स की तुलनाडिविडेंड यील्ड स्टॉक्सASM / GSM लिस्टExpiry के दिन की चालसीज़नैलिटी और स्टॉक हिस्ट्रीNSE छुट्टियाँ 2026पोज़िशन साइज़ कैलकुलेटरऑप्शन पेऑफ़ कैलकुलेटरपिवट पॉइंट कैलकुलेटरऔर
स्टॉक स्कैनर हबस्टॉक स्क्रीनस्ट्रेटेजी टेस्टर कैसे इस्तेमाल करें
ChartMine पर बैकटेस्टिंग की पूरी, आसान गाइड: कौन से नियम टेस्ट कर सकते हैं, ट्रेड कैसे भरे जाते हैं, हर नंबर कैसे पढ़ें, और जाल (overfitting, खर्च, survivorship), 12 बड़े NSE स्टॉक्स पर हमारे अपने टेस्ट के साथ।
स्ट्रेटेजी टेस्टर क्या करता है, आसान शब्दों में
हर ट्रेडर के पास ऐसे आइडिया होते हैं जैसे “जब भाव 50 दिन के एवरेज के ऊपर जाए तब खरीदो” या “20 दिन के high का breakout खरीदो”। ईमानदार सवाल यह है: अगर मैंने यह नियम हर बार, बिना किसी अपवाद के माना होता, तो क्या होता? पुराने भावों से इस सवाल का जवाब देने को बैकटेस्टिंग कहते हैं।
स्ट्रेटेजी टेस्टर यह आपके लिए ब्राउज़र में करता है। आप एक NSE स्टॉक, खरीदने का एक नियम (एंट्री) और बेचने का एक नियम (एग्ज़िट) चुनते हैं। टूल उस स्टॉक के पिछले दो साल के डेली भाव दोबारा चलाता है, नियम जो भी ट्रेड माँगे वह लेता है, हर एक पर खर्च काटता है, और आपको दिखाता है:
- कैंडलस्टिक चार्ट पर तीरों के रूप में हर खरीद और बिक्री;
- एक equity curve: नियम में लगाए ₹100 क्या बन जाते, पहले दिन खरीदकर रखे ₹100 के बगल में;
- ट्रेडों की संख्या, win rate, औसत ट्रेड, और रास्ते में सबसे बड़ी गिरावट;
- हर ट्रेड की टेबल, तारीखों, भावों, रखे गए दिनों और क्यों बेचा गया इसके साथ।
याद रखने लायक एक बात: बैकटेस्ट बताता है कि बीते समय के एक हिस्से में एक स्टॉक पर कोई नियम कैसा चला। यह किसी आइडिया को समझने और खराब आइडिया को सस्ते में छाँटने का तरीका है। यह भविष्यवाणी नहीं है और न ही कोई वादा।
यह ट्यूटोरियल बताता है कि आप कौन से नियम टेस्ट कर सकते हैं, टूल ट्रेड कैसे भरता है, स्क्रीन का हर नंबर कैसे पढ़ें, और सबसे ज़रूरी, वे जाल जो बैकटेस्ट को असली ट्रेडिंग से बेहतर दिखाते हैं: overfitting, खर्च और survivorship। इन जालों को असली नंबरों से दिखाने के लिए हमने 12 बड़े NSE स्टॉक्स पर अपने टेस्ट चलाए।
जो नियम आप टेस्ट कर सकते हैं
टेस्टर जानबूझकर चीज़ें आसान रखता है: सिर्फ long ट्रेड (पहले खरीदें, बाद में बेचें), एक समय में एक पोज़िशन, डेली कैंडल।
एंट्री नियम (“Buy when”)
| एंट्री | क्या होना चाहिए | इसके पीछे का आइडिया |
|---|---|---|
| भाव 50 दिन के एवरेज के ऊपर जाता है | आज का क्लोज़ 50 दिन के simple moving average (SMA) के ऊपर है और कल का क्लोज़ नहीं था। | ट्रेंड फॉलो करना: मध्यम अवधि का ट्रेंड ऊपर मुड़ रहा हो सकता है। |
| भाव 200 दिन के एवरेज के ऊपर जाता है | वही, 200 दिन के SMA के साथ। | लंबे समय का ट्रेंड बदलाव। कम आने वाले, धीमे सिग्नल। |
| 20 दिन के high पर क्लोज़ (breakout) | आज का क्लोज़ पिछले 20 सेशन के हर क्लोज़ से ऊपर है। | मोमेंटम: मज़बूती और खरीदारों को खींचती है। |
| NR7 दिन के high के ऊपर ब्रेक | कल की high-low रेंज पिछले 7 दिनों में सबसे संकरी थी, और आज कल के high के ऊपर क्लोज़ हुआ। | एक शांत दिन (देखें NR7 स्टॉक्स) के बाद ऊपर की ओर ब्रेक। |
| RSI(14) वापस 30 के ऊपर | 14 दिन का RSI कल 30 पर या उससे नीचे था और आज 30 के ऊपर है। | Mean reversion: जब oversold गिरावट पलटना शुरू करे तब खरीदना (देखें RSI oversold स्टॉक्स)। |
| 2% या ज़्यादा का gap up | आज का ओपन कल के क्लोज़ से कम से कम 2% ऊपर है। | रात भर में खबर या ज़ोरदार माँग। |
| ऊपर क्लोज़ वाला बड़े खरीदार वाला दिन | डिलीवरी के लिए लिए गए शेयर पिछले 50 सेशन के स्टॉक के मीडियन के कम से कम 3× थे, नॉर्मल या ज़्यादा delivery % के साथ, और भाव ऊपर बंद हुआ। | असामान्य डिलीवरी खरीदारी के पीछे चलना (देखें Big money footprint)। |
एग्ज़िट नियम (“Sell when”)
| एग्ज़िट | यह कैसे काम करता है |
|---|---|
| 20 दिन के एवरेज के नीचे क्लोज़ | 20 दिन के SMA के नीचे क्लोज़ के बाद अगले दिन के ओपन पर बेचें। तेज़; कई छोटे एग्ज़िट। |
| 50 दिन के एवरेज के नीचे क्लोज़ | वही, 50 दिन के SMA के साथ। धीमा; ट्रेड को ज़्यादा जगह देता है। |
| Trailing stop | स्टॉप खरीदने के बाद के सबसे ऊँचे भाव के पीछे चलता है, उससे एक तय % नीचे (“Stop loss %”)। अगर भाव छू ले तो दिन में ही बिक जाता है। |
| Stop loss और target | खरीद भाव से नीचे एक तय स्टॉप और ऊपर एक तय मुनाफे का लेवल, दोनों % में। जो पहले लगे। |
| तय दिनों के बाद | “Hold days” सेशन के बाद ओपन पर बेचें, चाहे जो हो। |
ट्रेड कैसे भरे जाते हैं (यह मायने रखता है)
- सिग्नल क्लोज़ पर परखे जाते हैं; ट्रेड अगले दिन के ओपन पर होते हैं। आपको मार्केट बंद होने के बाद ही पता चलता है कि क्लोज़ एवरेज के ऊपर है, इसलिए टूल अगली सुबह खरीदता है। इससे look-ahead bias (ऐसी जानकारी इस्तेमाल करना जो आपके पास समय पर न होती) से बचा जाता है।
- स्टॉप और टारगेट दिन में आपके लेवल पर भरे जाते हैं। अगर स्टॉक आपके स्टॉप से आगे खुलता है (gap down), तो भराव खराब ओपनिंग भाव पर होता है, असल ज़िंदगी की तरह।
- अगर एक ही दिन स्टॉप और टारगेट दोनों छू जाएँ, तो टूल मानता है कि स्टॉप पहले लगा: सावधानी वाली धारणा।
- खर्च (डिफॉल्ट 0.2%) हर पूरे हुए ट्रेड से काटा जाता है।
- आखिरी दिन तक खुला ट्रेड सबसे नए क्लोज़ पर आँका जाता है और “still open” मार्क होता है।
बैकटेस्ट क्यों करें: फायदे और सीमाएँ
✅ सस्ते सबक
बैकटेस्ट में किसी नियम पर पैसा खोने में कुछ खर्च नहीं होता। बाज़ार में खोने में असली रुपये जाते हैं।
✅ याददाश्त का पक्षपात हटाता है
हमें उड़ने वाले breakout याद रहते हैं और फेल हुए दस भूल जाते हैं। ट्रेड टेबल सबको याद रखती है।
✅ सिर्फ फायदा नहीं, दर्द भी दिखाता है
सबसे बड़ी गिरावट और घाटे की लगातार कड़ियाँ बताती हैं कि क्या आप सच में उस नियम के साथ टिक पाएँगे।
✅ एक सही पैमाना
हर नतीजा buy and hold के बगल में होता है। कोई नियम तभी दिलचस्प है जब उसने बस रखे रहने को हराया, या कम गिरा।
सीमाएँ, ईमानदारी से
- दो साल, एक स्टॉक। किसी स्टॉक के पिछले दो साल एक कहानी हैं। कोई नियम इसलिए शानदार दिख सकता है कि वह कहानी उसे संयोग से फिट बैठी।
- सिर्फ आसान नियम। कोई शॉर्ट सेलिंग नहीं, कोई पोज़िशन साइज़िंग नहीं, दो स्टॉक्स को जोड़ना नहीं, कोई इंट्राडे डेटा नहीं।
- डेली भाव। टूल दिन के अंदर क्या हुआ यह नहीं जान सकता, सिवाय ओपन, high, low और क्लोज़ के। असली भराव, खासकर कम ट्रेड होने वाले स्टॉक्स में, खराब हो सकता है।
- टैक्स से पहले। शॉर्ट-टर्म कैपिटल गेन्स टैक्स नहीं काटा जाता।
- बीता समय तय समय पर नहीं दोहराता। अगला सेक्शन नंबरों के साथ दिखाता है कि एक साल में सबसे अच्छा दिखा नियम अगले साल कैसा चला।
तीन बड़े जाल: overfitting, खर्च और survivorship
1. Overfitting: सबसे अच्छा दिखने वाला नियम आमतौर पर किस्मत है
Overfitting का मतलब है किसी नियम को तब तक ट्यून करना जब तक वह बीते समय पर बिल्कुल फिट न हो जाए, ताकि वह बाज़ार की असली आदत के बजाय पुराने शोर का वर्णन करे। 7 एंट्री और 5 एग्ज़िट के साथ टेस्टर पहले ही 35 जोड़ देता है, और स्टॉप, टारगेट या hold days बदलने से यह और कई गुना बढ़ जाता है। काफी आज़माएँ तो कोई न कोई हमेशा शानदार दिखेगा।
हमने इसे चेक किया। 12 बड़े स्टॉक्स (Reliance, HDFC Bank, Infosys, TCS, SBI, ITC, ICICI Bank, L&T, Bharti Airtel, Axis Bank, Maruti Suzuki और Sun Pharma) के लिए हमने डेटा को दो सालों में बाँटा। साल 1 (1 Nov 2024 से 3 Nov 2025) में हमने हर स्टॉक के लिए सबसे अच्छे नतीजे वाला जोड़ चुना। फिर हमने बिल्कुल वही जोड़ साल 2 (4 Nov 2025 से 6 Nov 2026) में चलाया, डिफॉल्ट 0.2% खर्च और डिफॉल्ट सेटिंग के साथ।
| साल 1 (पीछे देखकर चुना गया) | साल 2 (ईमानदार टेस्ट) | |
|---|---|---|
| “सबसे अच्छे” नियम का मीडियन नतीजा | +13.5% | −5.8% |
| जिन स्टॉक्स में नियम ने पैसा बनाया | 12 में से 12 | 12 में से 4 |
| जिन स्टॉक्स में इसने buy and hold को हराया | 12 में से 10 | 12 में से 6 (सिक्का उछालने जैसा) |
साल 2 में मीडियन buy and hold −5.3% था, तो “सबसे अच्छे” नियमों ने लगभग उतना ही किया जितना कुछ चालाकी न करने से होता। Axis Bank के साल 1 के सबसे अच्छे नियम ने +19.9% बनाया; साल 2 में इसने 11.3% गँवाया जबकि स्टॉक खुद 7.9% बढ़ा।
इसके बारे में क्या करें: नियम आसान रखें और जब तक कोई कारण न हो, डिफॉल्ट सेटिंग इस्तेमाल करें। एक ही नियम को एक नहीं, कई स्टॉक्स पर टेस्ट करें। किसी भी ऐसे नियम पर शक करें जो सिर्फ एक सटीक सेटिंग पर काम करे (जैसे 7% स्टॉप पर लेकिन 6% या 8% पर नहीं)। बैकटेस्ट को आइडिया खारिज करने वाला फिल्टर मानें, उन्हें खोजने वाली मशीन नहीं।
2. खर्च: छोटे नंबर जो जुड़ते जाते हैं
हर ट्रेड में ब्रोकरेज, Securities Transaction Tax (STT), एक्सचेंज चार्ज, GST, स्टांप ड्यूटी और, डिलीवरी के लिए, डिपॉज़िटरी चार्ज लगता है, साथ में स्लिपेज (जो भाव आप चाहते थे उससे थोड़ा ऊँचा खरीदना और थोड़ा नीचे बेचना)। डिलीवरी ट्रेड के लिए अकेले STT खरीद पर 0.1% और बिक्री पर 0.1% है, इसलिए टेस्टर का डिफॉल्ट 0.2% प्रति राउंड ट्रिप एक न्यूनतम है, कोई उदार अनुमान नहीं। छोटे, कम ट्रेड होने वाले स्टॉक्स में स्लिपेज कहीं ज़्यादा हो सकता है।
जो नियम अक्सर ट्रेड करता है, उस पर खर्च सबसे ज़्यादा असर डालते हैं। हमने उन्हीं 12 स्टॉक्स पर “NR7 breakout, 10 दिन बाद बेचो” टेस्ट किया (दो साल में 185 ट्रेड):
| प्रति ट्रेड खर्च | 0% | 0.2% (डिफॉल्ट) | 0.5% |
|---|---|---|---|
| मीडियन दो साल का नतीजा | +1.4% | −2.2% | −7.4% |
वही नियम सिर्फ खर्चों के बारे में ईमानदार होने से छोटे फायदे से साफ नुकसान में चला गया।
3. Survivorship: आप विजेताओं को टेस्ट कर रहे हैं
Survivorship bias का मतलब है सिर्फ उन कंपनियों को टेस्ट करना जो आज भी मौजूद हैं और अच्छा कर रही हैं। टेस्टर सिर्फ वे स्टॉक्स लोड कर सकता है जो अभी ट्रेड होते हैं; जो कंपनियाँ सस्पेंड, डीलिस्ट या मर्ज हो गईं, वे बस वहाँ नहीं हैं। और जब आप टेस्ट के लिए “जाने-माने लार्ज कैप” चुनते हैं, तो आप ऐसी कंपनियाँ चुन रहे हैं जो कुछ हद तक इसीलिए बड़ी बनीं क्योंकि उनके शेयर बढ़े। हमारी अपनी 12 स्टॉक की लिस्ट में यह झुकाव है: इसे आज की जानकारी से चुना गया। 2024 में असली ट्रेडर्स को नहीं पता था कि 2026 में कौन से स्टॉक्स अभी भी लीडर होंगे।
दो छोटे जाल
- कॉर्पोरेट एक्शन। भाव का डेटा split और bonus के लिए एडजस्ट है, लेकिन हर इवेंट के लिए नहीं। 6 Jan 2025 को, ITC Hotels के demerger वाले दिन, ITC पिछले ₹481.60 के क्लोज़ के मुकाबले ₹455.60 पर खुला, 5.4% की गिरावट जो होटल बिज़नेस का अलग होना था, नुकसान नहीं। इसलिए टेस्टर में ITC का buy and hold उस शेयरधारक से खराब दिखता है जिसने नए शेयर रखे।
- बहुत कम ट्रेड। 5 ट्रेड और 80% win rate वाले नियम ने आपको बहुत कम बताया है। एक अलग ट्रेड win rate को 20 पॉइंट बदल देता है।
स्ट्रेटेजी टेस्टर स्क्रीन का टूर
स्ट्रेटेजी टेस्टर खोलें। यह Reliance को “Price crosses above the 50-day average” और “Price closes below the 20-day average” के साथ लोड करता है। पेज के चार हिस्से हैं: फॉर्म, सारांश नंबर, ट्रेड चार्ट और ट्रेड टेबल के साथ equity curve।
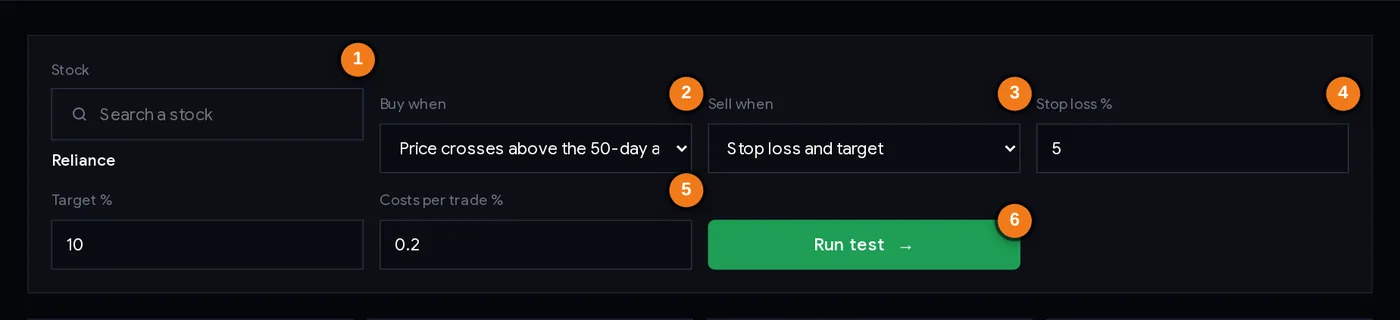
- 1Stock: कोई भी NSE स्टॉक सर्च करें; लोड हुआ नाम उसके बगल में दिखता है।
- 2Buy when: एंट्री नियम।
- 3Sell when: एग्ज़िट नियम।
- 4Stop loss % और Target %: सिर्फ उन एग्ज़िट के लिए दिखते हैं जो इन्हें इस्तेमाल करते हैं (तय दिनों वाले एग्ज़िट के लिए Hold days दिखता है)।
- 5Costs per trade %: हर ट्रेड से काटा जाता है (डिफॉल्ट 0.2%)।
- 6Run test: बैकटेस्ट दोबारा चलाता है (कोई भी बदलाव भी इसे दोबारा चलाता है)।
अतिरिक्त बॉक्स आपके चुने एग्ज़िट के साथ बदलते हैं: Stop loss % trailing stop और stop-and-target के लिए दिखता है, Target % सिर्फ stop-and-target के लिए, और Hold days सिर्फ तय दिनों वाले एग्ज़िट के लिए। कोई भी बॉक्स बदलने पर टेस्ट तुरंत दोबारा चलता है; Run test बटन भी यही करता है।
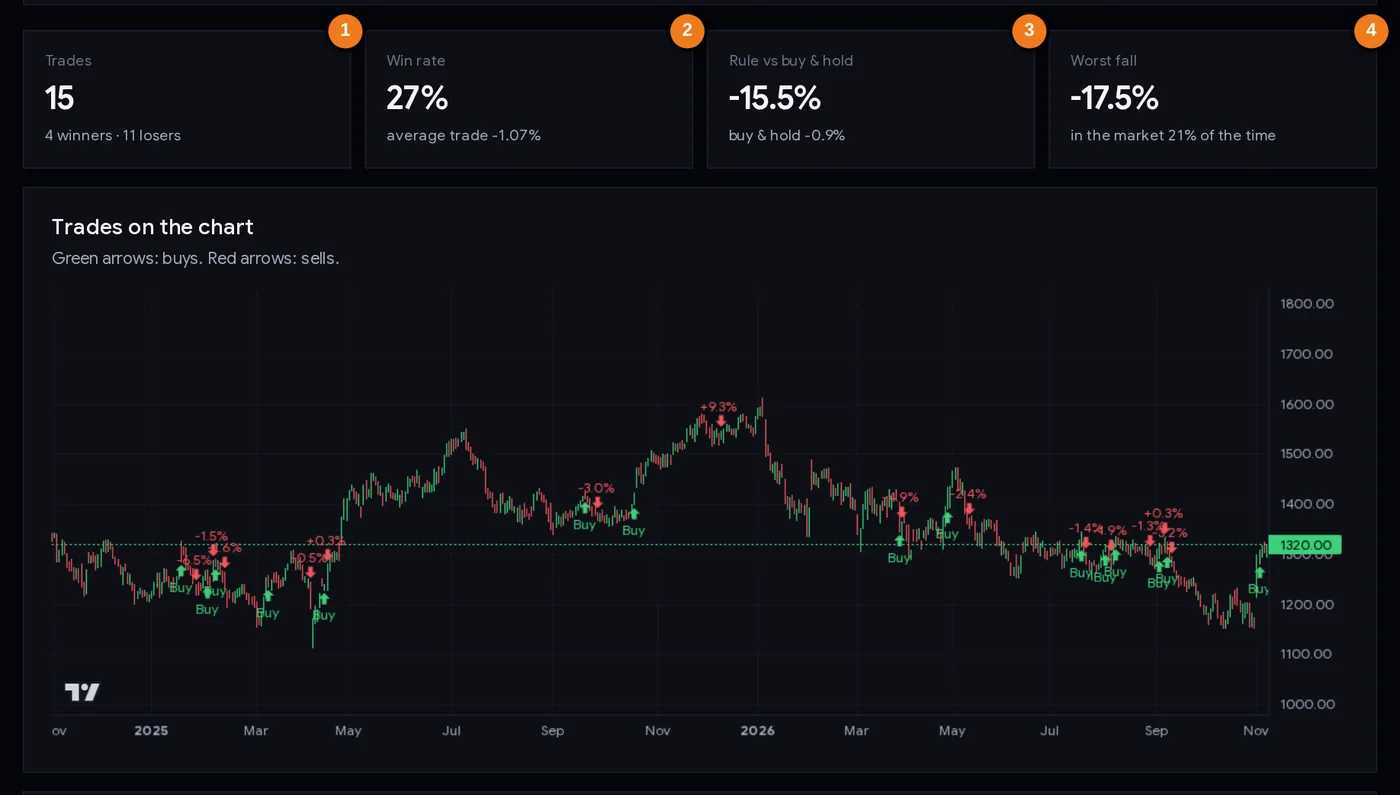
- 1ट्रेड, विजेता और हारने वाले
- 2खर्च के बाद win rate और औसत ट्रेड
- 3buy and hold के मुकाबले नियम का कुल रिटर्न
- 4सबसे बड़ी गिरावट (maximum drawdown) और बाज़ार में बिताया समय
चार सारांश नंबर
| बॉक्स | यह क्या बताता है |
|---|---|
| Trades | नियम ने कितने पूरे (और खुले) ट्रेड लिए, विजेताओं और हारने वालों में बँटे। लगभग 20 से कम ट्रेड छोटा सैंपल है। |
| Win rate | खर्च के बाद पैसा बनाने वाले ट्रेडों का हिस्सा, नीचे औसत ट्रेड के साथ। कम win rate भी ठीक हो सकता है अगर विजेता हारने वालों से बहुत बड़े हों। |
| Rule vs buy & hold | दो सालों में नियम का कुल रिटर्न, पहले दिन खरीदकर रखने के मुकाबले। |
| Worst fall | नियम की equity curve का maximum drawdown: किसी पीक से बाद के low तक सबसे बड़ी गिरावट। नीचे: आपका पैसा असल में कितने समय स्टॉक में था। |
कैंडलस्टिक चार्ट पर हरे तीर खरीद (जिस दिन खरीदा, ओपन पर) और लाल तीर बिक्री दिखाते हैं, उस ट्रेड के नतीजे के लेबल के साथ।
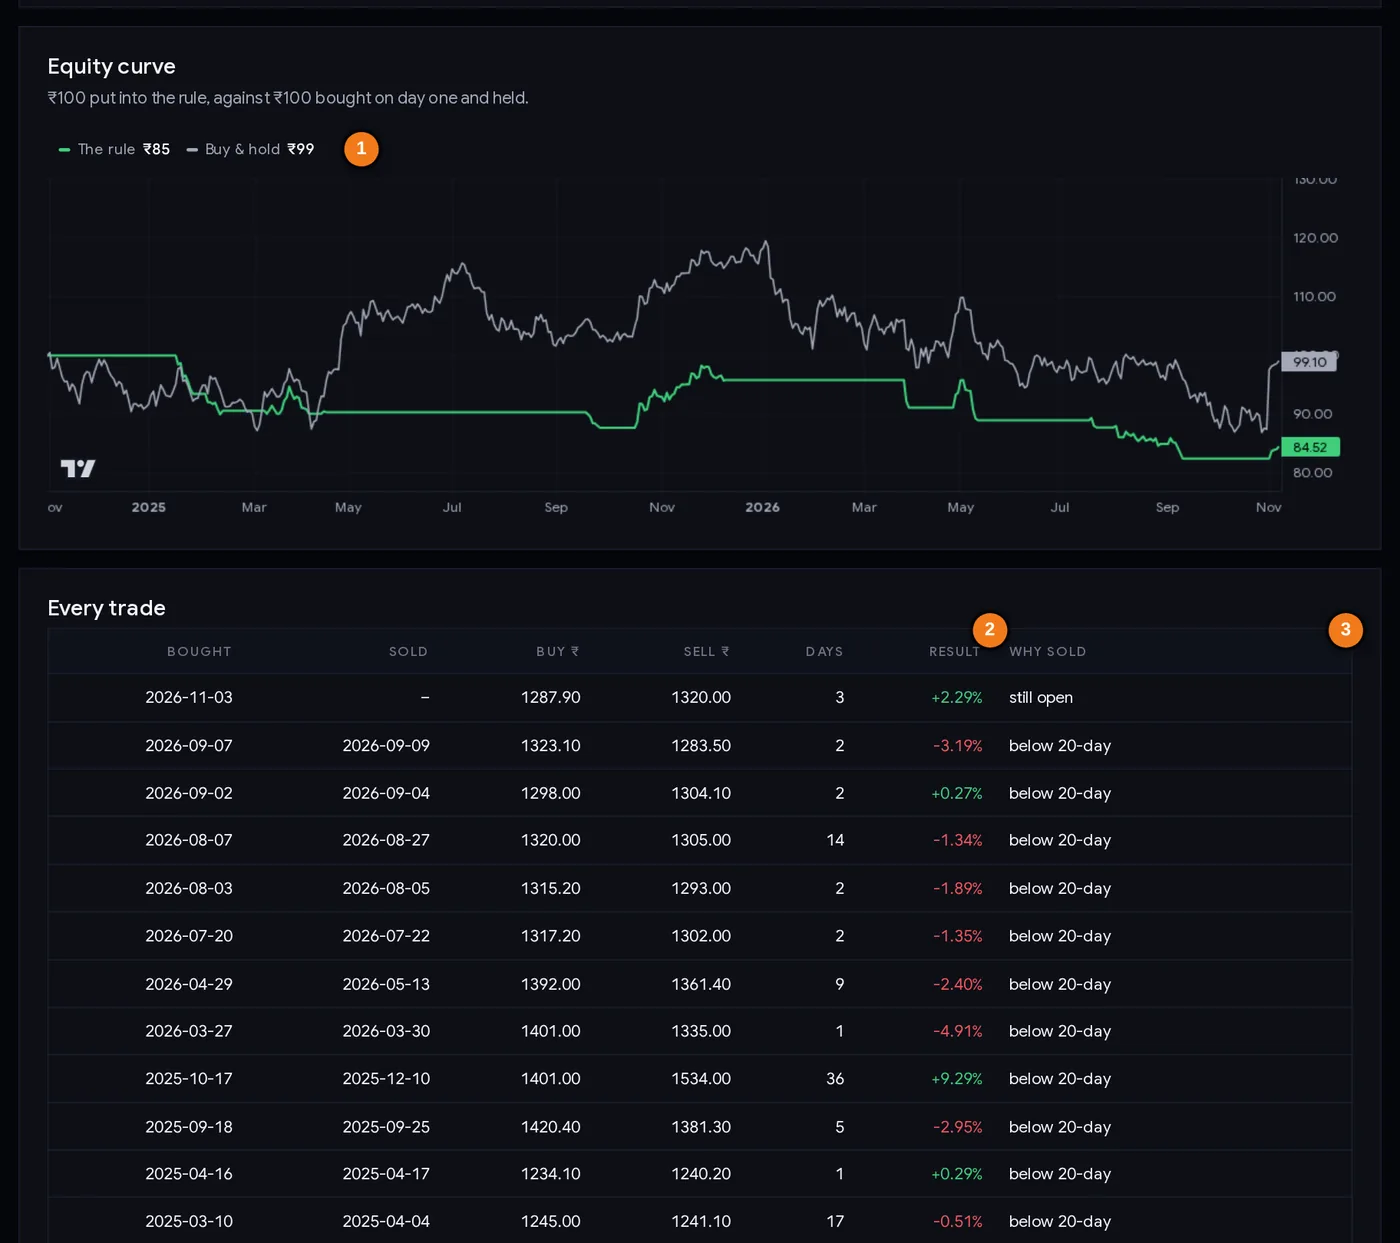
- 1₹100 कहाँ खत्म हुए: नियम बनाम buy and hold
- 2खर्च के बाद हर ट्रेड का नतीजा
- 3ट्रेड क्यों बेचा गया
Equity curve और ट्रेड टेबल
- Equity curve। हरी लाइन नियम के पीछे चलते ₹100 हैं; ग्रे लाइन खरीदकर रखे ₹100। लेजेंड दिखाता है कि हर एक कहाँ खत्म हुआ। जो नियम नीचे खत्म हो लेकिन जिसकी सबसे बड़ी गिरावट बहुत छोटी हो, वह सावधान ट्रेडर को फिर भी ठीक लग सकता है; जो नीचे खत्म हो और उतना ही गिरे, वह बस खराब है।
- हर ट्रेड। सबसे नया पहले: खरीदने की तारीख, बेचने की तारीख, ₹ में खरीद और बिक्री भाव, रखे गए दिन, खर्च के बाद नतीजा, और क्यों बेचा गया (below 20-day, stop, target, trailing stop, N days या still open)। सॉर्ट करने के लिए कॉलम हेडर पर क्लिक करें।
एड्रेस बार आपका चुना स्टॉक रखता है (जैसे ?s=reliance), ताकि आप उसे बुकमार्क कर सकें।
स्टेप बाय स्टेप: किसी आइडिया को सही तरीके से टेस्ट करना (20 मिनट)
- टूल खोलने से पहले आइडिया एक वाक्य में लिखें। जैसे: “20 दिन के high पर breakout करने वाले मज़बूत स्टॉक्स कुछ समय तक चलते रहते हैं।” अभी तय करें कि कौन सी एंट्री और एग्ज़िट इसे दर्शाते हैं।
- सर्च बॉक्स से स्टॉक चुनें। किसी जाने-पहचाने लिक्विड स्टॉक से शुरू करें।
- अपने वाक्य से मेल खाने वाली एंट्री और एग्ज़िट चुनें। पहली बार स्टॉप, टारगेट और hold days डिफॉल्ट पर छोड़ दें।
- ईमानदार खर्च रखें। लिक्विड लार्ज कैप के लिए 0.2%; छोटे, कम ट्रेड होने वाले स्टॉक्स के लिए 0.4–0.5% या ज़्यादा।
- चार बॉक्स इस क्रम में पढ़ें: ट्रेडों की संख्या (काफी?), नियम बनाम buy and hold (बेहतर?), सबसे बड़ी गिरावट (झेलने लायक?), win rate (कैसा लगता है)।
- ट्रेड टेबल खोलें। क्या नतीजा एक-दो बड़े ट्रेडों के दम पर है? अगर सबसे अच्छा ट्रेड हटा दें, तो क्या कुछ बचता है?
- चार्ट देखें। क्या नियम उलझे, साइडवेज़ हिस्सों में बार-बार खरीदता रहा? ट्रेंड वाले नियम वहीं पैसा गँवाते हैं।
- कुछ भी बदले बिना 4–5 दूसरे स्टॉक्स पर दोहराएँ। असली बढ़त, कम से कम हल्की, उनमें से ज़्यादातर पर दिखनी चाहिए।
- तभी एक बदलाव आज़माएँ (जैसे कोई अलग एग्ज़िट), और चेक करें कि आसपास की सेटिंग मिलते-जुलते नतीजे देती हैं।
- जो सीखा वह लिखें, जिसमें “यह काम नहीं किया” भी शामिल है। यह एक काम का नतीजा है।
ट्रेडर टेस्टर को इस्तेमाल करने के तीन तरीके
प्लेबुक A: आइडिया का फिल्टर
किसी स्कैनर से नया सेटअप (20 दिन का breakout, NR7 ब्रेक, RSI उछाल) ट्रेड करने से पहले, उसे उस स्टॉक पर जिसे आप देख रहे हैं और कुछ मिलते-जुलते स्टॉक्स पर चलाएँ। अगर दो सालों में खर्च के बाद नियम ने उनमें से ज़्यादातर पर पैसा गँवाया, तो आपने खुद को एक कमज़ोर आइडिया ट्रेड करने से बचा लिया। अगर टिका रहा, तो भी आप उसे छोटे साइज़ में, स्टॉप के साथ ट्रेड करें और रिकॉर्ड रखें।
प्लेबुक B: ऐसा एग्ज़िट चुनना जिसके साथ आप जी सकें
एंट्री तय रखें और एग्ज़िट की तुलना करें। कसा हुआ एग्ज़िट (20 दिन का एवरेज, या छोटा trailing stop) कई छोटे नुकसान और कम लंबी सवारियाँ देता है; ढीला (50 दिन का एवरेज) कम ट्रेड लेकिन बड़े drawdown देता है। टेबल में सबसे बड़ी गिरावट और घाटे की सबसे लंबी कड़ी देखें और ईमानदारी से पूछें कि असल समय में आप कौन सा मानेंगे। कागज़ पर सबसे अच्छा नियम बेकार है अगर आप उसे पाँच नुकसान के बाद छोड़ दें।
प्लेबुक C: क्या इस स्टॉक के लिए टाइमिंग रखे रहने से बेहतर है?
नियम की सबसे बड़ी गिरावट की तुलना buy and hold से करें। 6 Nov 2026 तक के दो सालों में Reliance के लिए 50-day/20-day नियम ज़्यादा से ज़्यादा 17.5% गिरा जबकि स्टॉक रखने में 27.3% तक गिरावट आई, लेकिन नियम −15.5% पर खत्म हुआ जबकि रखने वाला −0.9% पर। कम दर्द, लेकिन खराब नतीजा। यही अदला-बदली असली फैसला है, और इसे सिर्फ आप ले सकते हैं।
रिस्क पहले आता है। बैकटेस्ट कुछ भी कहे, तय करें कि एक ट्रेड पर ज़्यादा से ज़्यादा कितना खोएँगे (जैसे अपनी पूँजी का 0.5–1%), stop loss लगाएँ, और पोज़िशन साइज़ कैलकुलेटर से पोज़िशन का साइज़ तय करें।
टेस्टर से केस स्टडी (6 Nov 2026 तक का डेटा)
नीचे के सारे नंबर टेस्टर के अपने नियमों से उसके अपने डेटा पर बने हैं (डेली NSE भावों के दो साल, 31 Oct 2024 से 6 Nov 2026), डिफॉल्ट 0.2% खर्च के साथ जब तक अलग न बताया जाए।
1. डिफॉल्ट नियम के साथ Reliance: whipsaw (बार-बार झटके)
50 दिन के एवरेज के ऊपर जाने पर खरीदें, 20 दिन के एवरेज के नीचे क्लोज़ पर बेचें। नियम ने 15 ट्रेड लिए: 4 विजेता और 11 हारने वाले, 27% win rate, औसत ट्रेड −1.07%। ₹100 बने ₹85 (−15.5%) जबकि buy and hold ₹99 (−0.9%) पर खत्म हुआ। नियम सिर्फ 21% समय बाज़ार में था।
एक ट्रेड ने वही किया जिसकी नियम उम्मीद करता है: 17 Oct 2025 को ₹1,401 पर खरीदा और 10 Dec 2025 को ₹1,534 पर बेचा, +9.3%। बाकी में से ज़्यादातर 1–9 दिन के छोटे ठहराव थे जो कुछ प्रतिशत नीचे खत्म हुए, क्योंकि Reliance ने लंबे हिस्से अपने एवरेज के आसपास साइडवेज़ चलते बिताए। सबक: ट्रेंड वाले नियमों को ट्रेंड चाहिए; रेंज में वे छोटे नुकसान और खर्चों से रिसते रहते हैं।
2. Reliance के लिए “सबसे अच्छा” नियम: overfitting का सबक
35 एंट्री और एग्ज़िट जोड़ों में से, Reliance के लिए दो साल का सबसे अच्छा नतीजा “RSI(14) वापस 30 के ऊपर, 10 दिन बाद बेचो” से आया: सिर्फ 5 ट्रेड से +13.3% (80% win rate), जबकि रखने में −0.9%। यह एक खोज जैसा दिखता है। फिर हमने वही नियम, बिना बदले, 11 दूसरे लार्ज कैप पर चलाया। इसने कुछ पर पैसा बनाया (TCS +17.8% जबकि स्टॉक 37.0% गिरा), लेकिन Axis Bank पर इसने −9.2% दिया जबकि स्टॉक 14.1% बढ़ा, Maruti Suzuki पर +15.1% के मुकाबले −11.9%, और Bharti Airtel पर +30.7% के मुकाबले −0.6%। सबक: एक स्टॉक पर पाँच ट्रेड एक कहानी है, सबूत नहीं। बढ़ते स्टॉक्स में, ज़्यादातर समय कैश में बैठा रहने वाला नियम आमतौर पर पीछे रह जाता है।
3. साल बाँटने वाला टेस्ट
जैसा ऊपर बताया: साल 1 में 12 में से हर स्टॉक के लिए सबसे अच्छे चुने गए नियमों (मीडियन +13.5%) ने साल 2 में मीडियन −5.8% दिया, 12 में से 4 पॉज़िटिव। सबक: किसी नियम को उस डेटा पर परखें जिस पर उसे चुना नहीं गया।
4. खर्च छोटी बढ़त को नुकसान में बदल देते हैं
12 स्टॉक्स पर “NR7 breakout, 10 दिन बाद बेचो”: 185 ट्रेड, शून्य खर्च पर मीडियन नतीजा +1.4%, 0.2% पर −2.2% और 0.5% पर −7.4%। सबक: नियम जितना ज़्यादा ट्रेड करता है, ईमानदार खर्च उतना ज़्यादा मायने रखता है।
आम गलतियाँ
- नंबर अच्छा दिखने तक सेटिंग आज़माते रहना। यही overfitting है। जितना ज़्यादा आज़माएँगे, सबसे अच्छे नतीजे का मतलब उतना कम।
- खर्च शून्य रखना। असली ट्रेडिंग में हमेशा खर्च होते हैं; डिलीवरी ट्रेड के लिए 0.2% न्यूनतम है।
- Buy and hold को नज़रअंदाज़ करना। जिस नियम ने +10% बनाया जबकि स्टॉक ने +30%, वह फेल है।
- कुछ ट्रेडों के ऊँचे win rate पर भरोसा। पहले ट्रेडों की संख्या देखें।
- सिर्फ उन स्टॉक्स पर टेस्ट करना जो बहुत बढ़े। ज़ाहिर है उन्हें खरीदना काम कर गया। गिरे या साइडवेज़ रहे स्टॉक्स पर भी टेस्ट करें।
- सबसे बड़ी गिरावट भूल जाना। 35% drawdown वाला नियम आपकी हिम्मत ऐसे परखेगा जो आखिरी नंबर छुपा लेता है।
- नतीजे को भविष्यवाणी मानना। अगले दो साल पिछले दो की कॉपी नहीं होंगे।
- नियम को सीधे पूरे साइज़ में ट्रेड करना। छोटे से शुरू करें, लॉग रखें, अपने असली नतीजों की तुलना बैकटेस्ट से करें।
बैकटेस्ट चेकलिस्ट
- टेस्ट से पहले आइडिया लिखा गया था, और नियम उससे मेल खाता है।
- खर्च ईमानदारी से रखे हैं (0.2% या ज़्यादा; छोटे, कम लिक्विड स्टॉक्स के लिए ज़्यादा)।
- कम से कम लगभग 20 ट्रेड, या आप मानते हैं कि नतीजा बस एक इशारा है।
- नियम ने buy and hold को हराया, या साफ तौर पर कम गिरा; आपको पता है कौन सा।
- नतीजा एक-दो ट्रेडों के दम पर नहीं है।
- यह उसी सेटिंग के साथ 4–5 दूसरे स्टॉक्स पर टिका रहा।
- आसपास की सेटिंग (थोड़ा अलग स्टॉप या होल्ड अवधि) मिलते-जुलते नतीजे देती हैं।
- आप सबसे बड़ी गिरावट और घाटे की सबसे लंबी कड़ी के साथ जी सकते हैं।
- किसी भी असली ट्रेड से पहले stop loss और पोज़िशन साइज़ प्लान किए हैं।
शब्दावली
| बैकटेस्ट | किसी ट्रेडिंग नियम को पुराने भावों पर दोबारा चलाना, यह देखने के लिए कि वह कैसा चलता। |
| एंट्री / एग्ज़िट नियम | खरीदने और बेचने की शर्तें। |
| SMA | Simple moving average: पिछले N दिनों का औसत क्लोज़िंग भाव। |
| RSI(14) | 14 दिनों का Relative Strength Index, 0 से 100; 30 से नीचे को आमतौर पर oversold कहते हैं। |
| NR7 | ऐसा दिन जिसकी high-low रेंज पिछले 7 दिनों में सबसे संकरी हो। |
| Equity curve | समय के साथ नियम में लगा पैसा कैसे बढ़ा या घटा। |
| Buy and hold | पहले दिन खरीदना और कुछ न करना; किसी भी नियम का पैमाना। |
| Win rate | खर्च के बाद पैसा बनाने वाले ट्रेडों का हिस्सा। |
| Maximum drawdown (सबसे बड़ी गिरावट) | किसी पीक से बाद के low तक सबसे बड़ी गिरावट। |
| Trailing stop | ऐसा स्टॉप जो एंट्री के बाद के सबसे ऊँचे भाव के साथ ऊपर उठता है। |
| स्लिपेज | जो भाव आप चाहते थे और जो भाव मिला, उनके बीच का फर्क। |
| Overfitting | किसी नियम को पुराने डेटा पर इतना करीब से ट्यून करना कि वह शोर पर फिट हो जाए और नए डेटा पर फेल हो। |
| Look-ahead bias | टेस्ट में गलती से ऐसी जानकारी इस्तेमाल करना जो उस समय उपलब्ध नहीं थी। |
| Survivorship bias | सिर्फ उन कंपनियों को टेस्ट करना जो अभी मौजूद हैं और अच्छा किया, जो नतीजों को बेहतर दिखाता है। |
सवाल-जवाब
शेयर बाज़ार में बैकटेस्टिंग क्या है?
बैकटेस्टिंग का मतलब है किसी ट्रेडिंग नियम को पुराने भावों पर लागू करना, यह देखने के लिए कि वह कौन से ट्रेड लेता और नतीजा क्या होता। यह कमज़ोर आइडिया को सस्ते में खारिज करने में मदद करता है। यह नहीं बता सकता कि आगे क्या होगा, क्योंकि बाज़ार बदलते हैं और कोई नियम संयोग से बीते समय पर फिट हो सकता है।
ChartMine स्ट्रेटेजी टेस्टर नतीजे कैसे निकालता है?
यह किसी स्टॉक के दो साल के डेली NSE भाव (split और bonus के लिए एडजस्ट) दोबारा चलाता है। जब किसी क्लोज़ पर एंट्री की शर्त दिखती है, तो यह अगले दिन के ओपन पर खरीदता है; एग्ज़िट सिग्नल के बाद अगले ओपन पर, या दिन में आपके स्टॉप या टारगेट लेवल पर बेचता है। प्रति ट्रेड आपका खर्च हर ट्रेड से काटा जाता है, और नतीजे की तुलना buy and hold से होती है।
क्या मुनाफे वाला बैकटेस्ट अच्छी स्ट्रेटेजी है?
ज़रूरी नहीं। 12 बड़े NSE स्टॉक्स पर हमारे टेस्ट में, एक साल में सबसे अच्छे चुने गए नियमों का अगले साल मीडियन नतीजा −5.8% रहा। किसी भी बैकटेस्ट पर भरोसा करने से पहले ट्रेडों की संख्या, खर्च, दूसरे स्टॉक्स पर नतीजा और आसपास की सेटिंग चेक करें।
बैकटेस्ट में प्रति ट्रेड कितना खर्च रखना चाहिए?
लिक्विड लार्ज कैप में डिलीवरी ट्रेड के लिए, 0.2% प्रति राउंड ट्रिप एक असली न्यूनतम है, क्योंकि अकेले STT खरीद पर 0.1% और बिक्री पर 0.1% है। छोटे या कम ट्रेड होने वाले स्टॉक्स के लिए और जोड़ें, जहाँ स्लिपेज ज़्यादा होता है।
ट्रेडिंग में overfitting क्या है?
Overfitting का मतलब है किसी नियम को तब तक ट्यून करना जब तक वह पुराने डेटा से इतना करीब से मेल न खाए कि वह बेतरतीब शोर पकड़ ले। ऐसा नियम बैकटेस्ट में शानदार दिखता है और असली ट्रेडिंग में आमतौर पर निराश करता है। आसान नियम, डिफॉल्ट सेटिंग और कई स्टॉक्स पर टेस्ट करने से रिस्क घटता है।
बैकटेस्टिंग में survivorship bias क्या है?
यह सिर्फ उन कंपनियों को टेस्ट करने की गलती है जो अभी मौजूद हैं और जिन्होंने अच्छा किया। जो स्टॉक्स डीलिस्ट हुए या डूब गए वे आज की लिस्टों से गायब हैं, इसलिए मौजूदा लार्ज कैप पर टेस्ट उससे बेहतर दिखते हैं जो कोई ट्रेडर असल में हासिल कर पाता।
क्या मैं शॉर्ट सेलिंग या इंट्राडे स्ट्रेटेजी टेस्ट कर सकता हूँ?
नहीं। स्ट्रेटेजी टेस्टर सिर्फ डेली कैंडल पर long ट्रेड टेस्ट करता है: पहले खरीदें, बाद में बेचें, एक समय में एक पोज़िशन।