
☰ எல்லா பயிற்சிகளும்
இங்கே தொடங்குங்கள்
டூல் பயிற்சிகள்ChartMine மூலம் டிரேட் செய்வது எப்படிபங்குகள்
Stock monitorஎன் watchlistStock scores & checklistசந்தை & துறைகள்
Nifty 50Bank NiftySensexFin Niftyதினசரி மார்க்கெட் ரிப்போர்ட்மார்க்கெட் பிரெட்த்Sector rotationSector heatmapStock screenerRelative strength (RS)MCX கமாடிட்டி விலைகள்Fear & Greed இண்டெக்ஸ்இதற்குப் பிறகு என்ன நடக்கும்…ஸ்கேனர்கள்
டாப் கெயினர்ஸ் & லூசர்ஸ்நாளை கவனிக்க வேண்டிய பங்குகள்NR7 ஸ்டாக்ஸ் ஸ்கேனர்Inside bar ஸ்டாக்குகள்52-வார உச்ச பங்குகள்Gap up & gap down ஸ்டாக்குகள்RSI oversold பங்குகள்Golden cross ஸ்டாக்குகள்SuperTrend buy பங்குகள்Scan builderEMA 9/21 crossoverMACD crossoverADX வலுவான டிரெண்ட்Bollinger breakout / squeezeVolume spike பங்குகள்Open = high / open = lowகேண்டில்ஸ்டிக் பேட்டர்ன் ஸ்கேனர்Narrow CPR ஸ்கேனர்F&O தரவு
F&O ban listOI build-upOption chainPCR & max painExpiry காலண்டர்F&O lot size-கள்OI build-up heatmapPCR trendMax pain டிரெண்ட்Futures basisபங்கு ஸ்கிரீன்கள்
Quarterly growersலாப வளர்ச்சி ஸ்டாக்குகள்குறைந்த P/E ஸ்டாக்குகள்மியூச்சுவல் ஃபண்ட் வாங்குதல்52 வார low அருகில், வளர்ச்சியுடன்கடன் இல்லாத நிறுவனங்கள்அதிக ROE & ROCEMagic Formula ஸ்டாக்குகள்குறைந்த பிரைஸ்-டு-புக்ஸ்மார்ட் மணி
FII / DII டேட்டாShareholding மாற்றங்கள்பெரும் பணத்தின் தடம்Short selling தரவுபங்கேற்பாளர் வாரியான F&O பொசிஷன்கள்Bulk & block dealsPromoter buyingDelivery சதவீதம்காலண்டர்கள்
Results காலண்டர்காலாண்டு ரிசல்ட் டிராக்கர்போர்டு மீட்டிங்குகள்கார்ப்பரேட் ஆக்ஷன்கள்IPO காலண்டர்IPO செயல்பாடுஆய்வு & திட்டமிடல்
Strategy testerபங்குகளை ஒப்பிடுதல்டிவிடெண்ட் yield பங்குகள்ASM / GSM பட்டியல்Expiry நாள் நகர்வுகள்Seasonality & பங்கு வரலாறுNSE விடுமுறைகள் 2026பொசிஷன் சைஸ் கால்குலேட்டர்Option payoff கால்குலேட்டர்Pivot point கால்குலேட்டர்மேலும்
Stock scanner மையம்ஸ்டாக் ஸ்கிரீன்கள்கடன் இல்லாத நிறுவனங்கள் ஸ்கிரீனைப் பயன்படுத்துவது எப்படி
கடன் இல்லாத நிறுவனங்கள் பற்றிய எளிய மொழிப் பயிற்சி: borrowings, equity, ROE என்றால் என்ன, பட்டியலுக்குப் பின்னால் உள்ள சரியான விதிகள், lease அதிகமுள்ள நிறுவனங்கள் ஏன் நீக்கப்படுகின்றன, ஸ்கிரீனையும் பங்குப் பக்கத்தையும் எப்படிப் படிப்பது, நவம்பர் 2026-லிருந்து உண்மையான உதாரணங்கள்.
“கடன் இல்லாதது” என்றால் என்ன, எளிய வார்த்தைகளில்
ஒரு நிறுவனம் தன் பிசினஸுக்கு இரண்டு வழிகளில் பணம் செலுத்தலாம். அதன் உரிமையாளர்களின் பணத்தைப் பயன்படுத்தலாம் (பங்குதாரர்கள் போட்ட மூலதனமும் வருடங்களாகச் சேர்த்த லாபமும்), அல்லது வங்கிகள், பாண்ட் முதலீட்டாளர்களிடமிருந்து கடன் வாங்கலாம். கடன் வாங்கிய பணத்தை, வருடம் நல்லதோ கெட்டதோ, வட்டியுடன் திருப்பிச் செலுத்த வேண்டும்.
கடன் இல்லாத நிறுவனம் கிட்டத்தட்ட முழுவதுமாகத் தன் உரிமையாளர்களின் பணத்தில் இயங்குகிறது. திருப்பிச் செலுத்த குறைவாகவோ எதுவுமோ இல்லை, லாபத்தைத் தின்னும் வட்டிச் செலவு இல்லை, நெருக்கடியில் பணத்தைத் திரும்பக் கேட்கக்கூடிய கடன்கொடுப்பவர் இல்லை.
கடன் இல்லாத நிறுவனங்கள் ஸ்கிரீன், சமீபத்திய balance sheet-ல் borrowings பங்குதாரர் equity-ன் 10%-க்குக் கீழ் உள்ள, இன்னும் நல்ல வருமானம் ஈட்டும் NSE நிறுவனங்களைப் பட்டியலிடுகிறது: கடந்த நான்கு காலாண்டுகளில் 12% அல்லது அதற்கு மேல் return on equity (ROE). இரண்டாவது விதி முக்கியம். கடனும் இல்லை லாபமும் இல்லை என்ற நிறுவனம் சுவாரஸ்யமானது அல்ல; கடன் வாங்காமல் நன்றாகச் சம்பாதிப்பது பொதுவாகச் சுவாரஸ்யமானது.
உங்களுக்குத் தேவையான மூன்று சொற்கள், ஒருமுறை விளக்கம்:
- பங்குதாரர் equity (“net worth” அல்லது “book value” என்றும்): நிறுவனம் வைத்திருப்பது கழித்தல் அது கொடுக்க வேண்டியது. எளிய வார்த்தைகளில், கணக்குகளின்படி பிசினஸில் உரிமையாளர்களின் பங்கு.
- Borrowings: நிறுவனம் திருப்பிச் செலுத்த வேண்டிய கடன்கள், பாண்டுகள், குறுகிய கால, நீண்ட கால.
- ROE: வருடாந்திர லாபம் ÷ பங்குதாரர் equity, %-ல். உரிமையாளர்களின் ஒவ்வொரு ₹100-க்கும் நிறுவனம் எத்தனை ரூபாய் லாபம் ஈட்டுகிறது.
நினைவில் வைக்க ஒரு வரி: கடன் இல்லாதது நிறுவனம் கடன்கொடுப்பவர்களிடமிருந்து பாதுகாப்பாக உள்ளது என்று காட்டுகிறது. ROE அது உரிமையாளர்களின் பணத்தைப் பயன்படுத்துவதில் திறமையானது என்று காட்டுகிறது. ஸ்கிரீன் இரண்டையும் கேட்கிறது. பங்கு விலை நியாயமானதா என்று இரண்டும் சொல்லாது.
சரியான விதிகள், ஒரு கணக்கிட்ட உதாரணத்துடன்
இவை ChartMine-ன் ஸ்கிரீன் கோடில் உள்ள விதிகள். balance sheet எண்கள் ஒவ்வொரு நிறுவனமும் NSE-ல் ஃபைல் செய்யும் அரையாண்டு (செப்டம்பர்), வருடாந்திர (மார்ச்) ரிசல்ட்டிலிருந்து வருகின்றன; நிறுவனம் consolidated ரிசல்ட் தெரிவித்தால் consolidated.
| விதி | அர்த்தம் |
|---|---|
| Debt / equity 0.1-க்குக் கீழ் | சமீபத்திய balance sheet-ல் borrowings (நீண்ட கால கூடவே குறுகிய கால) ÷ பங்குதாரர் equity 0.1-க்குக் கீழ். அதாவது, ஒவ்வொரு ₹100 equity-க்கும் borrowings ₹10-க்குக் குறைவு. |
| ROE 12% அல்லது அதற்கு மேல் | கடந்த நான்கு காலாண்டுகளில் பங்குதாரர்களுக்குச் சொந்தமான லாபம் ÷ சராசரி பங்குதாரர் equity (சமீபத்திய balance sheet-ம் சுமார் 12 மாதம் முந்தையதும்; பழையது இல்லையென்றால் சமீபத்தியது மட்டும்). |
| வழக்கமான நிறுவனங்கள் மட்டும் | வங்கிகள், NBFC-கள், மற்ற நிதி நிறுவனங்கள் விலக்கப்படுகின்றன. கடன் வாங்குவது அவற்றின் மூலப்பொருள்; அதனால் “கடன் இல்லாதது” அவற்றுக்கு அர்த்தமற்றது. |
| Lease கணக்கிடப்படுவதில்லை, அதனால் lease அதிகமுள்ள நிறுவனங்கள் நீக்கப்படுகின்றன | NSE ஃபைலிங்குகள் lease liabilities-ஐ (கடைகள், அலுவலகங்கள், விமானங்களுக்கான வாடகைக் கடமைகள்) தனியாகத் தெரிவிப்பதில்லை; அதனால் borrowings அவற்றை விலக்குகின்றன. ஒரு நிறுவனத்தின் finance costs அதன் தெரிவித்த borrowings-ன் 20%-க்கும் அதிகமாகவும், operating profit-ன் 10%-க்கும் அதிகமாகவும் இருந்தால், வட்டி வேறு எங்கிருந்தோ வருகிறது, பொதுவாக lease-லிருந்து. அப்படிப்பட்ட நிறுவனங்கள் பட்டியலிலிருந்து வெளியே வைக்கப்படுகின்றன. |
| ஒருமுறை மட்டுமான காலாண்டுகள் இல்லை | கடந்த நான்கு காலாண்டு லாபங்களின் median நேர்மறையாக இருந்து, ஒரு காலாண்டின் லாபம் அந்த median-ஐ விட மூன்று மடங்குக்கு மேல் இருந்தால், ROE ஒருமுறை லாபத்தால் ஊதப்பட்டிருக்கலாம்; பங்கு விலக்கப்படும். நான்கில் பெரும்பாலான காலாண்டுகள் நஷ்டத்தில் இருந்தால் median எதிர்மறையாகும், இந்தச் சோதனை பொருந்தாது (கேஸ் 5 பாருங்கள்). |
| அளவும் liquidity-யும் | குறைந்தது ₹500 கோடி மார்க்கெட் கேப், போதுமான டிரேடிங் வரலாறு, டர்ன்ஓவர். |
| வரிசை | அதிக ROE முதலில். அட்டவணை முதல் 150-ஐக் காட்டுகிறது; அதிகமானவை பொருந்தினால் (13 நவம்பர் 2026 அன்று 266), அதன் கீழே உள்ள குறிப்பு மீதமுள்ளவற்றுக்கு ஸ்டாக் ஸ்கிரீனர் இணைப்பைத் தருகிறது. |
கணக்கிட்ட உதாரணம்: Tata Consultancy Services (TCS)
TCS-ன் consolidated ஃபைலிங்குகளிலிருந்து, 30 செப்டம்பர் 2026 balance sheet-உடன்:
- Borrowings: ₹0. பங்குதாரர் equity: ₹1,18,986 கோடி. Debt / equity = 0 ÷ 1,18,986 = 0.00. தேர்ச்சி.
- கடந்த நான்கு காலாண்டுகளின் லாபம் (அக்டோபர் 2025 முதல் செப்டம்பர் 2026 வரை): 10,657 + 13,718 + 13,349 + 13,884 = ₹51,608 கோடி.
- ஒரு வருடம் முந்தைய equity (30 செப்டம்பர் 2025): ₹1,06,415 கோடி. சராசரி equity: (1,18,986 + 1,06,415) ÷ 2 = ₹1,12,700 கோடி.
- ROE = 51,608 ÷ 1,12,700 = 45.8%. 12% விதியை எளிதாகத் தாண்டுகிறது.
- TCS-இடம் ₹54,640 கோடி ரொக்கம், வங்கி இருப்பு, current investments இருந்தன. அது கடன் இல்லாதது மட்டுமல்ல; பெரிய ரொக்கக் குவியலும் உண்டு.
கடனின் வகைகள், “கடன் இல்லாததின்” வகைகள்
“கடன்” என்பது வெவ்வேறு உரையாடல்களில் வெவ்வேறு அர்த்தம். வகைகளைத் தெரிந்துகொண்டால் பெரும்பாலான தவறான புரிதல்கள் தவிர்க்கப்படும்.
| உருப்படி | இங்கே borrowings-ஆகக் கணக்கிடப்படுகிறதா? | ஏன் முக்கியம் |
|---|---|---|
| வங்கிக் கடன்கள், பாண்டுகள், debenture-கள், commercial paper | ஆம் | வட்டியுடன் திருப்பிச் செலுத்த வேண்டும். “கடன்” என்பது பொதுவாக இதுதான். |
| Lease liabilities (கடைகள், அலுவலகங்கள், விமானங்கள், சினிமா திரைகளுக்கான வாடகை) | இல்லை (தனியாகத் தெரிவிக்கப்படுவதில்லை) | கடன் போலவே நடந்துகொள்கிறது: ஒவ்வொரு மாதமும் நிலையான செலுத்துதல். அதனால்தான் lease அதிகமுள்ள நிறுவனங்கள் நீக்கப்படுகின்றன. |
| Trade payables (சப்ளையர்களுக்குக் கொடுக்க வேண்டிய பணம்) | இல்லை | சாதாரண பிசினஸின் பகுதி, பொதுவாக வட்டி இல்லாதது. |
| வாடிக்கையாளர் முன்பணம் | இல்லை | வாடிக்கையாளர்கள் முன்கூட்டியே செலுத்திய பணம். பெரும்பாலும் வலுவான பிசினஸின் அடையாளம். |
ஒரு நிறுவனம் “கடன் இல்லாததாக” இருக்க மூன்று வழிகள்
- பூஜ்ய கடன்: borrowings எதுவுமே இல்லை. TCS, Infosys, Colgate-Palmolive 30 செப்டம்பர் 2026 அன்று ₹0 borrowings தெரிவித்தன.
- குறைந்த கடன்: சில borrowings, ஆனால் equity-ன் 10%-க்குக் கீழ். இன்னும் இந்தப் பட்டியலில் உண்டு.
- Net cash: borrowings உண்டு, ஆனால் ரொக்கம் அதைவிடப் பெரியது. 30 செப்டம்பர் 2026 அன்று Hindustan Zinc-க்கு ₹6,171 கோடி borrowings, ₹17,258 கோடி ரொக்கம், முதலீடுகள்: net cash, ஆனால் அதன் debt / equity 0.21 அதை இந்தப் பட்டியலிலிருந்து வெளியே வைக்கிறது, ஏனென்றால் ஸ்கிரீன் borrowings கழித்தல் ரொக்கம் அல்ல, மொத்த (gross) borrowings-ஐப் பயன்படுத்துகிறது.
ஸ்கிரீன் வேண்டுமென்றே கண்டிப்பானது: மொத்த borrowings-ஐப் பயன்படுத்துகிறது, ஏனென்றால் ரொக்கத்தைச் செலவழிக்கலாம், துணை நிறுவனத்துக்கு நகர்த்தலாம், அல்லது கட்டிவைக்கலாம்; ஆனால் கடன்களை இன்னும் திருப்பிச் செலுத்த வேண்டும்.
நன்மைகளும் வரம்புகளும் (ஒரு சிறிய சோதனையுடன்)
✅ மோசமான காலங்களைத் தாங்குகிறது
வட்டி விகிதம் ஏறும்போதோ மந்தநிலை வரும்போதோ வட்டிச் செலவும் இல்லை, refinance செய்ய எதுவும் இல்லை. நிறுவனங்கள் திவாலாக மிகப் பொதுவான காரணம் கடன்.
✅ லாபம் பங்குதாரர்களுக்குச் சொந்தம்
வட்டிச் செலவு இல்லாமல், operating profit-ல் அதிகம் உரிமையாளர்களுக்கு, டிவிடெண்டாகவோ வளர்ச்சியாகவோ மிஞ்சுகிறது.
✅ செயல்படச் சுதந்திரம்
கடன் இல்லாத நிறுவனம் கடன்கொடுப்பவர்களைக் கேட்காமல் முதலீடு செய்யலாம், போட்டியாளரை வாங்கலாம், பங்குகளைத் திரும்ப வாங்கலாம்.
✅ லீவரேஜ் இல்லாமல் அதிக ROE
borrowings மிகச் சிறியதால், இங்கே அதிக ROE கடன் வாங்கிய பணத்திலிருந்து அல்ல, பிசினஸிலிருந்தே வருகிறது.
வரம்புகள்
- வளர்ச்சி விதி இல்லை. பட்டியல் வளரும் லாபத்தைக் கேட்பதில்லை. 13 நவம்பர் 2026 அன்று Castrol India 53.0% ROE-உடன் அதில் இருந்தது, அதன் சமீபத்திய காலாண்டு லாபம் ஒரு வருடம் முந்தையதை விட 23% குறைவாக இருந்தபோதும்.
- விலை புறக்கணிக்கப்படுகிறது. கடன் இல்லாத, அதிக ROE நிறுவனங்கள் பிரபலமானவை; அதனால் பல அதிக P/E-ல் டிரேட் ஆகின்றன (13 நவம்பர் 2026 அன்று Nestle India 59.8).
- மிகக் குறைவான கடன் ஒரு தேர்வாக இருக்கலாம், நற்பண்பு அல்ல. வேகமாக வளர மலிவாகக் கடன் வாங்கக்கூடிய பிசினஸ் வருமானத்தை விட்டுவிடலாம்.
- Balance sheet-கள் பழையவை. நிறுவனங்கள் வருடத்துக்கு இரண்டு முறை மட்டுமே அவற்றை ஃபைல் செய்கின்றன; அதனால் எண் சுமார் எட்டு மாதம் வரை பழையதாக இருக்கலாம்.
- ஒரு பெரிய காலாண்டு தப்பிவிடலாம். ஒருமுறை சோதனைக்கு median லாபம் நேர்மறையாக இருக்க வேண்டும்; அதனால் பெரும்பாலும் நஷ்டத்தில் இருக்கும் ஒரு நிறுவனம் ஒரு மிகப்பெரிய காலாண்டால் பட்டியலின் உச்சிக்கு வரலாம் (கேஸ் 5).
- Lease-கள் borrowings எண்ணில் தெரிவதில்லை; lease ஃபில்டர் வெளிப்படையான நிகழ்வுகளைப் பிடிக்கிறது, ஒவ்வொன்றையும் அல்ல.
ஐந்து மாதச் சோதனையில் என்ன நடந்தது
அந்த நாளுக்கு முன் ஃபைல் செய்த டேட்டாவை மட்டும் (மார்ச் 2026 balance sheet-கள்) பயன்படுத்தி 1 ஜூன் 2026 அன்று பட்டியலை மீண்டும் உருவாக்கி, 6 நவம்பர் 2026 விலைகளைச் சரிபார்த்தோம் (விலை மாற்றம் மட்டும், டிவிடெண்ட் சேர்க்கவில்லை):
| குழு | பங்குகள் | Median மாற்றம் | சராசரி | ஏறியவற்றின் பங்கு |
|---|---|---|---|---|
| கடன் இல்லாத பட்டியல் | 223 | −2.6% | 0.0% | 46% |
| தகுதியான எல்லாப் பங்குகளும் | 1,238 | −2.6% | +1.5% | 45% |
எளிய வார்த்தைகளில்: இந்த ஐந்து மாதங்களில் கடன் இல்லாத பட்டியல் சந்தையைப் போலவே செயல்பட்டது, நன்றாக அல்ல. இது ஆச்சரியம் அல்ல: பாதுகாப்பு முக்கியமாக மோசமான காலங்களில்தான் தெரியும், ஐந்து மாதங்கள் மதிப்பிட மிகக் குறுகியது. ChartMine-ன் balance-sheet வரலாறு 2025-ல் தொடங்குவதால் நீண்ட காலத்தைச் சோதிக்க முடியவில்லை.
ஸ்கிரீனின் சுற்றுப்பயணம்
கடன் இல்லாத நிறுவனங்கள் பக்கத்தைத் திறங்கள். மேலே விதியும் மூன்று சுருக்க chip-களும் உள்ளன. 13 நவம்பர் 2026 அன்று 266 நிறுவனங்கள் பொருந்தின.
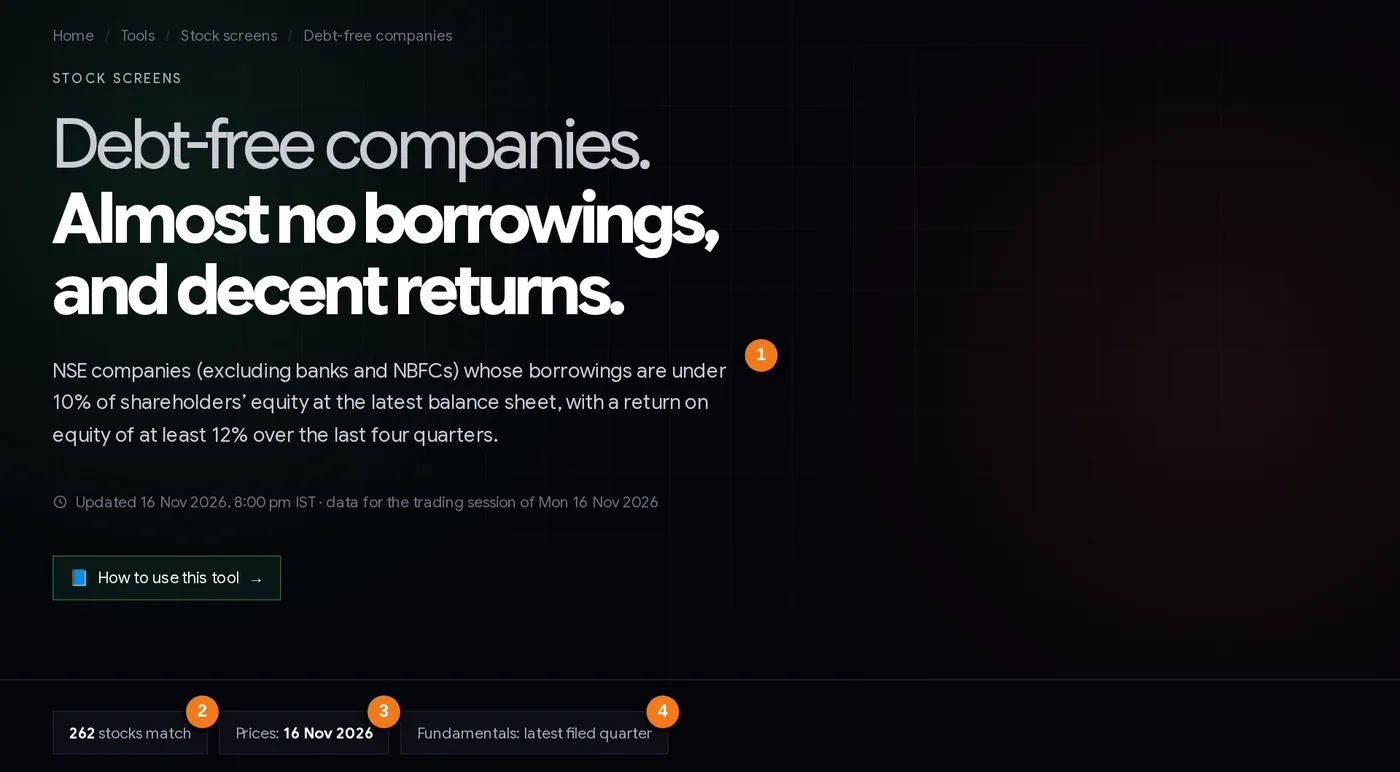
- 1விதி: equity-ன் 10%-க்குக் கீழ் borrowings, ROE 12%+, வங்கிகள், NBFC-கள் விலக்கப்பட்டன.
- 2எத்தனை நிறுவனங்கள் பொருந்துகின்றன.
- 3பயன்படுத்திய விலைகளின் தேதி.
- 4ஃபண்டமென்டல்கள் ஒவ்வொரு நிறுவனத்தின் சமீபத்திய ஃபைலிங்குகளிலிருந்து.
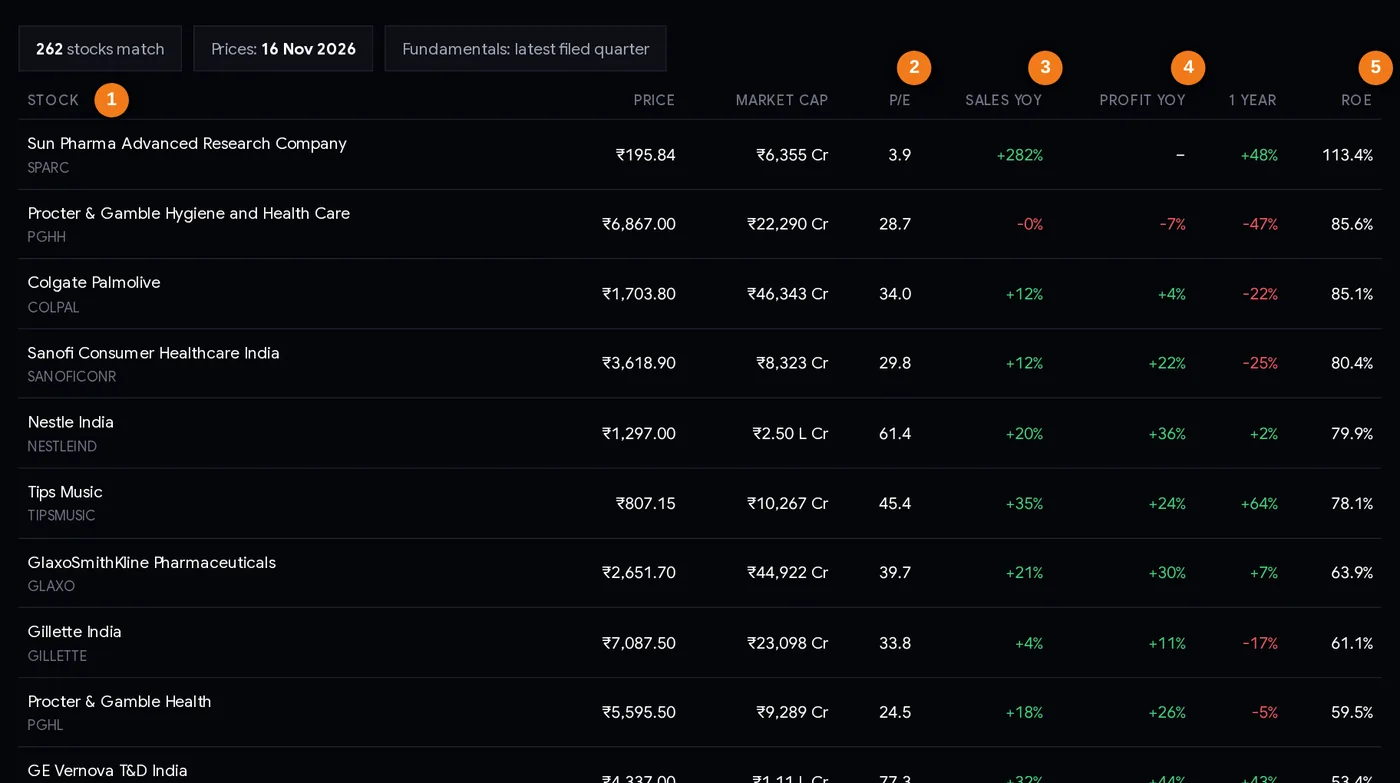
- 1நிறுவனமும் சிம்பலும் (பங்குப் பக்கத்துக்குக் கிளிக் செய்யுங்கள்)
- 2P/E, கடந்த நான்கு காலாண்டுகள்
- 3ஒரு வருடம் முந்தையதை விட விற்பனை வளர்ச்சி
- 4ஒரு வருடம் முந்தையதை விட லாப வளர்ச்சி
- 5ROE, கடந்த நான்கு காலாண்டுகள்
ஒவ்வொரு காலமும் விளக்கம்
| காலம் | அது சொல்வது |
|---|---|
| Stock | நிறுவனமும் NSE சிம்பலும். முழு balance sheet-உடன் பங்குப் பக்கத்தைத் திறக்கக் கிளிக் செய்யுங்கள். |
| Price | கடைசி குளோசிங் விலை. |
| Market cap | ₹ கோடியில் சந்தை மதிப்பு; “L Cr” = லட்சம் கோடி. |
| P/E | விலை ÷ கடந்த நான்கு காலாண்டுகளின் ஒரு பங்கு வருவாய். மலிவு அல்லது விலை அதிகம் என்று சொல்வதற்கு முன் நிறுவனத்தின் செக்டாருடன் ஒப்பிடுங்கள். |
| Sales YoY / Profit YoY | சமீபத்திய காலாண்டு எதிர் கடந்த வருடத்தின் அதே காலாண்டு. சிவப்பு என்றால் குறைவு. ஸ்கிரீன் வளர்ச்சியைக் கோருவதில்லை, அதனால் இவற்றைச் சரிபாருங்கள். |
| 1 year | கடந்த வருடத்தில் விலை மாற்றம். |
| ROE | Return on equity, கடந்த நான்கு காலாண்டுகள். பட்டியல் இதன்படி, அதிகமானது முதலில் வரிசைப்படுத்தப்பட்டுள்ளது. |
அட்டவணையில் ROE படி முதல் 150 மட்டுமே காட்டப்படும்; அதன் கீழே உள்ள குறிப்பு முழுப் பட்டியலுக்கு ஸ்டாக் ஸ்கிரீனர் இணைப்பைத் தருகிறது. ஸ்கிரீனுக்குப் பின்னால் உள்ள எண்களைப் பார்க்க, எந்தப் பெயரையும் கிளிக் செய்து அதன் பங்குப் பக்கத்தில் Balance sheet, returns and cash flow-க்கு ஸ்க்ரோல் செய்யுங்கள். பெட்டிகள் interest cover, free cash flow, EV/EBITDA, டிவிடெண்ட் payout, net margin போக்கு ஆகியவற்றையும் காட்டுகின்றன; அட்டவணை கடைசி மூன்று balance sheet தேதிகளில் equity, borrowings, ரொக்கம், operating cash flow, capex ஆகியவற்றைத் தருகிறது:
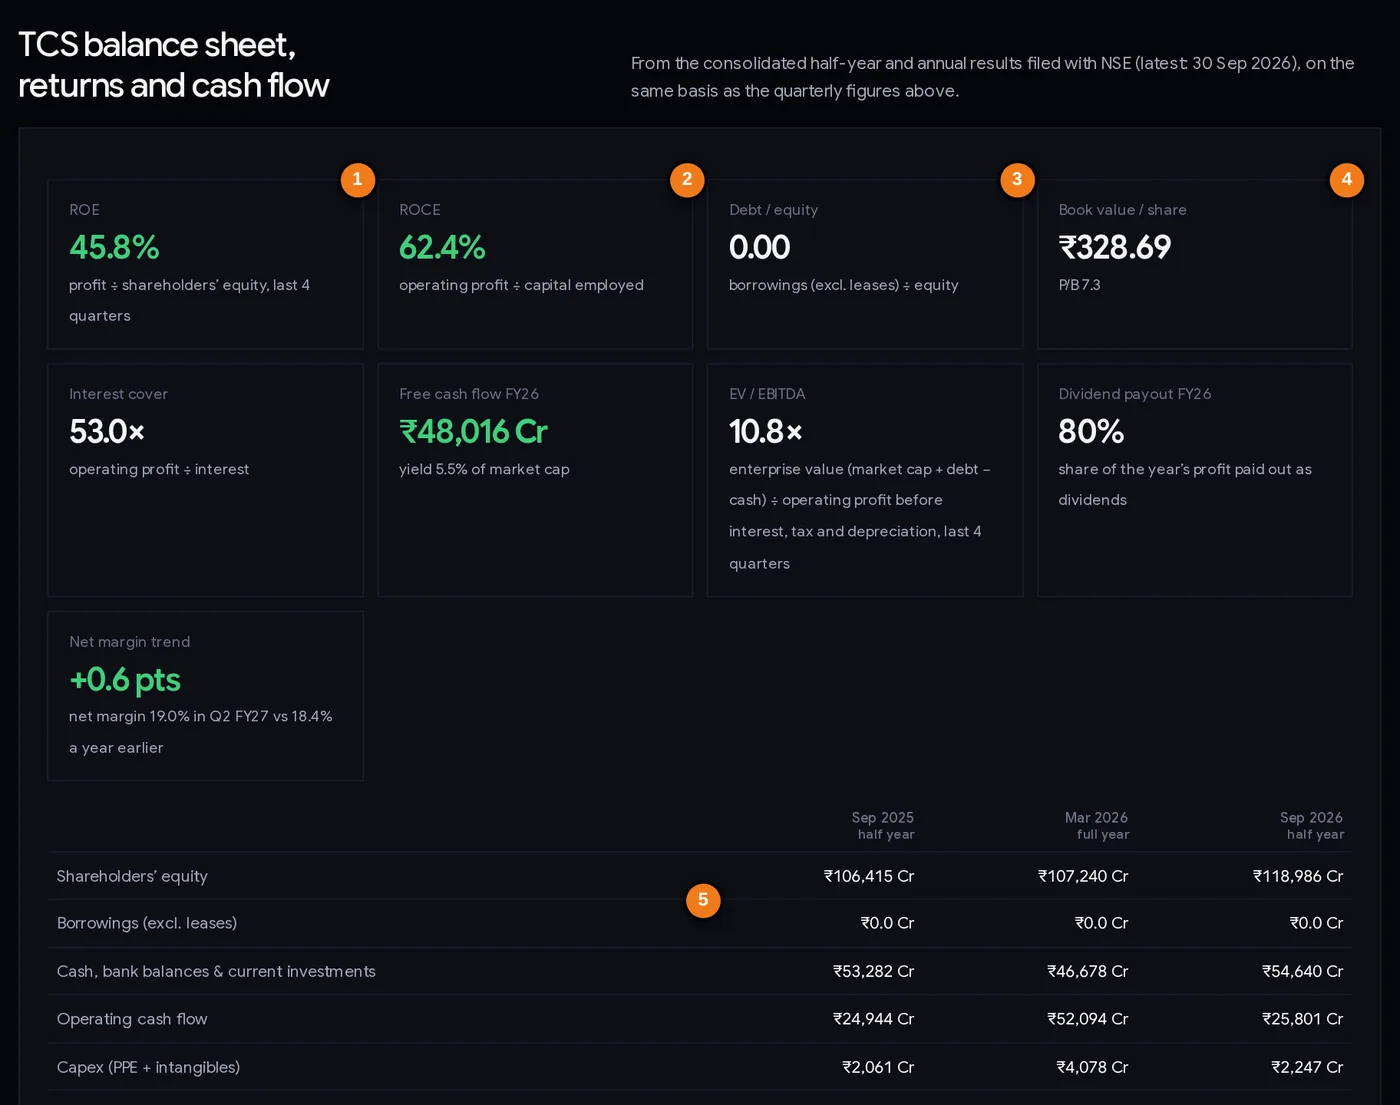
- 1ROE: லாபம் ÷ சராசரி equity, கடந்த நான்கு காலாண்டுகள்
- 2ROCE: operating profit ÷ capital employed
- 3Debt / equity, lease தவிர்த்த borrowings
- 4ஒரு பங்குக்கு book value, P/B
- 5ஒவ்வொரு balance sheet தேதியிலும் borrowings
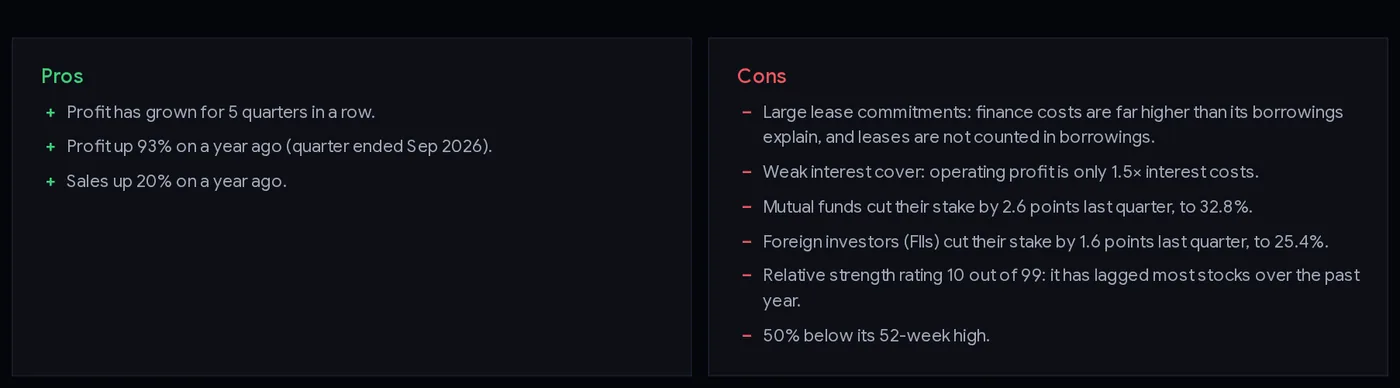
ஒரு நிறுவனம் lease அதிகமுள்ளதாக இருந்தால், அதன் பங்குப் பக்கம் Pros and cons பெட்டியில் அதைச் சொல்கிறது, அதன் ROCE ஒரு கோடாக (dash) காட்டப்படுகிறது:
படிப்படியாக: ஒரு பெயரை ஆராய்வது எப்படி (ஒவ்வொன்றுக்கும் 20 நிமிடங்கள்)
- பட்டியலைத் திறந்து எண்ணிக்கையையும் விலைத் தேதியையும் குறித்துக்கொள்ளுங்கள்.
- ROE காலத்தை மேலோட்டமாகப் பாருங்கள். 50%-க்கு மேலான ROE பொதுவாக லாபத்தின் பெரும்பகுதியை டிவிடெண்டாகக் கொடுக்கும் நிறுவனத்தின் (சிறிய equity) அல்லது அசாதாரண வருடத்தின் அடையாளம். அதுதான் “சிறந்தது” என்று ஊகிப்பதற்கு முன் பங்குப் பக்கத்தைப் படியுங்கள்.
- வளர்ச்சியைச் சரிபாருங்கள். Sales YoY அல்லது Profit YoY-ல் சிவப்பு ஒரு கேள்வி: மந்தமான காலாண்டா அல்லது டிரெண்டா?
- விலையைச் சரிபாருங்கள். பங்குப் பக்கத்தில் P/E-ஐ அதன் செக்டார் median-உடன் ஒப்பிடுங்கள். மிக அதிக விலையில் சிறந்த பிசினஸ் வருடக்கணக்கில் மோசமான முதலீடாக இருக்கலாம்.
- Balance sheet பகுதியைத் திறங்கள். மூன்று தேதிகளில் equity, borrowings, ரொக்கத்தைப் பாருங்கள். equity ஏறுகிறதா (லாபம் சேர்க்கப்பட்டது) அல்லது இறங்குகிறதா (பெரிய டிவிடெண்ட், பைபேக் அல்லது நஷ்டம்)?
- Free cash flow சரிபாருங்கள் (operations-லிருந்து ரொக்கம் கழித்தல் மூலதனச் செலவு). ரொக்கமாக மாறும் லாபம் அதிக நம்பகமானது.
- Pros and cons பெட்டியைப் படியுங்கள், lease கடமைகள் அல்லது ஒற்றை விதிவிலக்கான காலாண்டு போன்ற எச்சரிக்கைகளுக்கு.
- யார் வைத்திருக்கிறார்கள் என்று பாருங்கள். மியூச்சுவல் ஃபண்டுகளும் FII-களும் சேர்க்கிறார்களா குறைக்கிறார்களா என்று shareholding changes பக்கம் காட்டுகிறது.
முதலீட்டாளர்கள் இந்தப் பட்டியலைப் பயன்படுத்தும் மூன்று வழிகள்
பிளேபுக் A: தரமான மையம்
சில நீண்ட கால முதலீட்டாளர்கள் போர்ட்ஃபோலியோவின் நிலையான பகுதியைக் கடன் இல்லாத, அதிக ROE, சீரான வளர்ச்சி உள்ள பிசினஸ்களிலிருந்து உருவாக்குகிறார்கள். இந்தப் பட்டியலை quarterly growers அல்லது high ROE ஸ்கிரீன்களுடன் இணைத்து, ஒரே நேரத்தில் அல்லாமல் தவணைகளாக வாங்கி, தினமும் விலையைப் பார்ப்பதற்குப் பதிலாக ஒவ்வொரு ரிசல்ட் சீசனிலும் நிறுவனத்தை மறுபரிசீலனை செய்கிறார்கள்.
பிளேபுக் B: மற்ற ஐடியாக்களுக்கான பாதுகாப்பு ஃபில்டர்
பட்டியலை ஆதாரமாக அல்ல, ஃபில்டராகப் பயன்படுத்துங்கள். மற்றொரு ஸ்கிரீன் (உதாரணமாக near the 52-week low அல்லது low P/E) ஒரு பெயரைத் தந்தால், அதுவும் கடன் இல்லாததா என்று சரிபாருங்கள். கடன் இல்லாத மலிவான பங்கு மோசமான காலத்தைக் காத்திருந்து கடக்க முடியும்; அதிகக் கடன் உள்ள மலிவான பங்குக்கு அந்த வாய்ப்பு கிடைக்காமல் போகலாம்.
பிளேபுக் C: நியாயமான விலை வேட்டை
மனதளவில் P/E படி வரிசைப்படுத்துங்கள்: இந்தப் பட்டியலில், P/E செக்டார் median-க்குச் சமமாகவோ கீழாகவோ உள்ள, விற்பனை இன்னும் வளரும் பெயர்களைத் தேடுங்கள். உதாரணமாக, 13 நவம்பர் 2026 அன்று TCS 16.9 P/E-ல், ஒரு வருடம் முந்தையதை விட விற்பனை 11%, லாபம் 15% உயர்ந்து பட்டியலில் இருந்தது. அது பரிந்துரை அல்ல; ஸ்கிரீன் 266 பெயர்களைப் படிக்கத் தகுந்த ஒரு சிலவாக எப்படிக் குறைக்கிறது என்பது அது.
ரிஸ்க் இன்னும் உண்டு. வளர்ச்சி குறைந்தாலோ சந்தை அதை மறுமதிப்பீடு செய்தாலோ கடன் இல்லாத நிறுவனத்தின் பங்கு விலை 30–50% விழலாம் (13 நவம்பர் 2026 அன்று Procter & Gamble Hygiene, 85.6% ROE இருந்தும், ஒரு வருடம் முந்தையதை விட 46% குறைவாக இருந்தது). ஒவ்வொரு பங்கையும் அது விழுவதைத் தாங்கக்கூடிய அளவில் வையுங்கள், வாங்குவதற்கு முன் உங்கள் வெளியேற்ற விதிகளை முடிவு செய்யுங்கள்.
நவம்பர் 2026 டேட்டாவிலிருந்து கேஸ் ஸ்டடிகள்
1. Awfis Space Solutions: “கடன் இல்லாத” எண் ஏன் நிராகரிக்கப்பட்டது
30 செப்டம்பர் 2026 அன்று Awfis ₹609 கோடி equity-க்கு எதிராக வெறும் ₹51.4 கோடி borrowings தெரிவித்தது: debt / equity 0.08, 0.1 வரம்புக்குக் கீழ். அதன் ROE 18.0%, 12%-க்கு மேல். இந்த இரண்டு எண்களின்படி அது தகுதி பெறும்.
ஆனால் கடந்த நான்கு காலாண்டுகளில் அதன் finance costs ₹191 கோடி, அதன் மொத்த borrowings-ன் கிட்டத்தட்ட நான்கு மடங்கு, ₹292 கோடி operating profit-ன் சுமார் 65%. ₹51 கோடி கடனுக்கு யாரும் ₹191 கோடி வட்டி கட்டுவதில்லை. வட்டி lease-களுக்கானது: co-working இடமாக உள்வாடகைக்கு விடும் அலுவலகக் கட்டடங்களை Awfis வாடகைக்கு எடுக்கிறது. ஸ்கிரீன் அதை lease அதிகமுள்ளது என்று குறித்து விலக்குகிறது, அதன் பங்குப் பக்கம் பெரிய lease கடமைகள் பற்றி எச்சரிக்கிறது. பாடம்: ரீடெய்லர்கள், விமான நிறுவனங்கள், சினிமாக்கள், co-working நிறுவனங்களுக்கு ஃபைலிங்குகளில் உள்ள “borrowings” முழுக் கதை அல்ல.
2. IndiGo, PVR INOX: அதே பேட்டர்ன், பெரிதாக
InterGlobe Aviation (IndiGo) 30 செப்டம்பர் 2026 அன்று ₹2,281 கோடி borrowings தெரிவித்தது, ஆனால் நான்கு காலாண்டுகளில் finance costs ₹6,253 கோடி, பெரும்பாலும் விமான lease-களுக்கு. PVR INOX debt / equity 0.07 மட்டுமே காட்டியது, இருந்தும் ₹501 கோடி borrowings-க்கு ₹675 கோடி finance costs செலுத்தியது. இரண்டும் lease அதிகமுள்ளவை என்று குறிக்கப்பட்டு பட்டியலிலிருந்து வெளியே வைக்கப்பட்டன (இரண்டுக்கும் ROE 12%-க்குக் கீழும் கூட).
3. Hindustan Zinc: ரொக்கத்தில் செழிப்பு, இருந்தும் பட்டியலில் இல்லை
30 செப்டம்பர் 2026 அன்று Hindustan Zinc-இடம் ₹6,171 கோடி borrowings-க்கு எதிராக ₹17,258 கோடி ரொக்கம், முதலீடுகள் இருந்தன, ROE 95%. ஸ்கிரீன் மொத்த borrowings-ஐப் பயன்படுத்துவதால், அதன் debt / equity 0.21 அதை வெளியே வைக்கிறது. அதற்குப் பதிலாக high ROE screen-ல் காணலாம். பாடம்: net cash பற்றிக் கவலைப்பட்டால், பங்குப் பக்கத்தில் ரொக்க வரியையும் பாருங்கள்.
4. Colgate-Palmolive (India): மெலிந்த balance sheet-லிருந்து அதிக ROE
30 செப்டம்பர் 2026 அன்று Colgate-ன் standalone equity ₹1,618 கோடி மட்டுமே, கடந்த நான்கு காலாண்டுகளின் லாபம் ₹1,362 கோடி. ROE: 85%. அது கடன் வாங்குவதால் அல்ல (borrowings: ₹0), ஒவ்வொரு வருடமும் லாபத்தின் பெரும்பகுதியைக் கொடுத்துவிடுவதால் equity சிறியதாக இருக்கிறது. 13 நவம்பர் 2026 அன்று அதன் P/E 34.2, பங்கு விலை ஒரு வருடம் முந்தையதை விட 21% குறைவு. பாடம்: கடன் இல்லாத நிறுவனத்தில் மிக அதிக ROE பெரும்பாலும் தாராளமான டிவிடெண்டைப் பிரதிபலிக்கிறது; அது உரிமையாளர்களுக்கு நல்லது, ஆனால் பங்கை மலிவாக்காது.
5. SPARC: ஒரே காலாண்டு முழு ROE-ஐயும் உருவாக்குகிறது
13 நவம்பர் 2026 அன்று பட்டியலின் உச்சியில் Sun Pharma Advanced Research Company (SPARC) இருந்தது, 113.4% ROE மற்றும் வெறும் 4.1 P/E-உடன். காலாண்டு filing-கள் இதை விளக்குகின்றன. அதன் கடந்த நான்கு காலாண்டு லாபங்கள்: −₹80 கோடி (டிசம்பர் 2025), +₹1,761 கோடி (மார்ச் 2026, ₹1,853 கோடி வருவாயில்), −₹21 கோடி (ஜூன் 2026), −₹24 கோடி (செப்டம்பர் 2026). மற்ற காலாண்டுகளில் வருவாய் ₹8–40 கோடி. லாபம் முழுவதும் ஒரே காலாண்டிலிருந்து வந்தது. ஒரு வருடம் முன்பு அதன் equity −₹345 கோடி, 30 செப்டம்பர் 2026 அன்று ₹1,442 கோடி; அதனால் ROE-க்குப் பயன்படும் சராசரி equity சிறியது, இது விகிதத்தை மேலும் ஊதுகிறது. நான்கில் மூன்று காலாண்டுகள் நஷ்டம் என்பதால் median லாபம் எதிர்மறை, ஒருமுறை சோதனை செயல்படவில்லை. பாடம்: உச்சியில் உள்ள ஒரு பெயர் மிகவும் நன்றாகத் தோன்றினால் (மிக அதிக ROE, மிகக் குறைந்த P/E), விகிதத்திலிருந்து எதையும் முடிவு செய்வதற்கு முன் அதன் பங்குப் பக்கத்தில் காலாண்டு முடிவுகளைத் திறந்து ஒவ்வொரு காலாண்டையும் பாருங்கள்.
பொதுவான தவறுகள்
- கடன் இல்லாததை “எந்த விலையிலும் வாங்கப் பாதுகாப்பானது” என்று கருதுவது. balance sheet பாதுகாப்பானது; பங்கு விலை அல்ல.
- Lease-களைப் புறக்கணிப்பது, ரீடெய்ல், விமானம், மருத்துவமனைகள், சினிமாக்கள், co-working-ல். borrowings-க்கு எதிராக finance costs-ஐச் சரிபாருங்கள்.
- Gross, net கடனைக் குழப்புவது. இந்த ஸ்கிரீன் மொத்த borrowings-ஐப் பயன்படுத்துகிறது; net-cash நிறுவனம் அதில் இல்லாமல் போகலாம்.
- மிக அதிக ROE-ஐத் துரத்துவது. மிக அதிக ROE பெரும்பாலும் சிறிய equity அடிப்படையிலிருந்து (பெரிய டிவிடெண்ட் அல்லது பைபேக்) அல்லது ஒரு அசாதாரண காலாண்டிலிருந்து வருகிறது, 13 நவம்பர் 2026 அன்று SPARC போல.
- Balance sheet-ன் தேதியை மறப்பது. அது மார்ச் அல்லது செப்டம்பரிலிருந்து இருக்கலாம்; ஆறு மாதங்களில் நிறைய மாறலாம்.
- பட்டியலில் வங்கிகளை எதிர்பார்ப்பது. நிதி நிறுவனங்கள் வடிவமைப்பிலேயே விலக்கப்படுகின்றன; அவற்றுக்கு low P/B screen பயன்படுத்துங்கள்.
ஆராய்ச்சிச் சரிபார்ப்புப் பட்டியல்
- Borrowings மிகச் சிறியவை மற்றும் finance costs மிகச் சிறியவை (மறைந்த lease இல்லை).
- ROE ஒரு விதிவிலக்கான காலாண்டால் இயக்கப்படவில்லை (நஷ்டக் காலாண்டுகள் உட்பட நான்கு காலாண்டுகளும் சரிபார்க்கப்பட்டன).
- கடந்த மூன்று balance sheet-களில் equity நிலையாக அல்லது ஏறி வந்துள்ளது.
- விற்பனையும் லாபமும் வளர்கின்றன, அல்லது ஏன் வளரவில்லை என்று எனக்குப் புரிகிறது.
- Free cash flow நேர்மறை.
- P/E செக்டார் median-உடனும் நிறுவனத்தின் வளர்ச்சியுடனும் ஒப்பிடப்பட்டது.
- எந்த வாங்குதலுக்கும் முன் பொசிஷன் அளவும் வெளியேற்ற விதியும் முடிவு செய்யப்பட்டன.
சொற்களஞ்சியம்
| பங்குதாரர் equity | சொத்துக்கள் கழித்தல் பொறுப்புகள்: கணக்குகளில் பிசினஸில் உரிமையாளர்களின் பங்கு. net worth அல்லது book value என்றும் அழைக்கப்படுகிறது. |
| Borrowings | திருப்பிச் செலுத்த வேண்டிய கடன்கள், பாண்டுகள், மற்ற கடன், நீண்ட கால கூடவே குறுகிய கால. |
| Debt / equity (D/E) | Borrowings ÷ equity. 0.1-க்குக் கீழ் = equity-ன் 10%-க்குக் கீழ் borrowings. |
| Net cash | borrowings-ஐ விடப் பெரிய ரொக்கமும் முதலீடுகளும். |
| ROE | கடந்த நான்கு காலாண்டுகளில் பங்குதாரர்களுக்கான லாபம் ÷ சராசரி equity, %-ல். |
| ROCE | Operating profit (வரிக்கு முந்தைய லாபம் + finance costs) ÷ capital employed (equity + borrowings), %-ல். |
| Finance costs | லாப நஷ்ட அறிக்கையில் வட்டியும் அதைப் போன்ற கட்டணங்களும், lease மீதான வட்டி உட்பட. |
| Lease liability | நிறுவனம் உறுதியளித்த எதிர்கால வாடகைச் செலுத்துதல்களின் மதிப்பு. 2019 முதல் கணக்கியலில் கடன் போலக் கருதப்படுகிறது (Ind AS 116). |
| Free cash flow | Operations-லிருந்து ரொக்கம் கழித்தல் ஆலை, உபகரணங்கள், intangibles மீதான செலவு. |
| Consolidated | நிறுவனமும் அதன் துணை நிறுவனங்களும் சேர்ந்த எண்கள். |
கேள்விகள்
இந்தியாவில் எந்தப் பங்குகள் கடன் இல்லாதவை?
ChartMine-ன் கடன் இல்லாத ஸ்கிரீன், சமீபத்திய balance sheet-ல் borrowings பங்குதாரர் equity-ன் 10%-க்குக் கீழ் உள்ள, ROE 12% அல்லது அதற்கு மேல் உள்ள NSE நிறுவனங்களை (வங்கிகள், NBFC-கள் தவிர்த்து) பட்டியலிடுகிறது. 13 நவம்பர் 2026 விலைகளில், TCS, Infosys முதல் Colgate-Palmolive, Nestle India வரை 266 நிறுவனங்கள் பொருந்தின.
நல்ல debt to equity விகிதம் எது?
வழக்கமான (நிதி அல்லாத) நிறுவனங்களுக்கு, 0.5-க்குக் கீழ் பொதுவாகச் சௌகரியமானது, 0.1-க்குக் கீழ் கிட்டத்தட்ட கடன் இல்லாதது. இது தொழிலைப் பொறுத்தது: utilities, infrastructure பொதுவாக அதிகக் கடன் வைத்திருக்கும். வங்கிகள், NBFC-கள் வேறு மாதிரி மதிப்பிடப்படுகின்றன.
கடன் இல்லாத நிறுவனங்கள் நல்ல முதலீடா?
அவை நிதி ரீதியாகப் பாதுகாப்பானவை, ஆனால் வளர்ச்சி குறைந்தாலோ பங்கு விலை அதிகமாக இருந்தாலோ பங்கு விலை இன்னும் விழலாம். ChartMine-ன் ஐந்து மாதச் சோதனையில் (ஜூன் முதல் நவம்பர் 2026 வரை) கடன் இல்லாத பட்டியல் சந்தையைப் போலவே செயல்பட்டது. ஆராய்ச்சிக்கான தொடக்கப் புள்ளியாகப் பயன்படுத்துங்கள்.
இங்கே lease liabilities ஏன் கடனாகக் கணக்கிடப்படுவதில்லை?
NSE ரிசல்ட் ஃபைலிங்குகள் lease liabilities-ஐத் தனியாகத் தெரிவிப்பதில்லை; அதனால் borrowings எண் அவற்றை விலக்குகிறது. தவறான முடிவுகளைத் தவிர்க்க, borrowings விளக்கக்கூடியதை விட finance costs மிக அதிகமாக உள்ள நிறுவனங்கள் (பொதுவாக lease காரணமாக) பட்டியலிலிருந்து நீக்கப்படுகின்றன.
நிறைய ரொக்கம் உள்ள நிறுவனம் ஏன் பட்டியலில் இல்லை?
ஸ்கிரீன் borrowings கழித்தல் ரொக்கம் அல்ல, மொத்த borrowings-ஐப் பயன்படுத்துகிறது. செப்டம்பர் 2026-ல் Hindustan Zinc போல, பெரிய ரொக்கம் இருந்தும் equity-ன் 10%-க்கு மேல் borrowings உள்ள நிறுவனம் தோன்றாது.
ஒரு மிகப்பெரிய காலாண்டு உள்ள நிறுவனம் கடன் இல்லாத பட்டியலில் ஏன் தோன்றுகிறது?
ஒரு காலாண்டின் லாபம் கடந்த நான்கு காலாண்டுகளின் median-ஐ விட மூன்று மடங்குக்கு மேல் இருந்தால் ஸ்கிரீன் அந்த நிறுவனத்தை நீக்குகிறது, ஆனால் அந்த median நேர்மறையாக இருந்தால் மட்டுமே. பெரும்பாலான காலாண்டுகள் நஷ்டமாக இருந்தால் இந்தச் சோதனை பொருந்தாது; எனவே பங்குப் பக்கத்தில் எப்போதும் நான்கு காலாண்டுகளையும் பாருங்கள்.
ChartMine-ல் ROE எப்படிக் கணக்கிடப்படுகிறது?
கடந்த நான்கு காலாண்டுகளில் பங்குதாரர்களுக்குச் சேரும் லாபத்தை, சமீபத்திய balance sheet, சுமார் ஒரு வருடம் முந்தையது ஆகியவற்றின் சராசரி பங்குதாரர் equity-ஆல் வகுப்பது, ரிசல்ட்டின் அதே consolidated அல்லது standalone அடிப்படையில்.