
☰ எல்லா பயிற்சிகளும்
இங்கே தொடங்குங்கள்
டூல் பயிற்சிகள்ChartMine மூலம் டிரேட் செய்வது எப்படிபங்குகள்
Stock monitorஎன் watchlistStock scores & checklistசந்தை & துறைகள்
Nifty 50Bank NiftySensexFin Niftyதினசரி மார்க்கெட் ரிப்போர்ட்மார்க்கெட் பிரெட்த்Sector rotationSector heatmapStock screenerRelative strength (RS)MCX கமாடிட்டி விலைகள்Fear & Greed இண்டெக்ஸ்இதற்குப் பிறகு என்ன நடக்கும்…ஸ்கேனர்கள்
டாப் கெயினர்ஸ் & லூசர்ஸ்நாளை கவனிக்க வேண்டிய பங்குகள்NR7 ஸ்டாக்ஸ் ஸ்கேனர்Inside bar ஸ்டாக்குகள்52-வார உச்ச பங்குகள்Gap up & gap down ஸ்டாக்குகள்RSI oversold பங்குகள்Golden cross ஸ்டாக்குகள்SuperTrend buy பங்குகள்Scan builderEMA 9/21 crossoverMACD crossoverADX வலுவான டிரெண்ட்Bollinger breakout / squeezeVolume spike பங்குகள்Open = high / open = lowகேண்டில்ஸ்டிக் பேட்டர்ன் ஸ்கேனர்Narrow CPR ஸ்கேனர்F&O தரவு
F&O ban listOI build-upOption chainPCR & max painExpiry காலண்டர்F&O lot size-கள்OI build-up heatmapPCR trendMax pain டிரெண்ட்Futures basisபங்கு ஸ்கிரீன்கள்
Quarterly growersலாப வளர்ச்சி ஸ்டாக்குகள்குறைந்த P/E ஸ்டாக்குகள்மியூச்சுவல் ஃபண்ட் வாங்குதல்52 வார low அருகில், வளர்ச்சியுடன்கடன் இல்லாத நிறுவனங்கள்அதிக ROE & ROCEMagic Formula ஸ்டாக்குகள்குறைந்த பிரைஸ்-டு-புக்ஸ்மார்ட் மணி
FII / DII டேட்டாShareholding மாற்றங்கள்பெரும் பணத்தின் தடம்Short selling தரவுபங்கேற்பாளர் வாரியான F&O பொசிஷன்கள்Bulk & block dealsPromoter buyingDelivery சதவீதம்காலண்டர்கள்
Results காலண்டர்காலாண்டு ரிசல்ட் டிராக்கர்போர்டு மீட்டிங்குகள்கார்ப்பரேட் ஆக்ஷன்கள்IPO காலண்டர்IPO செயல்பாடுஆய்வு & திட்டமிடல்
Strategy testerபங்குகளை ஒப்பிடுதல்டிவிடெண்ட் yield பங்குகள்ASM / GSM பட்டியல்Expiry நாள் நகர்வுகள்Seasonality & பங்கு வரலாறுNSE விடுமுறைகள் 2026பொசிஷன் சைஸ் கால்குலேட்டர்Option payoff கால்குலேட்டர்Pivot point கால்குலேட்டர்மேலும்
Stock scanner மையம்ஸ்டாக் ஸ்கிரீன்கள்Option payoff கால்குலேட்டரைப் பயன்படுத்துவது எப்படி
option payoff வரைபடங்கள் பற்றிய எளிய வழிகாட்டி: ஒவ்வொரு leg-இன் அடிப்படைகள், 12 தயார் உத்திகள், கால்குலேட்டரின் சுற்றுப்பயணம், உண்மையான NSE premium-கள், lot size-களுடன் முழுமையாகக் கணக்கிட்ட உதாரணங்கள், இரண்டு உண்மையான NIFTY வாராந்திர straddle-கள்.
payoff வரைபடம் என்றால் என்ன, எளிய வார்த்தைகளில்
ஒரு option-இன் கடைசி நாள் மதிப்பு ஒரே ஒரு விஷயத்தைப் பொறுத்தது: underlying (ஸ்டாக் அல்லது இண்டெக்ஸ்) எங்கே குளோஸ் ஆகிறது. payoff வரைபடம் அந்த உறவை வரைகிறது. கிடைமட்ட அச்சு expiry-இல் underlying-இன் விலை; செங்குத்து அச்சு ரூபாயில் உங்கள் லாபம் அல்லது இழப்பு. ஒரே பார்வையில் எங்கே லாபம், எங்கே இழப்பு, எவ்வளவு என்று தெரியும்.
option payoff கால்குலேட்டர் இதை ஒரு option-க்கோ, பலவற்றின் சேர்க்கைக்கோ (ஒரு உத்தி) வரைகிறது. ஒரு ஸ்டாக் அல்லது இண்டெக்ஸைத் தேர்ந்தெடுத்தால் spot விலை, lot size, குளோசிங் premium-கள் NSE-இன் சமீபத்திய நாள் இறுதி option chain-இலிருந்து நிரம்பும். 12 தயார் உத்திகளில் ஒன்றைத் தேர்ந்தெடுங்கள், அல்லது உங்கள் சொந்த leg-களை உருவாக்குங்கள். பக்கம் காட்டுவது:
- expiry-இல் அதிகபட்ச லாபம், அதிகபட்ச இழப்பு (அல்லது “Unlimited”),
- breakeven விலை அல்லது விலைகள்,
- முழு பொசிஷனுக்கும் கட்டிய அல்லது பெற்ற premium,
- மற்றும் சார்ட்: லாபம் உள்ள இடத்தில் பச்சை, இழப்பு உள்ள இடத்தில் சிவப்பு, breakeven-களில் மஞ்சள் புள்ளிகள், இன்றைய spot-இல் ஒரு புள்ளிக்கோடு.
நினைவில் வைக்க ஒரு வரி: வரைபடம் expiry-இல், செலவுகளுக்கு முன், முடிவைக் காட்டுகிறது. expiry-க்கு முந்தைய எந்த நாளிலும் லாபம் அல்லது இழப்பு வேறுபடும், ஏனெனில் option விலைகள் மீதமுள்ள நேரம், volatility ஆகியவற்றையும் சார்ந்தவை.
வரைபடத்துக்குத் தேவையான option அடிப்படைகள்
| பொசிஷன் | நீங்கள் கட்டுவது அல்லது பெறுவது | expiry-இல் சிறந்த நிலை | expiry-இல் மோசமான நிலை |
|---|---|---|---|
| Call (CE) வாங்குவது | premium கட்டுகிறீர்கள் | விலை strike + premium-க்கு மேலே ஏறும்போது வரம்பற்றது | premium-ஐ இழப்பது |
| Put (PE) வாங்குவது | premium கட்டுகிறீர்கள் | விலை strike − premium-க்குக் கீழே இறங்கும்போது பெரியது | premium-ஐ இழப்பது |
| Call விற்பது | premium பெறுகிறீர்கள் | premium-ஐ வைத்துக்கொள்வது | விலை ஏறும்போது வரம்பற்ற இழப்பு |
| Put விற்பது | premium பெறுகிறீர்கள் | premium-ஐ வைத்துக்கொள்வது | விலை இறங்கும்போது பெரிய இழப்பு |
| Futures (FUT) வாங்குவது | மார்ஜின் மட்டும் | விலை ஏறும்போது ரூபாய்க்கு ரூபாய் லாபம் | இறங்கும்போது ரூபாய்க்கு ரூபாய் இழப்பு |
ஒரு leg எப்படிக் கணக்கிடப்படுகிறது
expiry விலை S-இல், ஒரு call-இன் மதிப்பு max(0, S − strike), ஒரு put-இன் மதிப்பு max(0, strike − S). வாங்கிய leg-க்கு, லாபம் = (மதிப்பு − premium) × lot-கள் × lot size; விற்ற leg-க்குக் குறி மாறும். கால்குலேட்டர் மிகக் குறைந்த strike-இன் 88% முதல் மிக அதிக strike-இன் 112% வரை 241 விலைகளில் எல்லா leg-களையும் கூட்டுகிறது; பெரும்பாலான உத்திகளின் சிறந்த, மோசமான புள்ளிகள் ஒரு strike-இல் இருப்பதால், ஒவ்வொரு strike-ஐயும் துல்லியமாகச் சரிபார்க்கிறது.
சுருக்கக் கார்டுகளின் பொருள்
- Max profit / Max loss: expiry-இல் சிறந்த, மோசமான முடிவு. கோடு சார்ட்டுக்கு அப்பாலும் ஏறிக்கொண்டே (அல்லது இறங்கிக்கொண்டே) இருந்தால், கார்டு Unlimited என்று சொல்லும்.
- Breakeven: உத்தி சரியாகப் பூஜ்ஜியம் தரும் expiry விலை. straddle, strangle, condor-களுக்கு இரண்டு உண்டு.
- Premium paid / received: காட்டப்பட்ட premium-களில் எல்லா leg-களுக்குமான நிகர பணம்.
12 தயார் உத்திகள்
“ATM” என்றால் spot விலைக்கு மிக அருகிலுள்ள strike. “+2” என்றால் chain-இல் ATM-க்கு இரண்டு strike மேலே, “−3” என்றால் மூன்று strike கீழே.
| உத்தி | Leg-கள் | பார்வை | அதிகபட்ச இழப்பு |
|---|---|---|---|
| Long call | ATM CE வாங்கு | ஏற்றம் | Premium |
| Long put | ATM PE வாங்கு | இறக்கம் | Premium |
| Long straddle | ATM CE + ATM PE வாங்கு | எந்தத் திசையிலும் பெரிய நகர்வு | இரண்டு premium-களும் |
| Short straddle | ATM CE + ATM PE விற்கு | குறைவான நகர்வு | Unlimited |
| Long strangle | CE +2, PE −2 வாங்கு | மிகப் பெரிய நகர்வு | இரண்டு premium-களும் |
| Short strangle | CE +3, PE −3 விற்கு | ரேஞ்சுக்குள் | Unlimited |
| Bull call spread | ATM CE வாங்கு, CE +3 விற்கு | மிதமான ஏற்றம் | கட்டிய நிகர premium |
| Bear put spread | ATM PE வாங்கு, PE −3 விற்கு | மிதமான இறக்கம் | கட்டிய நிகர premium |
| Iron condor | CE +3 விற்கு, CE +6 வாங்கு, PE −3 விற்கு, PE −6 வாங்கு | ரேஞ்சுக்குள், வரம்புக்குட்பட்ட ரிஸ்க் | Strike இடைவெளி − credit |
| Long call butterfly | CE −2 வாங்கு, 2 × ATM CE விற்கு, CE +2 வாங்கு | ATM அருகே இருக்கும் | கட்டிய நிகர premium |
| Short put | ATM PE விற்கு | இறக்கம் இல்லை | பெரியது |
| Covered call | Futures வாங்கு + CE +2 விற்கு | லேசான ஏற்றம் | பெரியது (futures) |
ஒரு preset-ஐத் தேர்ந்தெடுத்த பிறகு ஒவ்வொரு leg-ஐயும் மாற்றலாம்: buy/sell, CE/PE/FUT, strike, premium, lot-கள். “+ Add leg” ஒரு வாங்கிய ATM call-ஐச் சேர்க்கிறது; ✕ ஒரு leg-ஐ நீக்குகிறது.
payoff கால்குலேட்டரை ஏன் பயன்படுத்த வேண்டும்: நன்மைகளும் வரம்புகளும்
✅ மோசமான நிலையை முதலில் பாருங்கள்
ஆர்டர் போடுவதற்கு முன் ரூபாயில் அதிகபட்ச இழப்பு. சிவப்பில் “Unlimited” என்பதைப் புறக்கணிப்பது கடினம்.
✅ உண்மையான premium-களும் lot size-களும்
ஒவ்வொரு F&O ஸ்டாக், இண்டெக்ஸுக்கும் strike-கள், குளோசிங் premium-கள், lot size-கள் NSE-இன் சமீபத்திய நாள் இறுதி chain-இலிருந்து நிரம்புகின்றன.
✅ உத்திகளை விரைவாக ஒப்பிடுங்கள்
ஒரே இண்டெக்ஸில் straddle, strangle, condor இடையே மாறி ரிஸ்க் எப்படி மாறுகிறது என்று பாருங்கள்.
✅ ஒன்றை மாற்றிக் கற்றுக்கொள்ளுங்கள்
ஒரு strike அல்லது premium-ஐ நகர்த்தி breakeven-களும் அதிகபட்ச இழப்பும் நகர்வதைப் பாருங்கள். options-ஐப் புரிந்துகொள்ள இதுவே வேகமான வழி.
வரம்புகள் (இந்தப் பகுதியைப் படியுங்கள்)
- expiry மட்டுமே. expiry-க்கு முன், time value, volatility option விலைகளை மாற்றுகின்றன. expiry வரைபடம் சரியாகத் தெரிந்தாலும் ஒரு பொசிஷன் இன்று இழப்பு காட்டலாம்.
- நாள் இறுதி premium-கள். premium-கள் முந்தைய செஷனின் குளோசிங் விலைகள் (தேதி சார்ட்டின் கீழ் காட்டப்படுகிறது). நாளைய லைவ் விலைகள் வேறுபடும்; உங்கள் உண்மையான fill விலைகளை டைப் செய்யுங்கள்.
- செலவுகள் இல்லை. brokerage, STT, எக்ஸ்சேஞ்ச் கட்டணங்கள், GST, slippage சேர்க்கப்படவில்லை. நான்கு leg உத்திகளில் செலவுகள் கூடும்.
- மார்ஜின் எண் இல்லை. options, futures விற்க மார்ஜின் தேவை, பெரும்பாலும் premium-ஐ விட மிக அதிகம்; உங்கள் ப்ரோக்கரிடம் சரிபாருங்கள்.
- நிகழ்தகவு இல்லை. விலை ஒரு நிலையில் முடிந்தால் என்ன நடக்கும் என்று வரைபடம் காட்டுகிறது, அது எவ்வளவு சாத்தியம் என்று அல்ல.
கால்குலேட்டரின் ஒரு சுற்றுப்பயணம்
option payoff கால்குலேட்டரைத் திறங்கள். அது சமீபத்திய chain-ஐப் பயன்படுத்தி NIFTY 50 மற்றும் long straddle உடன் திறக்கிறது.
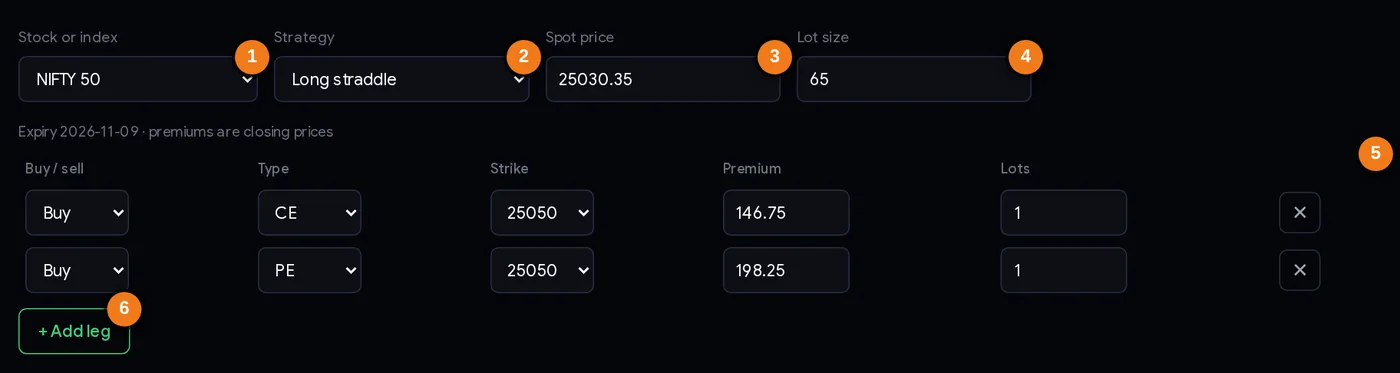
- 1ஸ்டாக் அல்லது இண்டெக்ஸ் (அல்லது Manual).
- 2தயார் உத்தி.
- 3Spot விலை (நிரப்பப்பட்டது, திருத்தலாம்).
- 4NSE-இன் lot-size ஃபைலிலிருந்து lot size.
- 5Leg-கள்: buy/sell, CE/PE/FUT, strike, premium, lot-கள், நீக்கு.
- 6இன்னொரு leg சேர்க்கவும்.
உள்ளீடுகளின் கீழ் உள்ள வரி chain-இன் expiry தேதியைக் காட்டுகிறது (6 நவ. 2026 டேட்டாவில் NIFTY-க்கு: 9 நவ. வாராந்திர expiry). பட்டியலில் இல்லாத contract-கள் உட்பட எதற்கும் spot விலை, strike-கள், premium-களை டைப் செய்ய, முதல் பெட்டியில் Manual (type your own) தேர்ந்தெடுங்கள்.
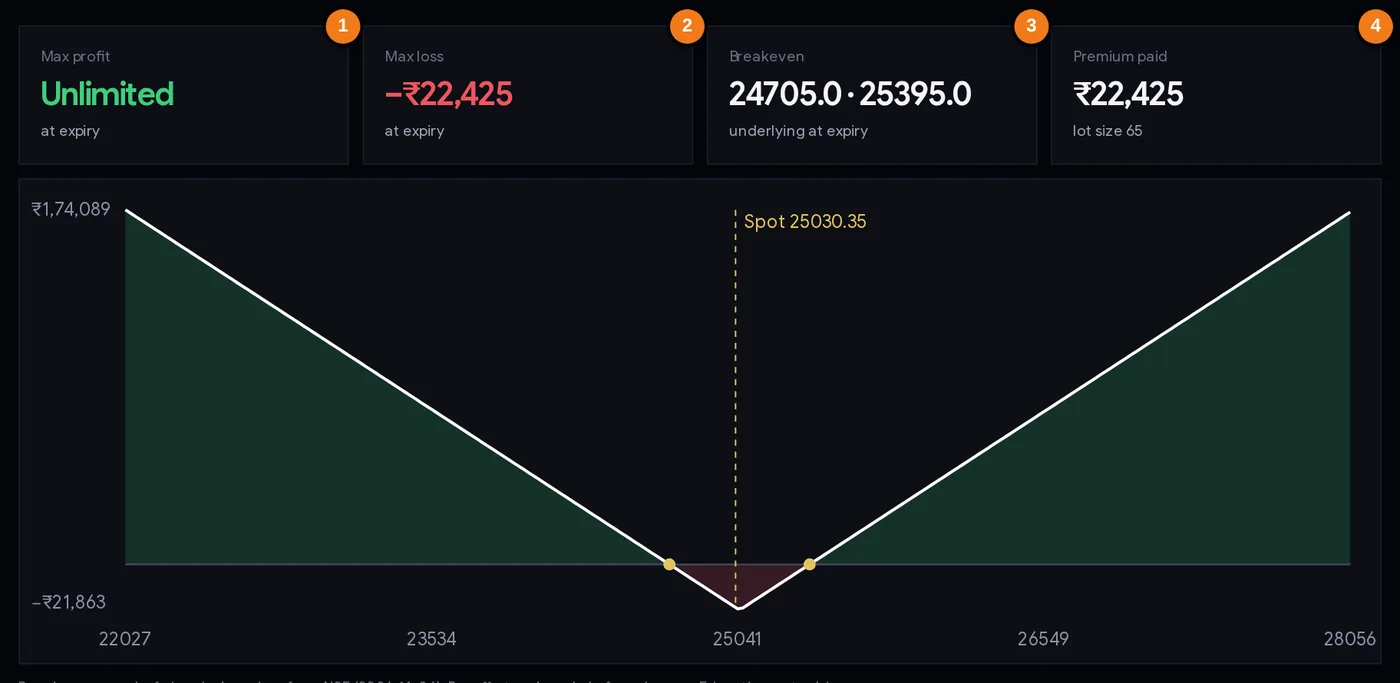
- 1expiry-இல் அதிகபட்ச லாபம் (இங்கே Unlimited).
- 2expiry-இல் அதிகபட்ச இழப்பு.
- 3Breakeven விலைகள்.
- 4கட்டிய அல்லது பெற்ற நிகர premium.
| பகுதி | அது சொல்வது |
|---|---|
| வெள்ளைக் கோடு | underlying-இன் ஒவ்வொரு விலைக்கும் expiry-இல் லாபம் அல்லது இழப்பு. |
| பச்சை / சிவப்புப் பகுதி | லாப மண்டலமும் இழப்பு மண்டலமும். |
| மஞ்சள் புள்ளிகள் | Breakeven-கள். |
| புள்ளிக்கோடு | இன்றைய spot விலை. |
| இடது லேபிள்கள் | சார்ட்டில் காட்டப்படும் அதிகபட்ச, குறைந்தபட்ச லாபம். |
| கீழ் லேபிள்கள் | சார்ட் முழுவதும் underlying விலைகள். |
உண்மையான premium-களுடன் கணக்கிட்ட உதாரணங்கள் (6 நவ. 2026 குளோசிங் விலைகள்)
எல்லா premium-களும் கால்குலேட்டர் ஏற்றிய 6 நவ. 2026 NSE குளோசிங் விலைகள்; lot size-கள் NIFTY 65, Reliance 500. இவை கணக்கின் உதாரணங்கள், டிரேட் பரிந்துரைகள் அல்ல.
உதாரணம் 1: NIFTY long straddle (மேலே உள்ள படம்)
NIFTY spot 25,030.35; அருகிலுள்ள strike 25,050; expiry 9 நவ. 2026.
- 25,050 CE-ஐ 146.75-க்கு வாங்கு + 25,050 PE-ஐ 198.25-க்கு வாங்கு = 345 புள்ளிகள்
- கட்டிய premium = 345 × 65 = ₹22,425; இதுவே அதிகபட்ச இழப்பு (NIFTY சரியாக 25,050-இல் expire ஆனால்)
- Breakeven-கள் = 25,050 − 345 = 24,705 மற்றும் 25,050 + 345 = 25,395
- அதிகபட்ச லாபம்: 25,395-க்கு மேலே வரம்பற்றது; 24,705-க்குக் கீழே பெரியது
வேறு விதமாகச் சொன்னால், breakeven ஆவதற்கே NIFTY expiry-க்குள் 25,050-இலிருந்து சுமார் 1.4% நகர வேண்டியிருந்தது. அதை expiry-day moves பக்கத்துடன் ஒப்பிடுங்கள்: ஜூலை 2024 முதல் NIFTY-இன் சராசரி வாராந்திர expiry நாள் நகர்வு ±0.60%.
உதாரணம் 2: NIFTY iron condor
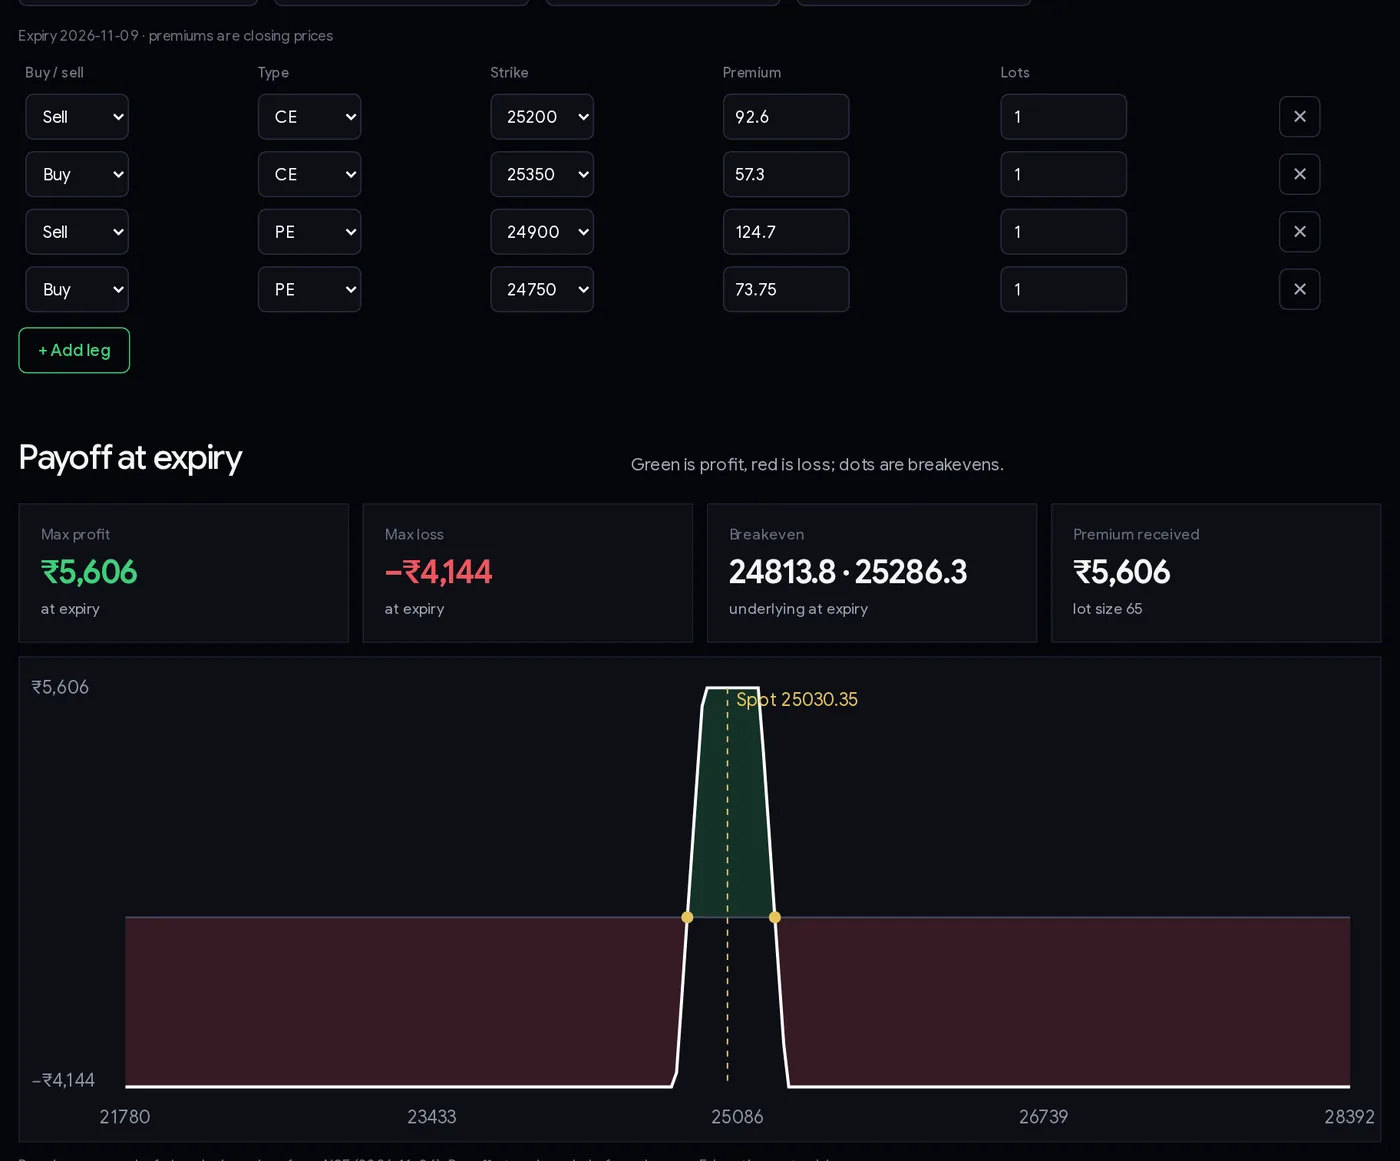
- 25,200 CE-ஐ 92.60-க்கு விற்கு, 25,350 CE-ஐ 57.30-க்கு வாங்கு, 24,900 PE-ஐ 124.70-க்கு விற்கு, 24,750 PE-ஐ 73.75-க்கு வாங்கு
- நிகர credit = 92.60 − 57.30 + 124.70 − 73.75 = 86.25 புள்ளிகள் → ₹5,606.25 பெறப்பட்டது = அதிகபட்ச லாபம் (expiry-இல் NIFTY 24,900-க்கும் 25,200-க்கும் இடையே)
- அதிகபட்ச இழப்பு = (150 புள்ளி இடைவெளி − 86.25) × 65 = ₹4,143.75 (24,750-க்குக் கீழே அல்லது 25,350-க்கு மேலே)
- Breakeven-கள் = 24,900 − 86.25 = 24,813.75 மற்றும் 25,200 + 86.25 = 25,286.25
wing-கள் (வாங்கிய 25,350 CE மற்றும் 24,750 PE) தான் இழப்புக்கு வரம்பு வைக்கின்றன. அவற்றை நீக்கினால் வரம்பற்ற ரிஸ்க் கொண்ட short strangle கிடைக்கும்.
உதாரணம் 3: Reliance bull call spread (ஸ்டாக், மாதாந்திர expiry)
Reliance spot ₹1,319.99; expiry 23 நவ. 2026; lot 500. கால்குலேட்டரில் Reliance மற்றும் “Bull call spread” தேர்ந்தெடுங்கள்.
- 1,320 CE-ஐ ₹24.85-க்கு வாங்கு, 1,350 CE-ஐ ₹13.35-க்கு விற்கு → நிகர debit ₹11.50 × 500 = ₹5,750 = அதிகபட்ச இழப்பு
- Reliance ₹1,350 அல்லது அதற்கு மேல் expire ஆனால் அதிகபட்ச லாபம் = (30 − 11.50) × 500 = ₹9,250
- Breakeven = 1,320 + 11.50 = ₹1,331.50
உதாரணம் 4: “Unlimited” எப்படித் தெரியும்
NIFTY மற்றும் “Short strangle” தேர்ந்தெடுங்கள்: 25,200 CE-ஐ 92.60-க்கும் 24,900 PE-ஐ 124.70-க்கும் விற்கு. Credit = 217.30 × 65 = ₹14,124.50; breakeven-கள் 24,682.70 மற்றும் 25,417.30; அதிகபட்ச இழப்பு Unlimited. விற்பவர் ஒரு நிலையான தொகையைப் பெற்று முடிவில்லாத ரிஸ்க்கை ஏற்கிறார்; அந்த ரிஸ்க் எவ்வளவு வேகமாக வரலாம் என்பதற்குக் கீழே உதாரணம் 2-ஐப் பாருங்கள்.
படிப்படியாக: எந்த options யோசனையையும் சரிபார்ப்பது
- ஸ்டாக் அல்லது இண்டெக்ஸைத் தேர்ந்தெடுங்கள். உள்ளீடுகளின் கீழ் உள்ள expiry வரியைச் சரிபாருங்கள்.
- உங்கள் பார்வைக்குப் பொருந்தும் உத்தியைத் தேர்ந்தெடுங்கள் (ஏற்றம், இறக்கம், பெரிய நகர்வு, சிறிய நகர்வு).
- strike-களையும் lot-களையும் சரிசெய்யுங்கள். strike-ஐ மாற்றும்போது premium-கள் chain-இலிருந்து அப்டேட் ஆகும்.
- குளோசுக்குப் பிறகு மார்க்கெட் நகர்ந்திருந்தால் Premium பெட்டிகளில் உங்கள் உண்மையான விலைகளை டைப் செய்யுங்கள்.
- முதலில் அதிகபட்ச இழப்பைப் படியுங்கள். அது Unlimited என்றால், அதற்கு வெகு முன்பே எப்படி வெளியேறுவீர்கள் என்று முடிவு செய்யுங்கள்.
- breakeven-களை அந்த expiry-க்குள் underlying வழக்கமாக எவ்வளவு நகர்கிறது என்பதுடன் சரிபாருங்கள்.
- பொசிஷன் அளவை அமையுங்கள்: அதிகபட்ச இழப்பு (அல்லது நீங்கள் திட்டமிட்ட வெளியேறும் இழப்பு) ஒரு டிரேடுக்கான உங்கள் ரிஸ்க்குக்குள் இருப்பதை பொசிஷன் சைஸ் கால்குலேட்டர் மூலம் உறுதி செய்யுங்கள்.
- ஆர்டர் போடுவதற்கு முன் செலவுகளையும் மார்ஜினையும் நினைவில் கொள்ளுங்கள்.
டிரேடர்கள் கால்குலேட்டரை எப்படிப் பயன்படுத்துகிறார்கள்
உத்தி A: பாதுகாப்பில்லாத பொசிஷனை வரையறுத்த ரிஸ்க் பொசிஷனாக மாற்றுங்கள்
நீங்கள் நினைத்த உத்தியிலிருந்து தொடங்குங்கள், உதாரணமாக short strangle. அதிகபட்ச இழப்பைப் பாருங்கள்: Unlimited. இப்போது இரண்டு wing-களைச் சேருங்கள் (மேலே தொலைவில் ஒரு call, கீழே தொலைவில் ஒரு put வாங்குங்கள்); அது iron condor ஆகிறது. ஒப்பிடுங்கள்: NIFTY உதாரணத்தில் credit ₹14,124.50-இலிருந்து ₹5,606.25-க்குக் குறைகிறது, ஆனால் அதிகபட்ச இழப்பு Unlimited-இலிருந்து ₹4,143.75-க்கு வருகிறது. தெரிந்த மோசமான நிலைக்காகப் பல டிரேடர்கள் குறைவான credit-ஐ ஏற்கிறார்கள்.
உத்தி B: திசைப் பார்வையின் செலவை ஒப்பிடுங்கள்
23 நவ. expiry-க்குள் Reliance மிதமாக ஏறும் என்று எதிர்பார்த்தால், ஒரு long call-ஐ (1,320 CE ₹24.85-இல் = ஒரு lot-க்கு ₹12,425, breakeven ₹1,344.85) உதாரணம் 3-இன் bull call spread-உடன் (₹5,750, breakeven ₹1,331.50, லாபம் ₹9,250-இல் வரம்பு) ஒப்பிடுங்கள். spread குறைவான செலவு, விரைவில் breakeven ஆகிறது, ஆனால் ₹1,350-க்கு மேலே உள்ள எல்லாவற்றையும் விட்டுக்கொடுக்கிறது. கால்குலேட்டர் இந்த வர்த்தக இழப்பைச் சில விநாடிகளில் காட்டுகிறது.
உத்தி C: மார்க்கெட் விலையிடும் நகர்வைச் சரிபாருங்கள்
எந்த ஸ்டாக் அல்லது இண்டெக்ஸிலும் long straddle-ஐத் தேர்ந்தெடுங்கள். breakeven-கள் expiry-க்குள் option மார்க்கெட் பணம் கொடுக்கும் ரேஞ்ச். அதை அந்த ஸ்டாக் வழக்கமாக எவ்வளவு நகர்கிறது என்பதுடன் ஒப்பிடுங்கள் (expiry-day moves மற்றும் ஸ்டாக் பக்கங்கள் உதவும்). வழக்கமான நகர்வுகளுடன் ஒப்பிட straddle விலை அதிகமாகத் தெரிந்தால், வாங்குபவர்களுக்குப் பெரிய தடை; மலிவாக இருந்தால், விற்பவர்கள் சிறிய வெகுமதிக்காக ரிஸ்க் எடுக்கிறார்கள்.
எப்போதும் அளவை அமையுங்கள். எந்த உத்தியாக இருந்தாலும், அதிகபட்ச இழப்பு (அல்லது நீங்கள் திட்டமிட்ட வெளியேற்றத்தில் இழப்பு) ஒரு டிரேடுக்கான உங்கள் ரிஸ்க்குக்குள் பொருந்த வேண்டும்.
உதாரணங்கள்: இரண்டு உண்மையான NIFTY வாராந்திர straddle-கள்
ChartMine-இன் F&O வரலாறு அக்டோபர் 2026 முதல் அருகிலுள்ள expiry-க்கான NIFTY at-the-money straddle-இன் குளோசிங் விலையைச் சேமிக்கிறது. இதோ முதல் இரண்டு முழு வாரங்கள்: expiry வாரத்தின் முதல் நாள் குளோசில் straddle, expiry குளோசில் அதன் மதிப்புடன் ஒப்பிட்டு. புள்ளிகள் × 65 (தற்போதைய lot size) ஒரு lot-க்கு ரூபாய் தருகிறது; செலவுகள் சேர்க்கப்படவில்லை.
1. செவ். 27 அக். 2026 வரையிலான வாரம்: வாங்குபவர் இழக்கிறார்
19 அக். அன்று NIFTY 22,888.95-இல் குளோஸ் ஆனது. 22,900 straddle-இன் விலை 341.15 புள்ளிகள் (ஒரு lot-க்கு ₹22,175), breakeven-கள் 22,558.85 மற்றும் 23,241.15. expiry அன்று NIFTY breakeven-களுக்குள் 22,749.75-இல் குளோஸ் ஆனது. straddle-இன் மதிப்பு 150.25 (put-இன் மதிப்பு), 190.90 புள்ளிகள், ஒரு lot-க்கு சுமார் ₹12,409 இழப்பு. அதே straddle-ஐ விற்றவர் அந்தத் தொகையை வைத்துக்கொண்டார்.
2. செவ். 3 நவ. 2026 வரையிலான வாரம்: விற்பவர் இழக்கிறார்
27 அக். அன்று NIFTY 22,749.75-இல் குளோஸ் ஆனது. 22,750 straddle-இன் விலை 388.10 புள்ளிகள் (ஒரு lot-க்கு ₹25,227), breakeven-கள் 22,361.90 மற்றும் 23,138.10. பிறகு NIFTY ஏறி 3 நவ. அன்று 23,810.85-இல் குளோஸ் ஆனது. straddle-இன் மதிப்பு 1,060.85; வாங்குபவருக்கு 672.75 புள்ளிகள், ஒரு lot-க்கு சுமார் ₹43,729 லாபம், அதை விற்றவருக்கு அதே அளவு இழப்பு. அது விற்பவர் பெற்ற premium-இன் சுமார் 1.7 மடங்கு.
இரண்டு வாரங்களின் பாடம்: option மார்க்கெட் இரண்டு வாரங்களிலும் ஒத்த நகர்வுகளையே விலையிட்டது (NIFTY-இல் சுமார் 1.5–1.7%). ஒரு வாரம் மார்க்கெட் உள்ளேயே இருந்தது, அடுத்த வாரம் 4.7% நகர்ந்தது. காலப்போக்கில் எந்தப் பக்கம் “வெல்லும்” என்பது பற்றி இரண்டு வாரங்கள் எதையும் நிரூபிப்பதில்லை; ஆனால் விற்பவர்கள் மோசமான வாரத்துக்குத் திட்டமிட வேண்டும், வாங்குபவர்கள் இழக்கும் வாரங்களை ஏற்க வேண்டும் என்பதை அவை காட்டுகின்றன.
பொதுவான தவறுகள்
- expiry வரைபடத்தை இன்றைய லாபமாகப் படிப்பது. expiry-க்கு முன் முடிவு வேறுபடும்.
- அதிகபட்ச லாபம் “சாத்தியம்” என்று தோன்றுவதால் options விற்பது, Unlimited பக்கத்துக்குத் திட்டம் இல்லாமல் (உதாரணம் 2).
- பழைய premium-களைப் பயன்படுத்துவது. உங்கள் fill விலைகளை டைப் செய்யுங்கள்.
- lot size-களை மறப்பது. புள்ளிகள் சிறியவை; புள்ளிகள் × lot size அப்படி அல்ல.
- பல leg உத்திகளில் செலவுகளைப் புறக்கணிப்பது.
- leg-களை டைப் செய்யும்போது strike-ஐயும் premium-ஐயும் குழப்புவது.
- அதிகபட்ச இழப்பையும் breakeven-களையும் சரிபார்க்காமல் பெயரை வைத்து உத்திகளைத் தேர்ந்தெடுப்பது.
options டிரேடுக்கு முன் சரிபார்ப்புப் பட்டியல்
- expiry தேதியும் lot size-உம் சரியானவை.
- premium-கள் நான் உண்மையில் டிரேட் செய்யக்கூடிய விலைகளுடன் பொருந்துகின்றன.
- ரூபாயில் அதிகபட்ச இழப்பு எனக்குத் தெரியும், அல்லது அது Unlimited என்றால் என் வெளியேறும் புள்ளி தெரியும்.
- அந்த expiry வரையிலான வழக்கமான நகர்வுகளுடன் ஒப்பிட breakeven-கள் யதார்த்தமானவை.
- அதிகபட்ச இழப்பு (அல்லது திட்டமிட்ட வெளியேறும் இழப்பு) ஒரு டிரேடுக்கான என் ரிஸ்க்குக்குள் பொருந்துகிறது.
- மார்ஜினையும் செலவுகளையும் என் ப்ரோக்கரிடம் சரிபார்த்துவிட்டேன்.
- expiry-க்கு முந்தைய முடிவுகள் வரைபடத்திலிருந்து வேறுபடும் என்று புரிந்துகொண்டேன்.
சொற்களஞ்சியம்
| Underlying | ஒரு option அடிப்படையாகக் கொண்ட ஸ்டாக் அல்லது இண்டெக்ஸ். |
| Strike | option contract-இல் உள்ள நிர்ணயித்த விலை. |
| Premium | ஒரு option-க்குக் கட்டப்படும் விலை. |
| CE / PE | Call option / put option. |
| ATM | At the money: spot விலைக்கு மிக அருகிலுள்ள strike. |
| Leg | ஒரு உத்திக்குள் உள்ள ஒரு option அல்லது futures பொசிஷன். |
| Breakeven | லாபம் பூஜ்ஜியமாக இருக்கும் expiry விலை. |
| Debit / credit | முழு உத்திக்கும் கட்டிய / பெற்ற நிகர premium. |
| Straddle | ஒரே strike-இல் ஒரு call மற்றும் ஒரு put. |
| Strangle | வெவ்வேறு strike-களில் ஒரு call மற்றும் ஒரு put, இரண்டும் spot-இலிருந்து தொலைவில். |
| Time value | premium-இல் அதன் expiry மதிப்புக்கு மேலே உள்ள பகுதி; expiry-இல் பூஜ்ஜியமாகிறது. |
கேள்விகள்
option payoff கால்குலேட்டரை எப்படிப் பயன்படுத்துவது?
ஒரு ஸ்டாக் அல்லது இண்டெக்ஸைத் தேர்ந்தெடுங்கள் (premium-களும் lot size-உம் சமீபத்திய NSE குளோசிங் chain-இலிருந்து நிரம்பும்), ஒரு உத்தியைத் தேர்ந்தெடுங்கள் அல்லது leg-களைச் சேருங்கள், strike-கள், premium-கள், lot-களைச் சரிசெய்யுங்கள். சார்ட்டும் கார்டுகளும் expiry-இல் லாபம், இழப்பு, breakeven-கள், அதிகபட்ச லாபம், அதிகபட்ச இழப்பைக் காட்டுகின்றன.
straddle-இன் breakeven எப்படிக் கணக்கிடப்படுகிறது?
strike கழித்தல் மொத்த premium, மற்றும் strike கூட்டல் மொத்த premium. 6 நவ. 2026 அன்று NIFTY 25,050 straddle-இன் விலை 345 புள்ளிகள், எனவே breakeven-கள் 24,705 மற்றும் 25,395.
iron condor-இன் அதிகபட்ச இழப்பு என்ன?
விற்ற, வாங்கிய strike-களுக்கு இடையிலான இடைவெளி கழித்தல் நிகர credit, பெருக்கல் lot size. NIFTY உதாரணத்துக்கு (150 புள்ளி இடைவெளி, 86.25 credit, lot 65) அது ₹4,143.75.
கால்குலேட்டர் ஏன் Unlimited என்று சொல்கிறது?
payoff சார்ட்டுக்கு அப்பாலும் ஏறிக்கொண்டே அல்லது இறங்கிக்கொண்டே இருப்பதால்; வாங்கிய call (வரம்பற்ற லாபம்) அல்லது விற்ற call அல்லது short straddle (வரம்பற்ற இழப்பு) போல.
payoff-இல் brokerage, STT, மார்ஜின் சேர்க்கப்பட்டுள்ளதா?
இல்லை. இது premium-களிலிருந்து மட்டும் expiry payoff-ஐக் காட்டுகிறது. செலவுகள் முடிவைக் குறைக்கின்றன; options விற்க மார்ஜின் தேவை.
expiry-க்கு முந்தைய லாபம் சார்ட்டில் உள்ளது போலவே இருக்குமா?
இல்லை. expiry-க்கு முன், option விலைகள் மீதமுள்ள நேரம், volatility ஆகியவற்றையும் சார்ந்திருப்பதால், எந்த முந்தைய நாளிலும் லாபம் அல்லது இழப்பு வேறுபடும்.